
主页搜索
搜索
选择时间
搜索范围
全部的
‘基特鲁达’新闻 9个
-
 阿尔特奥真技术应用的皮下注射版基特鲁达在日本获得销售批准
免疫抗癌药物“基特鲁达”的皮下注射(SC)剂型在日本获得了制造和销售许可。 阿尔特奥真于18日宣布,其皮下注射剂型转换平台“哈伊布罗扎姆(Hybrozyme)”的核心成分ALT-B4(成分名为贝拉透明质酸酶α)应用于MSD的基特鲁达SC(日本产品名为基杰特)已在日本获得批准。 基特鲁达SC是MSD的免疫检查点抑制剂基特鲁达(成分名为帕博利珠单抗)与阿尔特奥真的贝拉透明质酸酶α的复合制剂。该药物将原本需要约30分钟静脉注射(IV)的给药方式,开发为可以在1至2分钟内通过皮下注射给药。 ALT-B4是一种重组人透明质酸酶,能够暂时分解皮下的透明质酸,帮助药物在皮下组织内的扩散和吸收。利用这一技术,大容量生物药品也可以从静脉注射转为皮下注射。 基特鲁达自2017年在日本上市以来,已被用于多种癌症适应症,此次SC剂型也可在与IV剂型相同的适应症下使用。 阿尔特奥真表示:“此次日本的批准具有重要意义,因为它在美国、欧洲和加拿大的许可之后,进一步扩大了ALT-B4应用于基特鲁达SC的全球商业化基础。” 日本的批准是基于针对进展性和复发性非小细胞肺癌患者的三期临床试验(MK-3475A-D77)结果。MSD解释称,该临床试验中基特鲁达联合疗法的SC剂型与IV剂型相比显示出非劣效性,且未发现新的安全性问题。 阿尔特奥真此前已公告,将从MSD处收到基特鲁达SC销售的第一个销售里程碑2500万美元(约合345亿韩元)。这是双方之间许可协议中包含的最高10亿美元(约合1.38万亿韩元)规模的基特鲁达SC销售里程碑中的第一个。 阿尔特奥真相关人士表示:“日本的批准为全球市场上SC剂型的转变奠定了更广阔的基础,同时,应用ALT-B4的产品在主要市场的商业化,持续证明了哈伊布罗扎姆平台的技术实力和商业价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 19:40:00 -
 休昂斯实验室通过抗体11种的‘SC转换’技术专利加强商业化基础
休昂斯全球的子公司休昂斯实验室获得了将静脉注射(IV)抗体治疗剂转变为皮下注射(SC)的制剂变更平台“哈伊迪弗兹(HyDIFFUZE)”的大量知识产权(IP)。休昂斯实验室于31日表示,已完成基于重组人透明质酸酶的皮下透明质酸暂时分解,从而帮助药物扩散和吸收的哈伊迪弗兹应用于11种抗体药物的皮下注射组合物的国内专利注册和国际专利申请(PCT)。专利对象包括佩姆布罗利珠单抗(基特鲁达)、贝伐单抗(阿瓦斯汀)、奥比珠单抗(加泽罗托)、拉穆西单抗(赛拉姆扎)、多纳单抗、伊萨图单抗(赛克利萨)、德瓦鲁单抗(印菲吉)、多斯塔单抗(欧夫基特)、塞图单抗(艾尔比图斯)、利桑基单抗(天空之力)、杜匹单抗(杜菲克森特)等11种主要抗体。在非临床药代动力学(PK)试验中,应用哈伊迪弗兹的皮下注射组的最大血药浓度(Cmax)比未应用哈伊迪弗兹的皮下注射组高出约113%至170%,药物暴露量(AUC)高出约117%至162%。公司表示,通过这一结果确认了应用哈伊迪弗兹时皮下注射的抗体药物在体内更有效吸收的可能性。休昂斯实验室在今年3月于美国临床药理治疗学会(ASCPT)上公开了将哈伊迪弗兹应用于11种单克隆抗体和3种抗体药物结合体(ADC)的非临床结果。当时,即使在抗体投与量减少约25%的条件下,仍确认了与未应用哈伊迪弗兹的高浓度制剂相似的药物暴露,且在7月还注册了基于哈伊迪弗兹的ADC皮下注射组合物的国内专利。全球生物行业正在加速将静脉注射转变为皮下注射的开发竞争,以提高患者便利性和减轻医疗机构负担。特别是需要大剂量给药的抗体药物,药物在皮下组织中顺利扩散的药物传递技术至关重要,休昂斯实验室计划将哈伊迪弗兹应用于多种生物药物,而不仅限于特定抗体。休昂斯实验室不仅在抗体药物方面扩展应用范围,还在ADC等领域进行拓展,同时也在推进自主开发的重组人透明质酸酶单一产品“哈伊迪酶注射液”的商业化。休昂斯实验室基于去年12月对243名健康成人进行的临床一期结果,向食品药品安全处申请了哈伊迪酶注射液的产品许可,目前正在进行许可审查。休昂斯实验室生物研究所所长任采英表示:“此次专利注册的意义在于确认了哈伊迪弗兹在抗体药物上的应用可能性,而不是局限于特定抗体,并获得了相关权利。我们将继续扩大应用范围,持续加强知识产权和商业化基础。”另一方面,休昂斯与休昂斯实验室的合并推进已中止。公司方面解释称,这是因为合并决定后休昂斯股价大幅下跌,导致合并价格与当前股价之间的差距加大,以及考虑到股票回购权行使带来的财务负担。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 18:16:00 -
 全球生物ETF近期表现强劲,临床成果推动收益率上升
随着对全球生物行业的投资情绪回暖,相关的交易所交易基金(ETF)在最近一周内占据了国内ETF收益率的前列。主要制药公司的良好业绩以及新药临床试验的积极结果推动了全球生物股的反弹,同时也使国内相关股票受益。 根据韩国交易所的数据,从14日至20日的收益率前十名(不包括杠杆和反向产品)中,全球生物相关ETF占据了多个席位。"TIME全球生物主动"以8.40%的收益率位居第一,"KoAct美国生物健康主动"以7.96%位列第二。紧随其后的是"KIWOOM美国重磅生物技术药品+"(5.89%)第三,"KODEX美国S&P生物(合成)"(5.31%)第八,"TIGER美国纳斯达克生物"(5.27%)第九,以及"ACE全球大制药"(4.60%)第十。 此次全球生物ETF的集体强势被认为是由于主要制药公司第二季度业绩发布结束后,业绩不确定性减轻,加之新药临床试验接连传出积极结果。特别是19日(当地时间),美国莫德纳和全球制药巨头默克(MSD)联合开发的信使RNA(mRNA)抗癌疫苗与基于"基特鲁达"的联合疗法在黑色素瘤三期试验中达成了主要评估指标,市场对首个个性化mRNA癌症治疗药物商业化的期待加大。因此,莫德纳的股价一度飙升至177%。 李志秀,达沃投资证券研究员表示:“良好的制药公司业绩与持续的临床成果相结合,推动了纳斯达克生物和标准普尔(S&P)医疗保健指数的上涨。”实际上,TIME全球生物主动和KoAct美国生物健康主动等收益率前列的ETF中,莫德纳占据了较高的比重,因此近期莫德纳的股价飙升也反映在了ETF的收益率上。 全球生物行业的强势也波及到国内相关股票。三阳生物的股价较前一个交易日上涨了1万2900韩元(29.79%),收于5万6200韩元。莫德纳和MSD在同一天发布临床结果,而三阳生物也公开了其自有mRNA癌症疫苗载体的研究结果,这被认为是推动股价上涨的原因。为莫德纳提供DNA和RNA基因组分析服务的索马基因(Somagen)股价也上涨了29.98%(865韩元),收于3750韩元。正在开发一种可弥补现有脂质纳米颗粒(LNP)局限性的肽基mRNA药物传递平台"PEPTARDEL"的奈贝克(Naivek)也上涨了19.82%(3160韩元),收于1万9100韩元。 然而,尽管短期内反弹幅度较大,但后续支撑进一步上涨的事件有限,因此需要注意短期波动性可能加大的风险。该研究员指出:“国内生物科技在7月底形成低点后,投资情绪有所改善,正在筑底,但8月是学术会议和国内企业临床发布较少的事件空白期,加之短期反弹幅度较大,因此需要留意因获利了结而导致的调整和波动性加大的可能性。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 23:12:00 -
 mRNA抗癌药物市场开启……莫德纳发布‘治疗范式’演变预告
感染病疫苗为主的信使核糖核酸(mRNA)技术正在向癌症治疗领域全面扩展。莫德纳在个性化mRNA癌症疫苗的大规模临床三期中确认了显著效果,mRNA被认为是改变癌症治疗范式的技术。根据莫德纳与默克(MSD)于19日(当地时间)公布的临床三期结果,针对1137名高风险黑色素瘤患者,个性化mRNA癌症疫苗“因提斯美兰”和免疫抗癌药物“基特鲁达”的联合使用达成了主要目标。在手术切除癌症后,接受这两种治疗的患者,其癌症复发或扩散到其他器官的时间显著长于仅接受基特鲁达的患者。具体的效果数据将在未来的国际学术会议上公布。此次治疗的关键在于,即使是同一种黑色素瘤,患者的癌细胞突变也各不相同。研究团队通过分析手术切除的肿瘤,找到了正常细胞中不存在而癌细胞中出现的突变蛋白,即所谓的“新生抗原”,并据此为每位患者制作不同的个性化mRNA疫苗。疫苗进入体内后,细胞会读取mRNA中的信息,制造出类似新生抗原的蛋白片段,免疫细胞将其视为一种“癌细胞通缉令”,从而识别癌细胞的特征。随后,当出现具有相同特征的癌细胞时,免疫细胞会进行攻击。基特鲁达作为免疫检查点抑制剂,能够解除癌细胞对免疫细胞攻击的“刹车”,在因提斯美兰告知攻击目标后,基特鲁达则帮助实际进行攻击。这种个性化治疗中,mRNA技术具有特别的优势。mRNA作为一种“蓝图”,告诉细胞应该制造什么蛋白。因此,可以根据每位患者不同的癌症特征,轻松调整内容。制作适合患者的疫苗大约需要6周的时间。mRNA治疗药物市场的增长潜力非常大。根据全球市场调研机构Vision Research Report的数据,全球mRNA治疗药物市场从2024年的1066亿美元(约合14.9万亿韩元)增长到去年的1231亿美元(约合17.2万亿韩元)。预计到2034年将达到4504亿美元(约合62.1万亿韩元)。年均增长率(CAGR)达到15.5%。mRNA平台的普及关键在于新冠疫情期间mRNA疫苗的成功商业化。随着在全球供应链中快速开发、生产和扩展的能力得到验证,mRNA技术的效率和安全性得到了极大的信任。报告分析称,“在肺癌、结肠癌、乳腺癌等主要实体瘤中,mRNA疫苗及联合疗法的临床研究正在扩大。”制药产业战略研究院院长郑允泽表示,“随着mRNA疫苗的作用向治疗药物平台扩展,mRNA基础治疗药物的多样性得到了保障。”他还预测,“针对多种癌症类型的企业间技术竞争将更加激烈。”
2026-08-21 00:36:10 -
 三星生物制剂申请国内首个基于‘基特鲁达’的生物仿制药许可
三星生物制剂于10日宣布,已向国内申请全球销售第一的免疫抗癌药物‘基特鲁达’的生物仿制药候选物‘SB27’(成分名:帕博利珠单抗)的许可。这是国内制药公司首次申请基特鲁达生物仿制药的许可。 基特鲁达是美国默克(MSD)开发的基于PD-1抑制剂的免疫抗癌药物。去年全球销售额约为317亿美元(约合46万亿韩元)。其机制是通过阻断癌细胞逃避免疫系统的PD-1,恢复免疫细胞的抗癌作用。该药物在黑色素瘤、非小细胞肺癌、头颈癌等16个适应症中使用。 三星生物制剂计划从2024年开始,针对非小细胞肺癌患者进行全球1期和3期临床试验,以确认SB27与原药物之间的等效性。 在1期临床试验中,韩国等4个国家共招募了163名参与者,测量了药代动力学评估指标‘血浆浓度-时间曲线下面积(AUC)’,结果满足预设标准,证明与原药物等效。 在3期临床试验中,针对14个国家的555名参与者,分析了24周的‘客观反应率(ORR)’作为主要评估指标,结果显示SB27与原药物在统计学上没有显著差异,表现出等效的有效性。在安全性和免疫原性方面,两组之间也未观察到显著差异。 三星生物制剂临床医学总部负责人申东勋表示:“在许可审查过程中,我们将充分说明SB27的研发结果,并顺利进行相关程序,以尽快为国内患者提供免疫抗癌药物的治疗选择。” 此外,美国食品药品监督管理局(FDA)决定从10月起降低对专业药品(PDUFA)和生物仿制药企业的许可审查费用。这将减轻包括三星生物制剂在内的国内企业在开发针对美国市场的生物仿制药时的负担。 新药(NDA)和生物药品(BLA)的许可审查费用在附带临床数据的情况下,较去年降低了1.7%,定为460万753美元(约合66亿韩元)。生物仿制药(BsUFA)费用也降低了6.3%,定为112万4936美元(约合16亿韩元)。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 01:56:00 -
 韩华证券:阿尔特奥根凭借5200亿韩元技术出口证明平台竞争力,目标价上调
韩华证券于6日表示,阿尔特奥根通过5200亿韩元的新技术出口合同再次确认了其平台技术的竞争力。因此,将目标股价从44万韩元上调至58万韩元,维持“买入”评级。 韩华证券研究员金善雅表示:“最近,由于市场对皮下注射剂型生物仿制药的误解,导致股价大幅调整。此次合同表明,即使竞争生物仿制药出现,对阿尔特奥根平台的需求仍将持续。” 阿尔特奥根在前一天宣布,已签署一项包括预付款和阶段性技术费(里程碑)在内的总额为3亿6500万美元(约5219亿韩元)的技术转让合同。常规技术费(特许权使用费)另算。金研究员指出:“考虑到最近合同规模在每个品种为2亿8500万至3亿美元的水平,此次合同规模更大。预付款在现有合同结构下约为2000万美元(约286亿韩元)。” 金研究员还表示:“任何品种都有可能成为年销售额超过50亿美元的抗癌药物‘恩赫图’的影响力产品。” 基特鲁达皮下注射剂型销售的快速扩大也带来了积极影响。金研究员指出:“之前预计年转化率为6%至7%,但截至今年6月,实际转化率已达到8.9%;皮下注射剂型的销售额已扩大至基特鲁达整体销售的5.5%。” 她进一步分析:“在4日MSD的业绩发布会上,基特鲁达静脉注射剂型的销售额与上季度持平,而皮下注射剂型的销售额则较上季度增长262%,达到了4亿6300万美元;上半年累计销售额也超过了5亿9000万美元,预计今年第二季度将首次收到销售里程碑。” 她预测:“如果目前的销售速度持续下去,MSD设定的2027年皮下注射转化率30%的目标,以及2029年年销售额达到100亿美元的目标都是有可能实现的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 16:56:00 -
 韩美制药将肥胖药物适应症扩展至糖尿病治疗
韩美制药宣布将其自主研发的GLP-1新药“艾佩格雷纳肽”的适应症扩展至糖尿病治疗。该公司将肥胖视为一种复杂的代谢疾病,而非单一疾病,并启动了艾佩格雷纳肽的生命周期管理(LCM)战略,旨在将其发展为连接肥胖、糖尿病和心血管疾病的“代谢疾病综合平台”。根据韩美制药的消息,针对糖尿病治疗的适应症扩展,国内三期临床试验已开始对受试者进行给药。该三期临床试验针对2型糖尿病患者,评估艾佩格雷纳肽与二甲双胍、SGLT2抑制剂(达格列净)联合治疗的血糖控制效果,首次给药于上个月开始。该三期临床试验将在国内进行,采用多中心、随机分配、双盲、安慰剂对照的设计,预计于2028年结束。韩美制药计划基于与合作伙伴共同进行的6000名2型糖尿病患者的全球开发经验,确保糖尿病适应症的获得。公司表示,艾佩格雷纳肽不仅表现出减重和血糖控制的效果,还观察到了心血管和肾脏保护的潜在效能。韩美制药创新成长部门负责人金娜英表示:“艾佩格雷纳肽具有超越肥胖,扩展至糖尿病、心血管和肾脏疾病等多种代谢疾病治疗领域的潜力。”此外,韩美制药的肥胖药物艾佩格雷纳肽于去年12月向食品药品安全处申请了上市许可,并被指定为全球创新产品快速审查(GIFT)对象,预计审查时间将比一般许可程序缩短。公司强调,艾佩格雷纳肽与“维戈比”等全球主要产品不同,已在韩国人群中直接验证了其功效和安全性,计划不仅在国内市场,还将进军亚洲等全球市场。实际上,全球肥胖治疗药物市场正在快速增长。“迈恩扎”在今年第一季度的销售额达到了870亿美元(约合13万亿韩元),超越抗癌药物“基特鲁达”,成为全球销量最高的药品。同一时期,“维戈比”的销售额为1823.5亿瑞典克朗(约合4万亿韩元),使肥胖和糖尿病新药成为全球制药市场的核心增长动力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 03:45:45 -
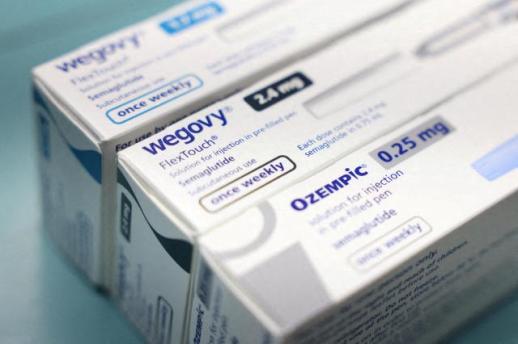 国内药企如何在竞争激烈的肥胖治疗药物市场中突围
“您打算使用哪种肥胖治疗药物?” 在对肥胖治疗药物市场的采访中,我多次比较了不同产品的减重效果、副作用和价格,并整理了可及性和剂型便利性的差异。然而,当被问及选择哪一种时,我却难以立即作出回答。 首先浮现在脑海中的,是诺和诺德的“维戈比”和艾莱利的“马ウン扎罗”。这两款产品不仅是众多选择中的一项,更是已经成为市场的标准。它们通过大规模的临床数据证明了效果,并在保险覆盖和销售网络扩展中积累了处方经验。数据建立了信任,而信任又进一步推动了处方的增加。 市场格局也在迅速变化。全球药品销售排名在三年内发生了翻转,马ウン扎罗超越抗癌药物“基特鲁达”跃居第一,这一事实具有象征意义,显示出肥胖治疗药物已不再是简单的新兴市场,而是制药行业的中心。 这一波动影响到了周边产业。健康食品、保健品和美容行业表示,市场感受发生了变化。以往“有助于减肥”的信息已难以说服消费者。以减肥为主打的美容院和部分诊所开始表示:“减重由药物负责,我们则专注于体型矫正和管理。”肥胖治疗药物正在改变市场的角色分工。 在这一标准已确立的市场中,国内制药和生物企业也纷纷进入。预计在今年下半年,韩美制药的“艾非格列奈”将上市,成为国内首个肥胖治疗药物。HK伊诺恩从中国赛云德生物科技引进的“艾克诺格鲁肽”计划在年内完成临床试验,而JW中外制药从中国引进的“博方格鲁肽”也计划在下半年推进国内三期临床试验。此外,还有一些处于临床一期阶段或尚未获得临床试验批准的产品。 进入市场的原因显而易见。市场规模和增长速度都极为可观。尽管意识到这是一个红海市场,但企业仍难以抽身。 国内企业也有自己的解决方案。通过减少副作用,或多样化剂型(如长效型、口服型、贴片型)来应对。同时,企业也提出了补偿肌肉损失副作用的机制。然而,作为后发者的结构性局限性显而易见。维戈比和马ウン扎罗已经积累了数千人的长期临床数据,并获得了全球监管机构的批准和处方经验。 最近,口服治疗药物的出现使竞争格局更加复杂。诺和诺德的“维戈比胶囊”从今年开始在美国的7万多家药店销售。艾莱利的口服肥胖治疗药物“胖达优”在美国上市三周后,处方数量已达到约5600份。 此外,价格竞争和赛马格鲁肽专利到期后的低价仿制药变数也在增加。市场的门槛正变得越来越高。 后发者的困难在现场更为直接。一位业内人士表示:“在市场标准已确立的情况下,国内产品可能更现实的选择是在东南亚等新兴市场寻找机会。”这句话间接表达了正面竞争的压力。 分析认为,国产新药要想成功,必须在价格竞争上与大制药公司抗衡,但这种观点现在似乎已显得无力。考虑到先行者积累的临床数据、处方经验和销售网络,仅靠简单的价格策略难以撼动市场。 在这一标准已确立的市场中,后发者能够提出的竞争力仍然是一个悬而未决的问题。尽管差异化的尝试仍在继续,但其成果是否能在国内市场之外延伸至全球竞争力,仍然是关键。 我们需要反思,是否在已经形成的战场上,仅仅是在磨砺一把旧刀。艰难研发的新药能否不局限于狭小的市场,而成为患者优先选择的治疗方案,值得我们关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 15:13:38 -
 阿尔特奥根第一季度营业利润达393亿,技术出口效应显著
阿尔特奥根凭借技术出口成果,第一季度业绩大幅增长。 阿尔特奥根于8日宣布,2026年第一季度合并营业收入达716亿韩元,营业利润393亿韩元(营业利润率54.9%),净利润713亿韩元。 此次业绩的显著提升主要得益于基于自家透明质酸酶平台“海博酶”的新技术出口合同。公司在1月与特萨罗签署了2.85亿美元的合同,用于免疫抗癌药物“吉姆帕瑞”的皮下注射(SC)剂型开发,随后在3月与生物基因公司签署了总额为5.79亿美元的追加合同。 海博酶是将静脉注射(IV)药物转化为皮下注射(SC)的平台,能够缩短给药时间,提高患者便利性。这一平台也可用于全球制药公司的主要产品生命周期延长策略。 特别是,应用ALT-B4的默沙东免疫抗癌药物“基特鲁达”SC剂型的推出,证明了技术竞争力。由此,全球制药公司对剂型转换的需求不断扩大,阿尔特奥根的技术关注度也在上升。 阿尔特奥根建立了基于积累的物质转移协议(MTA)经验和临床、制造数据的候选物质与ALT-B4的快速适配验证体系。这一体系加快了与全球制药公司的谈判进程。 此外,基特鲁达SC在美国获得了J-code,预计将减轻处方和保险索赔的负担,加快转换速度。公司预计,相关里程碑收益将从下半年开始正式反映。 阿尔特奥根首席执行官全泰妍表示:“海博酶平台的全球需求正在扩大,我们将通过进一步的技术出口和商业化,增强版税和供应收入基础。” ◆北京韩美首次年销售突破4000亿,韩美制药成为现金创造源 韩美制药的中国子公司北京韩美制药有限公司自成立以来首次年销售突破4000亿韩元,成为集团内的核心收益来源。 8日,北京韩美宣布,2025年销售额为4024亿韩元,营业利润为777亿韩元。这一成绩被认为是基于自1996年成立以来持续推进的本地化战略和产品竞争力,在中国药品市场波动中保持稳定增长的结果。 基于这一业绩,韩美制药的财务贡献也在扩大。韩美制药持有北京韩美73.68%的股份,去年获得约90亿韩元的股息收入。自2009年以来,累计股息金额约为1380亿韩元。2026年的股息总额为385亿韩元,其中约284亿韩元归属于韩美制药。 北京韩美的稳定现金流为韩美制药的研发(R&D)投资和全球业务扩展提供了资金支持,增强了集团整体的财务健康。 公司积极应对中国政府的集中采购(VBP)政策等监管环境变化。依托覆盖约9000家医院和20万名医疗人员的销售网络,提高了市场应对能力,同时通过生产工艺优化和生产基地扩展增强了成本竞争力。 在产品组合方面,北京韩美以便秘药“利通”、止咳药“依安平”、化痰药“依坦晶”等现有主力产品为基础,保持稳定销售,同时在高血压、糖尿病等慢性病领域扩展产品线,推动增长动力多元化。 北京韩美相关人士表示:“基于本地化战略,继续保持稳定增长,为集团的全球竞争力提升做出贡献。” ◆西珍第一季度营业利润增长58%,HPV和GI领域业绩改善 西珍凭借非呼吸类产品的增长,实现了第一季度销售和盈利双双提升。 西珍于8日宣布,2026年第一季度合并营业收入为1291亿韩元,营业利润为236亿韩元。销售额同比增长11.3%,营业利润增长58.6%,延续了上季度的盈利改善趋势。 推动增长的是非呼吸类综合产品线。该部门的销售额同比增长32.6%,消化道(GI)、人乳头瘤病毒(HPV)、性传播感染(STI)产品线均增长超过30%。 特别是HPV产品线的主要招标中标和筛查市场的扩大推动了增长。随着对PCR基础诊断的需求增加,GI和STI产品线也保持了稳定的增长。呼吸类产品线因季节性因素等波动,但对整体销售增长影响不大。 盈利改善被分析为成本结构优化和费用管理加强的结果。销售成本率降低,销售费用和研发费用有效运作,导致营业利润增加。 按地区划分,欧洲占整体销售的约65%,保持核心市场地位。其次是亚洲(13.9%)、美洲(13.3%)和韩国(7.4%),销售分布均衡。 西珍还在基于数据和自动化的诊断业务升级方面发力。利用PCR检测数据推出的实时分析平台“STAgora™”及全流程自动化系统“CURECA™”在全球学术会议上发布,展示了下一代诊断战略。 西珍财务总监金正勇表示:“非呼吸类产品线的增长正在扩大销售基础,我们将通过成本效率和数据驱动的战略,增强中长期竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 01:29:57
-
阿尔特奥真技术应用的皮下注射版基特鲁达在日本获得销售批准
免疫抗癌药物“基特鲁达”的皮下注射(SC)剂型在日本获得了制造和销售许可。 阿尔特奥真于18日宣布,其皮下注射剂型转换平台“哈伊布罗扎姆(Hybrozyme)”的核心成分ALT-B4(成分名为贝拉透明质酸酶α)应用于MSD的基特鲁达SC(日本产品名为基杰特)已在日本获得批准。 基特鲁达SC是MSD的免疫检查点抑制剂基特鲁达(成分名为帕博利珠单抗)与阿尔特奥真的贝拉透明质酸酶α的复合制剂。该药物将原本需要约30分钟静脉注射(IV)的给药方式,开发为可以在1至2分钟内通过皮下注射给药。 ALT-B4是一种重组人透明质酸酶,能够暂时分解皮下的透明质酸,帮助药物在皮下组织内的扩散和吸收。利用这一技术,大容量生物药品也可以从静脉注射转为皮下注射。 基特鲁达自2017年在日本上市以来,已被用于多种癌症适应症,此次SC剂型也可在与IV剂型相同的适应症下使用。 阿尔特奥真表示:“此次日本的批准具有重要意义,因为它在美国、欧洲和加拿大的许可之后,进一步扩大了ALT-B4应用于基特鲁达SC的全球商业化基础。” 日本的批准是基于针对进展性和复发性非小细胞肺癌患者的三期临床试验(MK-3475A-D77)结果。MSD解释称,该临床试验中基特鲁达联合疗法的SC剂型与IV剂型相比显示出非劣效性,且未发现新的安全性问题。 阿尔特奥真此前已公告,将从MSD处收到基特鲁达SC销售的第一个销售里程碑2500万美元(约合345亿韩元)。这是双方之间许可协议中包含的最高10亿美元(约合1.38万亿韩元)规模的基特鲁达SC销售里程碑中的第一个。 阿尔特奥真相关人士表示:“日本的批准为全球市场上SC剂型的转变奠定了更广阔的基础,同时,应用ALT-B4的产品在主要市场的商业化,持续证明了哈伊布罗扎姆平台的技术实力和商业价值。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 19:40:00 -
休昂斯实验室通过抗体11种的‘SC转换’技术专利加强商业化基础
休昂斯全球的子公司休昂斯实验室获得了将静脉注射(IV)抗体治疗剂转变为皮下注射(SC)的制剂变更平台“哈伊迪弗兹(HyDIFFUZE)”的大量知识产权(IP)。休昂斯实验室于31日表示,已完成基于重组人透明质酸酶的皮下透明质酸暂时分解,从而帮助药物扩散和吸收的哈伊迪弗兹应用于11种抗体药物的皮下注射组合物的国内专利注册和国际专利申请(PCT)。专利对象包括佩姆布罗利珠单抗(基特鲁达)、贝伐单抗(阿瓦斯汀)、奥比珠单抗(加泽罗托)、拉穆西单抗(赛拉姆扎)、多纳单抗、伊萨图单抗(赛克利萨)、德瓦鲁单抗(印菲吉)、多斯塔单抗(欧夫基特)、塞图单抗(艾尔比图斯)、利桑基单抗(天空之力)、杜匹单抗(杜菲克森特)等11种主要抗体。在非临床药代动力学(PK)试验中,应用哈伊迪弗兹的皮下注射组的最大血药浓度(Cmax)比未应用哈伊迪弗兹的皮下注射组高出约113%至170%,药物暴露量(AUC)高出约117%至162%。公司表示,通过这一结果确认了应用哈伊迪弗兹时皮下注射的抗体药物在体内更有效吸收的可能性。休昂斯实验室在今年3月于美国临床药理治疗学会(ASCPT)上公开了将哈伊迪弗兹应用于11种单克隆抗体和3种抗体药物结合体(ADC)的非临床结果。当时,即使在抗体投与量减少约25%的条件下,仍确认了与未应用哈伊迪弗兹的高浓度制剂相似的药物暴露,且在7月还注册了基于哈伊迪弗兹的ADC皮下注射组合物的国内专利。全球生物行业正在加速将静脉注射转变为皮下注射的开发竞争,以提高患者便利性和减轻医疗机构负担。特别是需要大剂量给药的抗体药物,药物在皮下组织中顺利扩散的药物传递技术至关重要,休昂斯实验室计划将哈伊迪弗兹应用于多种生物药物,而不仅限于特定抗体。休昂斯实验室不仅在抗体药物方面扩展应用范围,还在ADC等领域进行拓展,同时也在推进自主开发的重组人透明质酸酶单一产品“哈伊迪酶注射液”的商业化。休昂斯实验室基于去年12月对243名健康成人进行的临床一期结果,向食品药品安全处申请了哈伊迪酶注射液的产品许可,目前正在进行许可审查。休昂斯实验室生物研究所所长任采英表示:“此次专利注册的意义在于确认了哈伊迪弗兹在抗体药物上的应用可能性,而不是局限于特定抗体,并获得了相关权利。我们将继续扩大应用范围,持续加强知识产权和商业化基础。”另一方面,休昂斯与休昂斯实验室的合并推进已中止。公司方面解释称,这是因为合并决定后休昂斯股价大幅下跌,导致合并价格与当前股价之间的差距加大,以及考虑到股票回购权行使带来的财务负担。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-31 18:16:00 -
全球生物ETF近期表现强劲,临床成果推动收益率上升
随着对全球生物行业的投资情绪回暖,相关的交易所交易基金(ETF)在最近一周内占据了国内ETF收益率的前列。主要制药公司的良好业绩以及新药临床试验的积极结果推动了全球生物股的反弹,同时也使国内相关股票受益。 根据韩国交易所的数据,从14日至20日的收益率前十名(不包括杠杆和反向产品)中,全球生物相关ETF占据了多个席位。"TIME全球生物主动"以8.40%的收益率位居第一,"KoAct美国生物健康主动"以7.96%位列第二。紧随其后的是"KIWOOM美国重磅生物技术药品+"(5.89%)第三,"KODEX美国S&P生物(合成)"(5.31%)第八,"TIGER美国纳斯达克生物"(5.27%)第九,以及"ACE全球大制药"(4.60%)第十。 此次全球生物ETF的集体强势被认为是由于主要制药公司第二季度业绩发布结束后,业绩不确定性减轻,加之新药临床试验接连传出积极结果。特别是19日(当地时间),美国莫德纳和全球制药巨头默克(MSD)联合开发的信使RNA(mRNA)抗癌疫苗与基于"基特鲁达"的联合疗法在黑色素瘤三期试验中达成了主要评估指标,市场对首个个性化mRNA癌症治疗药物商业化的期待加大。因此,莫德纳的股价一度飙升至177%。 李志秀,达沃投资证券研究员表示:“良好的制药公司业绩与持续的临床成果相结合,推动了纳斯达克生物和标准普尔(S&P)医疗保健指数的上涨。”实际上,TIME全球生物主动和KoAct美国生物健康主动等收益率前列的ETF中,莫德纳占据了较高的比重,因此近期莫德纳的股价飙升也反映在了ETF的收益率上。 全球生物行业的强势也波及到国内相关股票。三阳生物的股价较前一个交易日上涨了1万2900韩元(29.79%),收于5万6200韩元。莫德纳和MSD在同一天发布临床结果,而三阳生物也公开了其自有mRNA癌症疫苗载体的研究结果,这被认为是推动股价上涨的原因。为莫德纳提供DNA和RNA基因组分析服务的索马基因(Somagen)股价也上涨了29.98%(865韩元),收于3750韩元。正在开发一种可弥补现有脂质纳米颗粒(LNP)局限性的肽基mRNA药物传递平台"PEPTARDEL"的奈贝克(Naivek)也上涨了19.82%(3160韩元),收于1万9100韩元。 然而,尽管短期内反弹幅度较大,但后续支撑进一步上涨的事件有限,因此需要注意短期波动性可能加大的风险。该研究员指出:“国内生物科技在7月底形成低点后,投资情绪有所改善,正在筑底,但8月是学术会议和国内企业临床发布较少的事件空白期,加之短期反弹幅度较大,因此需要留意因获利了结而导致的调整和波动性加大的可能性。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-21 23:12:00 -
mRNA抗癌药物市场开启……莫德纳发布‘治疗范式’演变预告
感染病疫苗为主的信使核糖核酸(mRNA)技术正在向癌症治疗领域全面扩展。莫德纳在个性化mRNA癌症疫苗的大规模临床三期中确认了显著效果,mRNA被认为是改变癌症治疗范式的技术。根据莫德纳与默克(MSD)于19日(当地时间)公布的临床三期结果,针对1137名高风险黑色素瘤患者,个性化mRNA癌症疫苗“因提斯美兰”和免疫抗癌药物“基特鲁达”的联合使用达成了主要目标。在手术切除癌症后,接受这两种治疗的患者,其癌症复发或扩散到其他器官的时间显著长于仅接受基特鲁达的患者。具体的效果数据将在未来的国际学术会议上公布。此次治疗的关键在于,即使是同一种黑色素瘤,患者的癌细胞突变也各不相同。研究团队通过分析手术切除的肿瘤,找到了正常细胞中不存在而癌细胞中出现的突变蛋白,即所谓的“新生抗原”,并据此为每位患者制作不同的个性化mRNA疫苗。疫苗进入体内后,细胞会读取mRNA中的信息,制造出类似新生抗原的蛋白片段,免疫细胞将其视为一种“癌细胞通缉令”,从而识别癌细胞的特征。随后,当出现具有相同特征的癌细胞时,免疫细胞会进行攻击。基特鲁达作为免疫检查点抑制剂,能够解除癌细胞对免疫细胞攻击的“刹车”,在因提斯美兰告知攻击目标后,基特鲁达则帮助实际进行攻击。这种个性化治疗中,mRNA技术具有特别的优势。mRNA作为一种“蓝图”,告诉细胞应该制造什么蛋白。因此,可以根据每位患者不同的癌症特征,轻松调整内容。制作适合患者的疫苗大约需要6周的时间。mRNA治疗药物市场的增长潜力非常大。根据全球市场调研机构Vision Research Report的数据,全球mRNA治疗药物市场从2024年的1066亿美元(约合14.9万亿韩元)增长到去年的1231亿美元(约合17.2万亿韩元)。预计到2034年将达到4504亿美元(约合62.1万亿韩元)。年均增长率(CAGR)达到15.5%。mRNA平台的普及关键在于新冠疫情期间mRNA疫苗的成功商业化。随着在全球供应链中快速开发、生产和扩展的能力得到验证,mRNA技术的效率和安全性得到了极大的信任。报告分析称,“在肺癌、结肠癌、乳腺癌等主要实体瘤中,mRNA疫苗及联合疗法的临床研究正在扩大。”制药产业战略研究院院长郑允泽表示,“随着mRNA疫苗的作用向治疗药物平台扩展,mRNA基础治疗药物的多样性得到了保障。”他还预测,“针对多种癌症类型的企业间技术竞争将更加激烈。”
2026-08-21 00:36:10 -
三星生物制剂申请国内首个基于‘基特鲁达’的生物仿制药许可
三星生物制剂于10日宣布,已向国内申请全球销售第一的免疫抗癌药物‘基特鲁达’的生物仿制药候选物‘SB27’(成分名:帕博利珠单抗)的许可。这是国内制药公司首次申请基特鲁达生物仿制药的许可。 基特鲁达是美国默克(MSD)开发的基于PD-1抑制剂的免疫抗癌药物。去年全球销售额约为317亿美元(约合46万亿韩元)。其机制是通过阻断癌细胞逃避免疫系统的PD-1,恢复免疫细胞的抗癌作用。该药物在黑色素瘤、非小细胞肺癌、头颈癌等16个适应症中使用。 三星生物制剂计划从2024年开始,针对非小细胞肺癌患者进行全球1期和3期临床试验,以确认SB27与原药物之间的等效性。 在1期临床试验中,韩国等4个国家共招募了163名参与者,测量了药代动力学评估指标‘血浆浓度-时间曲线下面积(AUC)’,结果满足预设标准,证明与原药物等效。 在3期临床试验中,针对14个国家的555名参与者,分析了24周的‘客观反应率(ORR)’作为主要评估指标,结果显示SB27与原药物在统计学上没有显著差异,表现出等效的有效性。在安全性和免疫原性方面,两组之间也未观察到显著差异。 三星生物制剂临床医学总部负责人申东勋表示:“在许可审查过程中,我们将充分说明SB27的研发结果,并顺利进行相关程序,以尽快为国内患者提供免疫抗癌药物的治疗选择。” 此外,美国食品药品监督管理局(FDA)决定从10月起降低对专业药品(PDUFA)和生物仿制药企业的许可审查费用。这将减轻包括三星生物制剂在内的国内企业在开发针对美国市场的生物仿制药时的负担。 新药(NDA)和生物药品(BLA)的许可审查费用在附带临床数据的情况下,较去年降低了1.7%,定为460万753美元(约合66亿韩元)。生物仿制药(BsUFA)费用也降低了6.3%,定为112万4936美元(约合16亿韩元)。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-11 01:56:00 -
韩华证券:阿尔特奥根凭借5200亿韩元技术出口证明平台竞争力,目标价上调
韩华证券于6日表示,阿尔特奥根通过5200亿韩元的新技术出口合同再次确认了其平台技术的竞争力。因此,将目标股价从44万韩元上调至58万韩元,维持“买入”评级。 韩华证券研究员金善雅表示:“最近,由于市场对皮下注射剂型生物仿制药的误解,导致股价大幅调整。此次合同表明,即使竞争生物仿制药出现,对阿尔特奥根平台的需求仍将持续。” 阿尔特奥根在前一天宣布,已签署一项包括预付款和阶段性技术费(里程碑)在内的总额为3亿6500万美元(约5219亿韩元)的技术转让合同。常规技术费(特许权使用费)另算。金研究员指出:“考虑到最近合同规模在每个品种为2亿8500万至3亿美元的水平,此次合同规模更大。预付款在现有合同结构下约为2000万美元(约286亿韩元)。” 金研究员还表示:“任何品种都有可能成为年销售额超过50亿美元的抗癌药物‘恩赫图’的影响力产品。” 基特鲁达皮下注射剂型销售的快速扩大也带来了积极影响。金研究员指出:“之前预计年转化率为6%至7%,但截至今年6月,实际转化率已达到8.9%;皮下注射剂型的销售额已扩大至基特鲁达整体销售的5.5%。” 她进一步分析:“在4日MSD的业绩发布会上,基特鲁达静脉注射剂型的销售额与上季度持平,而皮下注射剂型的销售额则较上季度增长262%,达到了4亿6300万美元;上半年累计销售额也超过了5亿9000万美元,预计今年第二季度将首次收到销售里程碑。” 她预测:“如果目前的销售速度持续下去,MSD设定的2027年皮下注射转化率30%的目标,以及2029年年销售额达到100亿美元的目标都是有可能实现的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-06 16:56:00 -
韩美制药将肥胖药物适应症扩展至糖尿病治疗
韩美制药宣布将其自主研发的GLP-1新药“艾佩格雷纳肽”的适应症扩展至糖尿病治疗。该公司将肥胖视为一种复杂的代谢疾病,而非单一疾病,并启动了艾佩格雷纳肽的生命周期管理(LCM)战略,旨在将其发展为连接肥胖、糖尿病和心血管疾病的“代谢疾病综合平台”。根据韩美制药的消息,针对糖尿病治疗的适应症扩展,国内三期临床试验已开始对受试者进行给药。该三期临床试验针对2型糖尿病患者,评估艾佩格雷纳肽与二甲双胍、SGLT2抑制剂(达格列净)联合治疗的血糖控制效果,首次给药于上个月开始。该三期临床试验将在国内进行,采用多中心、随机分配、双盲、安慰剂对照的设计,预计于2028年结束。韩美制药计划基于与合作伙伴共同进行的6000名2型糖尿病患者的全球开发经验,确保糖尿病适应症的获得。公司表示,艾佩格雷纳肽不仅表现出减重和血糖控制的效果,还观察到了心血管和肾脏保护的潜在效能。韩美制药创新成长部门负责人金娜英表示:“艾佩格雷纳肽具有超越肥胖,扩展至糖尿病、心血管和肾脏疾病等多种代谢疾病治疗领域的潜力。”此外,韩美制药的肥胖药物艾佩格雷纳肽于去年12月向食品药品安全处申请了上市许可,并被指定为全球创新产品快速审查(GIFT)对象,预计审查时间将比一般许可程序缩短。公司强调,艾佩格雷纳肽与“维戈比”等全球主要产品不同,已在韩国人群中直接验证了其功效和安全性,计划不仅在国内市场,还将进军亚洲等全球市场。实际上,全球肥胖治疗药物市场正在快速增长。“迈恩扎”在今年第一季度的销售额达到了870亿美元(约合13万亿韩元),超越抗癌药物“基特鲁达”,成为全球销量最高的药品。同一时期,“维戈比”的销售额为1823.5亿瑞典克朗(约合4万亿韩元),使肥胖和糖尿病新药成为全球制药市场的核心增长动力。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-19 03:45:45 -
国内药企如何在竞争激烈的肥胖治疗药物市场中突围
“您打算使用哪种肥胖治疗药物?” 在对肥胖治疗药物市场的采访中,我多次比较了不同产品的减重效果、副作用和价格,并整理了可及性和剂型便利性的差异。然而,当被问及选择哪一种时,我却难以立即作出回答。 首先浮现在脑海中的,是诺和诺德的“维戈比”和艾莱利的“马ウン扎罗”。这两款产品不仅是众多选择中的一项,更是已经成为市场的标准。它们通过大规模的临床数据证明了效果,并在保险覆盖和销售网络扩展中积累了处方经验。数据建立了信任,而信任又进一步推动了处方的增加。 市场格局也在迅速变化。全球药品销售排名在三年内发生了翻转,马ウン扎罗超越抗癌药物“基特鲁达”跃居第一,这一事实具有象征意义,显示出肥胖治疗药物已不再是简单的新兴市场,而是制药行业的中心。 这一波动影响到了周边产业。健康食品、保健品和美容行业表示,市场感受发生了变化。以往“有助于减肥”的信息已难以说服消费者。以减肥为主打的美容院和部分诊所开始表示:“减重由药物负责,我们则专注于体型矫正和管理。”肥胖治疗药物正在改变市场的角色分工。 在这一标准已确立的市场中,国内制药和生物企业也纷纷进入。预计在今年下半年,韩美制药的“艾非格列奈”将上市,成为国内首个肥胖治疗药物。HK伊诺恩从中国赛云德生物科技引进的“艾克诺格鲁肽”计划在年内完成临床试验,而JW中外制药从中国引进的“博方格鲁肽”也计划在下半年推进国内三期临床试验。此外,还有一些处于临床一期阶段或尚未获得临床试验批准的产品。 进入市场的原因显而易见。市场规模和增长速度都极为可观。尽管意识到这是一个红海市场,但企业仍难以抽身。 国内企业也有自己的解决方案。通过减少副作用,或多样化剂型(如长效型、口服型、贴片型)来应对。同时,企业也提出了补偿肌肉损失副作用的机制。然而,作为后发者的结构性局限性显而易见。维戈比和马ウン扎罗已经积累了数千人的长期临床数据,并获得了全球监管机构的批准和处方经验。 最近,口服治疗药物的出现使竞争格局更加复杂。诺和诺德的“维戈比胶囊”从今年开始在美国的7万多家药店销售。艾莱利的口服肥胖治疗药物“胖达优”在美国上市三周后,处方数量已达到约5600份。 此外,价格竞争和赛马格鲁肽专利到期后的低价仿制药变数也在增加。市场的门槛正变得越来越高。 后发者的困难在现场更为直接。一位业内人士表示:“在市场标准已确立的情况下,国内产品可能更现实的选择是在东南亚等新兴市场寻找机会。”这句话间接表达了正面竞争的压力。 分析认为,国产新药要想成功,必须在价格竞争上与大制药公司抗衡,但这种观点现在似乎已显得无力。考虑到先行者积累的临床数据、处方经验和销售网络,仅靠简单的价格策略难以撼动市场。 在这一标准已确立的市场中,后发者能够提出的竞争力仍然是一个悬而未决的问题。尽管差异化的尝试仍在继续,但其成果是否能在国内市场之外延伸至全球竞争力,仍然是关键。 我们需要反思,是否在已经形成的战场上,仅仅是在磨砺一把旧刀。艰难研发的新药能否不局限于狭小的市场,而成为患者优先选择的治疗方案,值得我们关注。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-14 15:13:38 -
阿尔特奥根第一季度营业利润达393亿,技术出口效应显著
阿尔特奥根凭借技术出口成果,第一季度业绩大幅增长。 阿尔特奥根于8日宣布,2026年第一季度合并营业收入达716亿韩元,营业利润393亿韩元(营业利润率54.9%),净利润713亿韩元。 此次业绩的显著提升主要得益于基于自家透明质酸酶平台“海博酶”的新技术出口合同。公司在1月与特萨罗签署了2.85亿美元的合同,用于免疫抗癌药物“吉姆帕瑞”的皮下注射(SC)剂型开发,随后在3月与生物基因公司签署了总额为5.79亿美元的追加合同。 海博酶是将静脉注射(IV)药物转化为皮下注射(SC)的平台,能够缩短给药时间,提高患者便利性。这一平台也可用于全球制药公司的主要产品生命周期延长策略。 特别是,应用ALT-B4的默沙东免疫抗癌药物“基特鲁达”SC剂型的推出,证明了技术竞争力。由此,全球制药公司对剂型转换的需求不断扩大,阿尔特奥根的技术关注度也在上升。 阿尔特奥根建立了基于积累的物质转移协议(MTA)经验和临床、制造数据的候选物质与ALT-B4的快速适配验证体系。这一体系加快了与全球制药公司的谈判进程。 此外,基特鲁达SC在美国获得了J-code,预计将减轻处方和保险索赔的负担,加快转换速度。公司预计,相关里程碑收益将从下半年开始正式反映。 阿尔特奥根首席执行官全泰妍表示:“海博酶平台的全球需求正在扩大,我们将通过进一步的技术出口和商业化,增强版税和供应收入基础。” ◆北京韩美首次年销售突破4000亿,韩美制药成为现金创造源 韩美制药的中国子公司北京韩美制药有限公司自成立以来首次年销售突破4000亿韩元,成为集团内的核心收益来源。 8日,北京韩美宣布,2025年销售额为4024亿韩元,营业利润为777亿韩元。这一成绩被认为是基于自1996年成立以来持续推进的本地化战略和产品竞争力,在中国药品市场波动中保持稳定增长的结果。 基于这一业绩,韩美制药的财务贡献也在扩大。韩美制药持有北京韩美73.68%的股份,去年获得约90亿韩元的股息收入。自2009年以来,累计股息金额约为1380亿韩元。2026年的股息总额为385亿韩元,其中约284亿韩元归属于韩美制药。 北京韩美的稳定现金流为韩美制药的研发(R&D)投资和全球业务扩展提供了资金支持,增强了集团整体的财务健康。 公司积极应对中国政府的集中采购(VBP)政策等监管环境变化。依托覆盖约9000家医院和20万名医疗人员的销售网络,提高了市场应对能力,同时通过生产工艺优化和生产基地扩展增强了成本竞争力。 在产品组合方面,北京韩美以便秘药“利通”、止咳药“依安平”、化痰药“依坦晶”等现有主力产品为基础,保持稳定销售,同时在高血压、糖尿病等慢性病领域扩展产品线,推动增长动力多元化。 北京韩美相关人士表示:“基于本地化战略,继续保持稳定增长,为集团的全球竞争力提升做出贡献。” ◆西珍第一季度营业利润增长58%,HPV和GI领域业绩改善 西珍凭借非呼吸类产品的增长,实现了第一季度销售和盈利双双提升。 西珍于8日宣布,2026年第一季度合并营业收入为1291亿韩元,营业利润为236亿韩元。销售额同比增长11.3%,营业利润增长58.6%,延续了上季度的盈利改善趋势。 推动增长的是非呼吸类综合产品线。该部门的销售额同比增长32.6%,消化道(GI)、人乳头瘤病毒(HPV)、性传播感染(STI)产品线均增长超过30%。 特别是HPV产品线的主要招标中标和筛查市场的扩大推动了增长。随着对PCR基础诊断的需求增加,GI和STI产品线也保持了稳定的增长。呼吸类产品线因季节性因素等波动,但对整体销售增长影响不大。 盈利改善被分析为成本结构优化和费用管理加强的结果。销售成本率降低,销售费用和研发费用有效运作,导致营业利润增加。 按地区划分,欧洲占整体销售的约65%,保持核心市场地位。其次是亚洲(13.9%)、美洲(13.3%)和韩国(7.4%),销售分布均衡。 西珍还在基于数据和自动化的诊断业务升级方面发力。利用PCR检测数据推出的实时分析平台“STAgora™”及全流程自动化系统“CURECA™”在全球学术会议上发布,展示了下一代诊断战略。 西珍财务总监金正勇表示:“非呼吸类产品线的增长正在扩大销售基础,我们将通过成本效率和数据驱动的战略,增强中长期竞争力。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-09 01:29:57









