
主页搜索
搜索
选择时间
搜索范围
全部的
‘房地产数据’新闻 5个
-
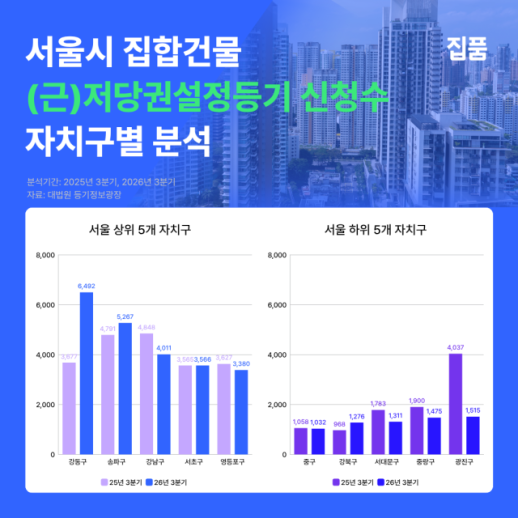 2026年第三季度首尔集体建筑的抵押权登记申请数量为61885件,同比下降0.9%
今年第三季度,首尔集体建筑的抵押权登记申请数量较去年同期略有下降。然而,强东区、诺原区和道峰区等部分地区则呈现增长趋势,各自治区的情况不尽相同。 根据房地产数据提供服务平台집품对大法院登记信息广场资料的分析,2026年第三季度首尔25个自治区集体建筑的抵押权登记申请数量为61885件。 这一数字较去年同期的62462件减少了577件,下降幅度为0.9%。分析时间段为2025年7月至9月和2026年7月至9月。 抵押权登记申请数量是按月统计的各自治区申请的集体建筑数量。仅凭这一数字无法判断实际贷款规模、房价或交易类型。 在各自治区中,强东区以6492件位居首位,其次是松坡区5267件、江南区4011件、西大门区3566件和永登浦区3380件。前五个自治区的总和为22716件,占首尔整体的36.7%。 与去年同期相比,强东区的增幅最大。强东区去年第三季度为3677件,今年第三季度增至6492件,增加了2815件,增幅为76.6%。 诺原区从2286件增加到3350件,增加了1064件;道峰区从1214件增加到2247件,增加了1033件。钟路区从1097件增加到1728件,金川区从1569件增加到2183件,分别增加了631件和614件。与去年同期相比,增加的自治区共计11个。 相反,广津区的下降幅度最大。广津区去年第三季度为4037件,今年第三季度降至1515件,减少了2522件,下降幅度为62.5%。 城东区从3019件降至1759件,减少了1260件;江南区从4848件降至4011件,减少了837件;洋川区从2644件降至1970件,减少了674件;麻浦区从2980件降至2490件,减少了490件。减少的自治区共计14个。 按月来看,8月的增长趋势尤为明显。2026年8月,首尔集体建筑的抵押权登记申请数量为22801件,较去年同月的18150件增长了25.6%。 然而,7月和9月的数量有所下降。7月为19923件,较去年同月的22319件下降了10.7%;9月为19161件,较去年同月的21993件下降了12.9%。尽管8月有所增长,但由于7月和9月的下降,第三季度的整体数量仍较去年同期略有下降。 集体建筑抵押权登记申请的趋势并不能直接反映贷款规模,但可以作为评估各自治区购房和金融利用氛围的参考指标。 집품相关人士表示:“2026年第三季度首尔集体建筑抵押权登记申请数量为61885件,同比下降0.9%。强东区以6492件位居首位,而广津区则减少了2522件,因此需要对各自治区的趋势进行区分分析。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 17:12:00 -
 首尔房价连续86周上涨,何时会回落?
首尔公寓价格连续86周上涨,创下历史最长的上涨记录。然而,涨幅已连续5周缩小,江南三区后龙山区也出现了下跌。三个月内,房源增加了17%,引发人们对首尔整体房价是否会停止上涨的关注。专家指出,外围地区的交易和租金上涨,可能导致增加的房源与报价及实际交易价格的下跌相联系,并需观察调整趋势是否会扩展至中低价区域。 根据韩国房地产院的数据,截至9月第四周(28日),首尔公寓的成交价格较上周上涨0.09%,自去年2月第一周以来连续86周上涨。这一周统计数据创下历史最长记录。累计涨幅为17.58%,超过了2020年6月第二周至2022年1月第三周的85周涨幅(7.71%)的两倍。 尽管上涨期延长,但涨幅却在缩小。首尔公寓价格的上涨率从8月第四周的0.29%逐渐下降至0.22%、0.20%、0.16%、0.13%和0.09%,连续5周缩小。 按地区来看,江南区下降了0.56%,瑞草区和松坡区分别下降了0.33%和0.19%。龙山区也下降了0.01%,出现了下跌。相反,西大门区上涨了0.41%,东大门区和成北区分别上涨了0.36%,诺原区上涨了0.34%。尽管高价区域出现调整,外围地区的上涨趋势仍在继续,首尔整体指数保持上涨。 房源也在增加。根据房地产大数据平台Ashi的每日房源情况,经过《亚洲经济》的重新统计,首尔公寓的房源从7月1日的61,670件增加到本月1日的72,204件,三个月内增长了17.1%。25个区中有21个区的房源有所增加。 如果缩短到最近一个月,增加的区域更为广泛。房源较9月1日的67,382件增加了7.2%,除了金川区外,其他24个区均有所增加。江南三区增长了7.2%,其余22个区也增长了7.1%,显示出非江南区域的类似趋势。然而,与去年10月15日政策发布时的74,044件相比,仍然少了2.5%。 政府在去年6月27日的政策中,将首都圈及调控区域的住房贷款额度限制在6亿韩元,并在10月15日的政策中将首尔全境划为调控区域和土地交易许可区。超过15亿至25亿韩元的住房贷款额度降至4亿韩元,超过25亿韩元的降至2亿韩元。 由于贷款限制,购房能力下降,尽管房源增加,但如果卖方维持报价,交易可能会萎缩。我们银行房地产研究室的韩英镇表示:“房源增加与价格下跌并不一定同时出现。”他分析称:“由于贷款限制使得买方融资困难,交易减少,但卖方往往不是急于降价,而是选择撤回房源或维持报价。” 租赁市场也是一个变量。9月第四周,首尔公寓的租金上涨了0.16%。成北、江北和诺原区分别上涨了0.36%,道峰区上涨了0.30%。外围地区不仅交易价格上涨,租金也在上涨,因此仅凭房源增加就认为首尔整体市场会转向下跌还为时尚早。 韩研究室认为,近期的变化难以仅用10月15日政策的效果来解释。利率、贷款总量限制、税制改革、各地区的入住量等因素共同影响着买卖双方的判断。 他指出:“首尔整体转向下跌,必须超越简单的交易减少,房源增加、报价下调和实际交易价格下跌需同时出现。”他强调:“不仅是江南地区,中低价区域的下跌趋势扩散,以及房源增加和价格调整是否连续数周出现,都是重要的。” 还有观点认为,保持贷款限制以确保住房供应实际入住是必要的。韩国土地住房公社(LH)社长李成勋在上个月30日表示:“实施贷款限制可能会引发‘住房阶梯被踢走’的指责和实际需求者的担忧”,但他同时表示:“与其反复出现急剧上涨和下跌,不如通过一定的贷款限制使房价平稳波动更为理想。” 他补充道:“我们也应考虑,首次购房者尽可能获得贷款,竞争性购房是否会对我们的共同体带来利益。”
2026-10-02 00:56:00 -
 加息,存款和开工现场优先于房价
房地产市场难以解读,购房同样困难。政府出台的政策也同样复杂。这就是我们看待困难房地产的起点。 今天,韩国银行将基准利率从年2.50%上调至2.75%,这是三年六个月以来的首次加息。每当加息消息传出,目光便会迅速转向房价。然而,今天的决定并非仅针对房地产。6月消费者物价指数上涨至3.2%,预计今年经济增长率将大幅超过5月的预测值2.6%。此外,汇率波动、首都圈房价上涨和家庭债务增加等因素交织在一起。韩国银行在当天的货币政策方向中指出:“必须继续关注高汇率波动、首都圈房价上涨及家庭债务增加的情况。” 那么,问题就来了。这次考虑了多重目标的加息在实际的买卖市场中将如何运作?可以提前说,市场的常识与实际发生的事情之间存在相当大的差距。 加息并不会立即导致房价下跌 常识很简单。利率上升,贷款利息增加,借钱买房的人减少,房价下跌。然而,在过去的加息周期中,房价并没有立即下跌。 除了此次,加拿大银行在过去20多年中经历了四次主要政策利率的上调:2005年至2008年、2010年至2011年、2017年至2018年,以及2021年至2023年。在前三次加息期间,全国或首尔的主要房价指标在相当长的一段时间内仍保持上涨趋势。中央银行通常在经济和资产价格过热时加息。加息初期,现有的上涨动力更强,利率的冲击往往在加息幅度累积后才会明显显现。如果没有加息,房价可能会更快上涨。 加息冲击最明显的价格下跌出现在2021年至2023年初的上一个加息周期。韩国银行在2022年一年内将基准利率上调了2.25个百分点。随着加息幅度的累积,贷款条件和价格上涨预期同时被打压,全国公寓价格出现自金融危机以来的最大跌幅(根据KB房地产数据)。因此,利率并不是没有影响,而是方向与速度和累积幅度才是关键。 此次加息幅度为0.25个百分点。首尔,尤其是包括江南在内的核心地区对此类加息特别不敏感。这些地区的公寓价格已经超出了住房抵押贷款能够承受的水平,首尔的借款人借款额度与银行放贷的限制相互交织,形成了多重监管。 因此,现金或股票出售所得的自有资金比例大幅上升。根据国民力量党议员金钟阳对国土交通部资料的分析,今年1至4月,股票和债券出售所得的3.7255万亿韩元用于购房。其中65.5%(约2.4396万亿韩元)流入首尔,仅江南三区就集中约1万亿韩元。 当然,这种购买势头与利率并非完全无关。利率通过股票、债券价格、存款利息和置换需求等间接影响市场。然而,仅凭此次0.25个百分点的加息,难以逆转现有的上涨预期,因为这种影响途径较慢且较弱。 不过,市场并非没有反应。利率上升时,交易量首先减少,依赖贷款的买家和外围、中低价市场受到冲击。即使首尔核心地区的挂牌价保持不变,交易量和买家构成也可能发生变化。 此外,供应不足的问题也在加剧。2023年1至5月,首尔新公寓的竣工数量比去年同期减少了40%以上。只要对新房不足的认知依然存在,利率的制约力也必然减弱。 利息已经在上涨 并不是说利率与房价无关。根据国土研究院对韩国房地产元公寓交易价格指数的分析,基准利率的贡献度在所有时期大致为50%至60%,是最大的。然而,这并不意味着房价的半数是由利率决定的。这意味着在分析中考虑的多个因素中,利率的影响力是最强的。这种影响力也取决于加息的速度和幅度,而非单次加息。 韩国的住房贷款利率传导速度较快。市场上多为浮动利率和在一定期限后重新确定利率的混合型贷款,因此当市场利率上升时,借款人的利息负担会相对迅速地增加。与以长期固定利率贷款为主的美国相比,缓冲机制较弱。尽管压制房价的力量较慢,但增加利息的力量却较快。 市场早在几个月前就预期到了此次加息,银行债券和存款利率已先行上涨。当银行借款成本上升时,浮动利率贷款的基准利率——COFIX也随之上涨,进而推动住房抵押贷款利率上升。 实际上,6月新发放的COFIX基准利率为3.05%,时隔一年五个月首次超过3%,并且自4月以来连续三个月上涨。五大银行的固定型住房抵押贷款利率上限也已上涨至7%左右。浮动利率借款人的负担将在重新定价时进一步加重。 将负担数字化后,情况如下。根据韩国银行向国会提交的资料,住房相关贷款利率上升0.25个百分点时,所有借款人的年利息负担将增加约1.8万亿韩元。每位借款人的平均负担将从584万3000韩元增加至613万9000韩元,增加约30万韩元。 市场上有人表示:“0.25个百分点的加息有什么影响呢?”虽然房价可能暂时平静,但偿还贷款的账户已经开始变得嘈杂。 真正的压力在于建设方 加息所带来的压力不仅仅是购房者。建设方同样受到影响。虽然在市场上较少被提及,但其后果却是最持久的。 建设项目通常通过借贷来筹集土地费用和施工费用,即所谓的项目融资(PF)。开发公司负责推动项目,建筑公司则通过责任竣工或担保等方式参与其中。当利率上升时,借款的利息增加,项目的经济性受到影响。 此外,施工费用也在上涨。以2020年为100的建筑施工费用指数在去年5月已上涨至130的高位。金融成本与材料、人工成本同时上涨,导致经济性较低的项目无法开工。 2023年,韩国开发研究院(KDI)估计,由于高利率导致的开工减少,可能会使当年的经济增长率降低0.3个百分点,次年的经济增长率降低0.4至0.5个百分点。减少新房建设不仅仅是建筑公司的损失。 问题在于,这一切又回到了原点。支撑首尔房价的关键原因之一是新房不足。然而,当利率上升时,新房建设项目的开工也会延迟。尽管短期内会减少购房需求,但几年后可能会因供应不足而反弹。今天为了压制房价而加息,可能会成为明天稳定房价的新房减少的原因。 这种压力在地方尤为明显。截至5月底,全国未售出房屋为65239套,其中46638套位于地方。更严重的是,竣工后未售出的房屋中,29350套中有83%位于地方。 未售房屋的积压将导致开发商的现金流枯竭,施工和新开工延迟。项目延迟越久,金融成本越高,损失也越大。加息进一步加重了这一恶性循环。 利率在全国范围内统一适用,但过热的中心集中在首尔。实际上,首尔的核心地区对利率相对不敏感。冲击首先在地方和供应现场显现。 单靠利率无法控制房价 总结如下。此次加息不足以改变首尔房价的走势,但借款人的利息在增加,经济性较低的项目开工变得更加困难。 基准利率是观察物价、经济增长、汇率和金融稳定的工具。首都圈房价和家庭债务也是此次决定的原因,但单靠全国统一的利率无法解决首尔的供应不足和核心地区的集中问题。要改变价格走势,必须同时推进税制、贷款监管,尤其是针对首尔的新房供应政策。 因此,今天的加息应当如此解读。期待此次0.25个百分点的加息能控制首尔房价,或担心市场即将崩溃,都是过于急躁的。需要首先关注的应是借款人的账户和开工现场。
2026-07-16 23:28:00 -
 Naver AI标签用户突破1000万,连接AI简报对话框
Naver于14日宣布,其代理搜索服务“AI标签”用户已突破1000万。分析认为,这表明Naver正在通过将搜索、购物、本地和内容等服务与人工智能(AI)技术相结合,提升竞争力。 AI标签是Naver扩展其现有搜索体验的代理搜索服务。与其他对话式AI服务不同,AI标签在信息探索中将搜索与购买、预约等实际行为相连接,并细致反映国内用户的上下文,从而与全球通用AI模型形成差异化。 公司表示,基于AI标签用户的增长趋势,AI标签展现出超越对话式搜索,向实际行为转化的执行型AI代理的潜力。这得益于20多年积累的搜索技术和基础设施,以及博客、社区等庞大的内容生态系统的支持。 Naver指出,自上月26日AI标签正式推出以来,用户的搜索使用行为发生了变化。AI标签的日均查询量比测试版增长了7倍,用户每人查询量增加了1.7倍。用户不仅停留在一次性提问上,后续提问的多轮对话比例也有所增加。 此外,从搜索到决策所需的时间缩短了60~70%。在日常搜索中,通过综合利用实际购买数据、购物评论和各种用户生成内容(UGC),提供了个性化推荐。 Naver计划持续扩展以执行为中心的AI代理功能,以便更多用户能够在日常生活中使用AI标签。 自今日起,AI简报下方将新增通往AI标签的对话框。AI简报的月活跃用户超过3000万。通过这一功能,用户可以在AI简报中查看核心摘要后,继续在AI标签中进行后续提问和深入探索。 此外,本月将加强智能镜头与AI简报、AI标签之间的联动,提升基于图像的搜索体验。用户可以通过智能镜头拍摄商品或上传图片,在AI简报中查看关键信息,并在AI标签中进行后续提问和商品购买。 下月,Naver将发布与房地产相关的房源查找代理和专为Whale浏览器设计的AI代理。房地产代理将综合利用Naver Pay房地产数据、用户关联的资产信息和UGC,推荐个性化房源,并提供实际居住反馈和房源分析信息。Whale浏览器将通过侧边栏执行代理,支持网页摘要、访问记录查询等网页浏览功能。 年内,Naver还计划推出基于验证来源的用户个性化健康信息的健康代理。该代理将基于权威医疗信息提供可靠的回答,并与Naver Café的实际经验信息、医院和营养补充品搜索等服务相结合,提供个性化健康管理体验。 Naver首席数据与内容官(CDO)金光贤表示:“通过AI标签,我们将为国内用户提供与国内外多种对话式AI服务差异化的搜索体验,并在可信度方面不断提升,力争将其打造成用户日常生活中不可或缺的AI服务。” 此外,Naver于上月26日正式推出AI标签,并对移动应用的标志性搜索按钮“绿色点”进行了以AI标签为中心的用户界面改版。在此前针对Naver Plus会员进行的测试版服务中,约两个月内吸引了400万用户。正式推出后,仅18天用户便增至1000万,标志着Naver综合AI代理战略在搜索服务中开始获得用户。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-15 17:44:00 -
 房地产数据在金融业的扩展:RA平台的进化
商业房地产数据平台RA的解决方案正在金融业广泛应用,不仅提供信息,还支持投资和风险管理,成为决策平台。RA已吸引现代资本等新客户,扩展至金融业。当前,RA被包括三星证券、GIC等在内的60多家机构使用,累计客户超过150家。去年,RA的年收入突破2000亿韩元,累计交易额达17万亿韩元。公司通过直接调查方式收集了40万栋建筑的数据,增强了数据竞争力。公司认为金融业的扩展标志着平台的转型,RA在投资、资产管理和风险管理中被广泛应用。RA的优势在于现场数据,专职调查人员直接收集租金、空置率等信息,并与公共数据交叉验证,确保数据的可靠性。平台提供租金、空置率等核心信息的时间序列数据,并通过地图分析和市场趋势可视化功能支持投资决策。今年3月,RA增加了企业分析功能,结合250万家企业的财务和注册信息,帮助分析办公需求和产业迁移。RA还计划在上半年推出绿色建筑信息服务,整合G-SEED和LEED认证数据,支持可持续性决策。RA平台正从单纯的市场信息提供者,转型为涵盖城市经济、资本流动和ESG标准的综合平台。RA计划在下半年推出基于零售销售的商圈分析服务和AI房地产估值功能。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-27 20:21:00
-
2026年第三季度首尔集体建筑的抵押权登记申请数量为61885件,同比下降0.9%
今年第三季度,首尔集体建筑的抵押权登记申请数量较去年同期略有下降。然而,强东区、诺原区和道峰区等部分地区则呈现增长趋势,各自治区的情况不尽相同。 根据房地产数据提供服务平台집품对大法院登记信息广场资料的分析,2026年第三季度首尔25个自治区集体建筑的抵押权登记申请数量为61885件。 这一数字较去年同期的62462件减少了577件,下降幅度为0.9%。分析时间段为2025年7月至9月和2026年7月至9月。 抵押权登记申请数量是按月统计的各自治区申请的集体建筑数量。仅凭这一数字无法判断实际贷款规模、房价或交易类型。 在各自治区中,强东区以6492件位居首位,其次是松坡区5267件、江南区4011件、西大门区3566件和永登浦区3380件。前五个自治区的总和为22716件,占首尔整体的36.7%。 与去年同期相比,强东区的增幅最大。强东区去年第三季度为3677件,今年第三季度增至6492件,增加了2815件,增幅为76.6%。 诺原区从2286件增加到3350件,增加了1064件;道峰区从1214件增加到2247件,增加了1033件。钟路区从1097件增加到1728件,金川区从1569件增加到2183件,分别增加了631件和614件。与去年同期相比,增加的自治区共计11个。 相反,广津区的下降幅度最大。广津区去年第三季度为4037件,今年第三季度降至1515件,减少了2522件,下降幅度为62.5%。 城东区从3019件降至1759件,减少了1260件;江南区从4848件降至4011件,减少了837件;洋川区从2644件降至1970件,减少了674件;麻浦区从2980件降至2490件,减少了490件。减少的自治区共计14个。 按月来看,8月的增长趋势尤为明显。2026年8月,首尔集体建筑的抵押权登记申请数量为22801件,较去年同月的18150件增长了25.6%。 然而,7月和9月的数量有所下降。7月为19923件,较去年同月的22319件下降了10.7%;9月为19161件,较去年同月的21993件下降了12.9%。尽管8月有所增长,但由于7月和9月的下降,第三季度的整体数量仍较去年同期略有下降。 集体建筑抵押权登记申请的趋势并不能直接反映贷款规模,但可以作为评估各自治区购房和金融利用氛围的参考指标。 집품相关人士表示:“2026年第三季度首尔集体建筑抵押权登记申请数量为61885件,同比下降0.9%。强东区以6492件位居首位,而广津区则减少了2522件,因此需要对各自治区的趋势进行区分分析。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 17:12:00 -
首尔房价连续86周上涨,何时会回落?
首尔公寓价格连续86周上涨,创下历史最长的上涨记录。然而,涨幅已连续5周缩小,江南三区后龙山区也出现了下跌。三个月内,房源增加了17%,引发人们对首尔整体房价是否会停止上涨的关注。专家指出,外围地区的交易和租金上涨,可能导致增加的房源与报价及实际交易价格的下跌相联系,并需观察调整趋势是否会扩展至中低价区域。 根据韩国房地产院的数据,截至9月第四周(28日),首尔公寓的成交价格较上周上涨0.09%,自去年2月第一周以来连续86周上涨。这一周统计数据创下历史最长记录。累计涨幅为17.58%,超过了2020年6月第二周至2022年1月第三周的85周涨幅(7.71%)的两倍。 尽管上涨期延长,但涨幅却在缩小。首尔公寓价格的上涨率从8月第四周的0.29%逐渐下降至0.22%、0.20%、0.16%、0.13%和0.09%,连续5周缩小。 按地区来看,江南区下降了0.56%,瑞草区和松坡区分别下降了0.33%和0.19%。龙山区也下降了0.01%,出现了下跌。相反,西大门区上涨了0.41%,东大门区和成北区分别上涨了0.36%,诺原区上涨了0.34%。尽管高价区域出现调整,外围地区的上涨趋势仍在继续,首尔整体指数保持上涨。 房源也在增加。根据房地产大数据平台Ashi的每日房源情况,经过《亚洲经济》的重新统计,首尔公寓的房源从7月1日的61,670件增加到本月1日的72,204件,三个月内增长了17.1%。25个区中有21个区的房源有所增加。 如果缩短到最近一个月,增加的区域更为广泛。房源较9月1日的67,382件增加了7.2%,除了金川区外,其他24个区均有所增加。江南三区增长了7.2%,其余22个区也增长了7.1%,显示出非江南区域的类似趋势。然而,与去年10月15日政策发布时的74,044件相比,仍然少了2.5%。 政府在去年6月27日的政策中,将首都圈及调控区域的住房贷款额度限制在6亿韩元,并在10月15日的政策中将首尔全境划为调控区域和土地交易许可区。超过15亿至25亿韩元的住房贷款额度降至4亿韩元,超过25亿韩元的降至2亿韩元。 由于贷款限制,购房能力下降,尽管房源增加,但如果卖方维持报价,交易可能会萎缩。我们银行房地产研究室的韩英镇表示:“房源增加与价格下跌并不一定同时出现。”他分析称:“由于贷款限制使得买方融资困难,交易减少,但卖方往往不是急于降价,而是选择撤回房源或维持报价。” 租赁市场也是一个变量。9月第四周,首尔公寓的租金上涨了0.16%。成北、江北和诺原区分别上涨了0.36%,道峰区上涨了0.30%。外围地区不仅交易价格上涨,租金也在上涨,因此仅凭房源增加就认为首尔整体市场会转向下跌还为时尚早。 韩研究室认为,近期的变化难以仅用10月15日政策的效果来解释。利率、贷款总量限制、税制改革、各地区的入住量等因素共同影响着买卖双方的判断。 他指出:“首尔整体转向下跌,必须超越简单的交易减少,房源增加、报价下调和实际交易价格下跌需同时出现。”他强调:“不仅是江南地区,中低价区域的下跌趋势扩散,以及房源增加和价格调整是否连续数周出现,都是重要的。” 还有观点认为,保持贷款限制以确保住房供应实际入住是必要的。韩国土地住房公社(LH)社长李成勋在上个月30日表示:“实施贷款限制可能会引发‘住房阶梯被踢走’的指责和实际需求者的担忧”,但他同时表示:“与其反复出现急剧上涨和下跌,不如通过一定的贷款限制使房价平稳波动更为理想。” 他补充道:“我们也应考虑,首次购房者尽可能获得贷款,竞争性购房是否会对我们的共同体带来利益。”
2026-10-02 00:56:00 -
加息,存款和开工现场优先于房价
房地产市场难以解读,购房同样困难。政府出台的政策也同样复杂。这就是我们看待困难房地产的起点。 今天,韩国银行将基准利率从年2.50%上调至2.75%,这是三年六个月以来的首次加息。每当加息消息传出,目光便会迅速转向房价。然而,今天的决定并非仅针对房地产。6月消费者物价指数上涨至3.2%,预计今年经济增长率将大幅超过5月的预测值2.6%。此外,汇率波动、首都圈房价上涨和家庭债务增加等因素交织在一起。韩国银行在当天的货币政策方向中指出:“必须继续关注高汇率波动、首都圈房价上涨及家庭债务增加的情况。” 那么,问题就来了。这次考虑了多重目标的加息在实际的买卖市场中将如何运作?可以提前说,市场的常识与实际发生的事情之间存在相当大的差距。 加息并不会立即导致房价下跌 常识很简单。利率上升,贷款利息增加,借钱买房的人减少,房价下跌。然而,在过去的加息周期中,房价并没有立即下跌。 除了此次,加拿大银行在过去20多年中经历了四次主要政策利率的上调:2005年至2008年、2010年至2011年、2017年至2018年,以及2021年至2023年。在前三次加息期间,全国或首尔的主要房价指标在相当长的一段时间内仍保持上涨趋势。中央银行通常在经济和资产价格过热时加息。加息初期,现有的上涨动力更强,利率的冲击往往在加息幅度累积后才会明显显现。如果没有加息,房价可能会更快上涨。 加息冲击最明显的价格下跌出现在2021年至2023年初的上一个加息周期。韩国银行在2022年一年内将基准利率上调了2.25个百分点。随着加息幅度的累积,贷款条件和价格上涨预期同时被打压,全国公寓价格出现自金融危机以来的最大跌幅(根据KB房地产数据)。因此,利率并不是没有影响,而是方向与速度和累积幅度才是关键。 此次加息幅度为0.25个百分点。首尔,尤其是包括江南在内的核心地区对此类加息特别不敏感。这些地区的公寓价格已经超出了住房抵押贷款能够承受的水平,首尔的借款人借款额度与银行放贷的限制相互交织,形成了多重监管。 因此,现金或股票出售所得的自有资金比例大幅上升。根据国民力量党议员金钟阳对国土交通部资料的分析,今年1至4月,股票和债券出售所得的3.7255万亿韩元用于购房。其中65.5%(约2.4396万亿韩元)流入首尔,仅江南三区就集中约1万亿韩元。 当然,这种购买势头与利率并非完全无关。利率通过股票、债券价格、存款利息和置换需求等间接影响市场。然而,仅凭此次0.25个百分点的加息,难以逆转现有的上涨预期,因为这种影响途径较慢且较弱。 不过,市场并非没有反应。利率上升时,交易量首先减少,依赖贷款的买家和外围、中低价市场受到冲击。即使首尔核心地区的挂牌价保持不变,交易量和买家构成也可能发生变化。 此外,供应不足的问题也在加剧。2023年1至5月,首尔新公寓的竣工数量比去年同期减少了40%以上。只要对新房不足的认知依然存在,利率的制约力也必然减弱。 利息已经在上涨 并不是说利率与房价无关。根据国土研究院对韩国房地产元公寓交易价格指数的分析,基准利率的贡献度在所有时期大致为50%至60%,是最大的。然而,这并不意味着房价的半数是由利率决定的。这意味着在分析中考虑的多个因素中,利率的影响力是最强的。这种影响力也取决于加息的速度和幅度,而非单次加息。 韩国的住房贷款利率传导速度较快。市场上多为浮动利率和在一定期限后重新确定利率的混合型贷款,因此当市场利率上升时,借款人的利息负担会相对迅速地增加。与以长期固定利率贷款为主的美国相比,缓冲机制较弱。尽管压制房价的力量较慢,但增加利息的力量却较快。 市场早在几个月前就预期到了此次加息,银行债券和存款利率已先行上涨。当银行借款成本上升时,浮动利率贷款的基准利率——COFIX也随之上涨,进而推动住房抵押贷款利率上升。 实际上,6月新发放的COFIX基准利率为3.05%,时隔一年五个月首次超过3%,并且自4月以来连续三个月上涨。五大银行的固定型住房抵押贷款利率上限也已上涨至7%左右。浮动利率借款人的负担将在重新定价时进一步加重。 将负担数字化后,情况如下。根据韩国银行向国会提交的资料,住房相关贷款利率上升0.25个百分点时,所有借款人的年利息负担将增加约1.8万亿韩元。每位借款人的平均负担将从584万3000韩元增加至613万9000韩元,增加约30万韩元。 市场上有人表示:“0.25个百分点的加息有什么影响呢?”虽然房价可能暂时平静,但偿还贷款的账户已经开始变得嘈杂。 真正的压力在于建设方 加息所带来的压力不仅仅是购房者。建设方同样受到影响。虽然在市场上较少被提及,但其后果却是最持久的。 建设项目通常通过借贷来筹集土地费用和施工费用,即所谓的项目融资(PF)。开发公司负责推动项目,建筑公司则通过责任竣工或担保等方式参与其中。当利率上升时,借款的利息增加,项目的经济性受到影响。 此外,施工费用也在上涨。以2020年为100的建筑施工费用指数在去年5月已上涨至130的高位。金融成本与材料、人工成本同时上涨,导致经济性较低的项目无法开工。 2023年,韩国开发研究院(KDI)估计,由于高利率导致的开工减少,可能会使当年的经济增长率降低0.3个百分点,次年的经济增长率降低0.4至0.5个百分点。减少新房建设不仅仅是建筑公司的损失。 问题在于,这一切又回到了原点。支撑首尔房价的关键原因之一是新房不足。然而,当利率上升时,新房建设项目的开工也会延迟。尽管短期内会减少购房需求,但几年后可能会因供应不足而反弹。今天为了压制房价而加息,可能会成为明天稳定房价的新房减少的原因。 这种压力在地方尤为明显。截至5月底,全国未售出房屋为65239套,其中46638套位于地方。更严重的是,竣工后未售出的房屋中,29350套中有83%位于地方。 未售房屋的积压将导致开发商的现金流枯竭,施工和新开工延迟。项目延迟越久,金融成本越高,损失也越大。加息进一步加重了这一恶性循环。 利率在全国范围内统一适用,但过热的中心集中在首尔。实际上,首尔的核心地区对利率相对不敏感。冲击首先在地方和供应现场显现。 单靠利率无法控制房价 总结如下。此次加息不足以改变首尔房价的走势,但借款人的利息在增加,经济性较低的项目开工变得更加困难。 基准利率是观察物价、经济增长、汇率和金融稳定的工具。首都圈房价和家庭债务也是此次决定的原因,但单靠全国统一的利率无法解决首尔的供应不足和核心地区的集中问题。要改变价格走势,必须同时推进税制、贷款监管,尤其是针对首尔的新房供应政策。 因此,今天的加息应当如此解读。期待此次0.25个百分点的加息能控制首尔房价,或担心市场即将崩溃,都是过于急躁的。需要首先关注的应是借款人的账户和开工现场。
2026-07-16 23:28:00 -
Naver AI标签用户突破1000万,连接AI简报对话框
Naver于14日宣布,其代理搜索服务“AI标签”用户已突破1000万。分析认为,这表明Naver正在通过将搜索、购物、本地和内容等服务与人工智能(AI)技术相结合,提升竞争力。 AI标签是Naver扩展其现有搜索体验的代理搜索服务。与其他对话式AI服务不同,AI标签在信息探索中将搜索与购买、预约等实际行为相连接,并细致反映国内用户的上下文,从而与全球通用AI模型形成差异化。 公司表示,基于AI标签用户的增长趋势,AI标签展现出超越对话式搜索,向实际行为转化的执行型AI代理的潜力。这得益于20多年积累的搜索技术和基础设施,以及博客、社区等庞大的内容生态系统的支持。 Naver指出,自上月26日AI标签正式推出以来,用户的搜索使用行为发生了变化。AI标签的日均查询量比测试版增长了7倍,用户每人查询量增加了1.7倍。用户不仅停留在一次性提问上,后续提问的多轮对话比例也有所增加。 此外,从搜索到决策所需的时间缩短了60~70%。在日常搜索中,通过综合利用实际购买数据、购物评论和各种用户生成内容(UGC),提供了个性化推荐。 Naver计划持续扩展以执行为中心的AI代理功能,以便更多用户能够在日常生活中使用AI标签。 自今日起,AI简报下方将新增通往AI标签的对话框。AI简报的月活跃用户超过3000万。通过这一功能,用户可以在AI简报中查看核心摘要后,继续在AI标签中进行后续提问和深入探索。 此外,本月将加强智能镜头与AI简报、AI标签之间的联动,提升基于图像的搜索体验。用户可以通过智能镜头拍摄商品或上传图片,在AI简报中查看关键信息,并在AI标签中进行后续提问和商品购买。 下月,Naver将发布与房地产相关的房源查找代理和专为Whale浏览器设计的AI代理。房地产代理将综合利用Naver Pay房地产数据、用户关联的资产信息和UGC,推荐个性化房源,并提供实际居住反馈和房源分析信息。Whale浏览器将通过侧边栏执行代理,支持网页摘要、访问记录查询等网页浏览功能。 年内,Naver还计划推出基于验证来源的用户个性化健康信息的健康代理。该代理将基于权威医疗信息提供可靠的回答,并与Naver Café的实际经验信息、医院和营养补充品搜索等服务相结合,提供个性化健康管理体验。 Naver首席数据与内容官(CDO)金光贤表示:“通过AI标签,我们将为国内用户提供与国内外多种对话式AI服务差异化的搜索体验,并在可信度方面不断提升,力争将其打造成用户日常生活中不可或缺的AI服务。” 此外,Naver于上月26日正式推出AI标签,并对移动应用的标志性搜索按钮“绿色点”进行了以AI标签为中心的用户界面改版。在此前针对Naver Plus会员进行的测试版服务中,约两个月内吸引了400万用户。正式推出后,仅18天用户便增至1000万,标志着Naver综合AI代理战略在搜索服务中开始获得用户。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-15 17:44:00 -
房地产数据在金融业的扩展:RA平台的进化
商业房地产数据平台RA的解决方案正在金融业广泛应用,不仅提供信息,还支持投资和风险管理,成为决策平台。RA已吸引现代资本等新客户,扩展至金融业。当前,RA被包括三星证券、GIC等在内的60多家机构使用,累计客户超过150家。去年,RA的年收入突破2000亿韩元,累计交易额达17万亿韩元。公司通过直接调查方式收集了40万栋建筑的数据,增强了数据竞争力。公司认为金融业的扩展标志着平台的转型,RA在投资、资产管理和风险管理中被广泛应用。RA的优势在于现场数据,专职调查人员直接收集租金、空置率等信息,并与公共数据交叉验证,确保数据的可靠性。平台提供租金、空置率等核心信息的时间序列数据,并通过地图分析和市场趋势可视化功能支持投资决策。今年3月,RA增加了企业分析功能,结合250万家企业的财务和注册信息,帮助分析办公需求和产业迁移。RA还计划在上半年推出绿色建筑信息服务,整合G-SEED和LEED认证数据,支持可持续性决策。RA平台正从单纯的市场信息提供者,转型为涵盖城市经济、资本流动和ESG标准的综合平台。RA计划在下半年推出基于零售销售的商圈分析服务和AI房地产估值功能。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-27 20:21:00









