
主页搜索
搜索
选择时间
搜索范围
全部的
‘波动性缓解装置’新闻 7个
-
 代信证券市场造市业绩不佳,义务履行率仅为45%后被排除在市场造市者之外
代信证券在今年首次参与的股票市场造市工作中遭遇困难,最终被排除在市场造市者之外。第二季度的义务履行率仅为45%,而第三季度由于被排除在市场造市者之外,义务履行率降至1.7%。第三季度KOSPI波动性加大,市场造市者的义务履行率普遍下降。 根据韩国交易所的数据显示,代信证券在2023年第三季度的证券市场造市义务履行率为1.7%。在59个市场造市目标中,仅有1个符合季度义务。 这与代信证券在第二季度后被排除在市场造市者之外有关。此前,代信证券首次参与股票市场造市工作,但在第二季度的60个目标中,仅在27个中履行了义务,当时的义务履行率为45.0%。 与其他市场造市者相比,代信证券的表现差距明显。LS证券的履行率为90.8%,NH投资证券为80.0%,教保证券为86.4%,达沃投资证券为77.3%,梅里茨证券为78.4%,信永证券为95.0%,新韩投资证券为90.0%,韩国IMC为90.1%。代信证券的履行率未达到一半。 代信证券在市场造市义务履行中遇到困难的原因在于高波动的股市。今年上半年,韩国股市的波动性异常扩大。根据韩国交易所的数据,上半年KOSPI的平均日内波动率为3.30%,为1998年上半年3.51%以来的第二高水平。上半年KOSPI波动性缓解装置(VI)启动次数达到29357次,创下半年度历史新高,超过了2020年上半年24401次的记录。 市场造市者的职责是为交易相对不活跃的股票持续提供买卖报价,从而提供流动性。当市场价格快速波动时,市场造市者需要根据一定标准持续提供双向报价,这也增加了其运营负担。 代信证券相关人士表示:“在首次执行市场造市工作时,由于市场波动性较大,履行义务面临困难。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 19:08:20 -
 韩国交易所:电池股强劲,半导体股疲软,波动性管理频繁
在韩国交易所(KRX)的盘后市场中,电池股表现强劲,而三星电子和SK海力士等半导体大型股则表现疲软。盘后市场开盘初期,波动性缓解装置(VI)的触发频率高于正常交易时段,引起了市场对波动性管理的关注。 根据15日的数据显示,下午6时左右,三星电子的股价较前一交易日下跌500韩元(0.20%),报248500韩元。SK海力士也下跌9000韩元(0.53%),报1688000韩元。三星电机下跌1.50%,三星生物制剂也下跌0.56%。 相比之下,电池股表现强劲。LG能源解决方案的股价较前一交易日上涨11000韩元(3.13%),报362500韩元。在科斯达克市场,EcoPro上涨2.82%,报83800韩元,EcoProBM上涨2.50%,报106500韩元。 在交易量较大的股票中,涨幅较大的股票也接连出现。在科斯达克市场,韩国先进材料上涨29.98%,报3360韩元,Aton也上涨29.84%。MeTooOn上涨25.08%,三益制药上涨23.95%,SFA半导体上涨14.08%,均显示出两位数的涨幅。在科斯皮市场,SM贝克赛尔上涨18.30%。 盘后市场中,VI的触发频率高于正常交易时段。交易所表示,在首个交易日的前一天,盘后市场共触发VI 1112次,其中科斯皮228次,科斯达克884次,约为正常交易时段触发次数391次的2.8倍。 交易所指出,盘后市场的流动性约为正常交易的7%,为了确保初期的稳定运营和波动性管理,采用了与正常交易相同的VI触发标准。14日的交易金额为正常交易257万亿韩元,盘后市场为18万亿韩元。 然而,实际价格波动性在盘后市场低于正常交易时段。按股票计算,科斯皮的正常交易波动性为4.1%,而盘后市场为2.9%;科斯达克的正常交易波动性为5.8%,盘后市场为4.6%。交易所评估,尽管部分股票的波动性增加,但整体价格形成较正常交易时段更为稳定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 03:08:00 -
 韩国股市波动性加剧,需优化VI触发标准
为了缓解国内股市的剧烈波动,建议应根据个别股票的特性优化波动性缓解装置(VI)的触发标准,并扩充国内长期机构投资者的基础。根据金融投资行业的消息,资本市场研究院的高级研究员金俊锡和张根赫在《股票市场波动性上升的背景研究》报告中分析了今年上半年韩国股市波动性大幅扩大的原因,并提出了应对措施。报告指出,今年上半年,韩国股指(KOSPI)日收益率的波动性为3.6%,相比去年的1.4%增长了两倍以上。尤其是3月和6月的波动性分别达到了4.8%和4.7%,超过了2020年3月因新冠疫情冲击而急剧下跌时的4.2%。而36个主要国家的波动性则从去年的平均1.1%小幅上升至今年的1.2%。波动性扩大的主要原因被认为是三星电子和SK海力士的影响力增强。这两只股票的KOSPI市值占比从去年初的23%上升至今年初的34%,到6月底更是达到了55%。这两只股票的日收益率波动性也从去年的2.2%和3.4%上升至今年的4.9%和5.6%。今年这两只股票的收益率相关系数达到了0.82。因此,KOSPI200的日收益率波动性从去年的1.5%上升至今年的3.8%,增加了2.3个百分点。除去三星电子和SK海力士,KOSPI200的波动性上升幅度为1.5个百分点,研究团队评估认为今年上半年KOSPI200波动性增加中约三分之一是由于这两只股票的波动性增加所致。研究团队建议,为了缓解股票指数相关产品对特定股票和行业的集中度,应扩大权重限制指数的使用,并根据个别股票的流动性和波动性差异化VI的触发标准。目前,动态VI对KOSPI200的股票适用±3%的触发标准,其他股票为±6%,静态VI则对所有股票适用±10%的触发标准。研究团队强调,应根据个别股票的特性优化触发标准,而不是采用统一标准,并定期进行调整。此外,由于长期机构投资者在股价上涨时会减少持仓,而在下跌时则会增加持仓,因此应通过退休金、个人养老金和长期公募基金等方式扩大国内长期投资资金的基础。研究团队还指出,为了减少机构大宗交易带来的价格冲击,需要利用大宗交易平台,并对单一股票的杠杆和反向ETF进行持续监测。
2026-08-17 23:20:10 -
 杠杆ETF推出两个月…日均900次触发VI,波动性超越疫情时期
市场波动性加剧,投资者感受到压力。近期,韩国股市的波动性缓解装置(VI)触发次数急剧增加。自单一股票双倍杠杆交易所交易基金(ETF)推出以来,市场经历了剧烈的涨跌,波动性已超过新冠疫情期间的水平。为了防止个别股票价格的剧烈波动,VI在过去两个月内频繁触发,投资者的感知波动性显著上升。根据韩国交易所的数据,截至7月29日,今年(1月2日至7月29日)韩国股市共触发VI 83,834次,较去年全年触发的55,875次增加了50%。与2020年因新冠疫情导致全球金融市场剧烈波动时的触发次数(83,604次)相比,今年的触发次数更高。考虑到下半年仍有交易,预计今年VI触发次数将创历史新高。尤其是在最近两个月,波动性显著扩大。6月VI触发次数为21,257次,7月为18,085次,两个月合计触发39,342次,平均每天约913次。 VI是一种保护投资者和稳定价格的机制,当个别股票价格在短时间内剧烈波动时,交易会转为2分钟的单一价格交易方式,以便市场参与者重新评估价格。没有触发次数的限制,同一股票在一天内可以多次触发。KOSPI的波动性也变得难以与过去相比。自6月以来,包括当天在内,KOSPI在16个交易日内的日涨跌幅超过5%。其中上涨的交易日为5天,下降的交易日为11天,急剧下跌的情况更多。具体来看,6月9日KOSPI在一天内上涨8.18%,而在6月23日则下跌9.99%。此后,6月25日上涨5.42%,26日下跌5.81%,大幅波动持续。进入7月后,3日上涨5.76%,8日下跌5.35%,13日暴跌8.95%,15日反弹6.24%,16日下跌6.37%,市场走势难以预测。尤其是在7月28日,KOSPI一天内暴跌10.84%,下跌超过700点,盘中一度出现超过12%的跌幅,波动性持续加剧。分析认为,指数本身的规模较过去增大,导致市场每天波动数百点,投资者感受到的冲击也随之加大。市场整体的不安情绪也在上升。被称为“韩国恐慌指数”的KOSPI200波动性指数(VKOSPI)在当天的暴跌中一度飙升至93.27。VKOSPI反映了期权价格中未来市场预期波动性的指标。上个月曾飙升至97后回落至80多,显示出稳定的迹象,但随着下跌行情的展开,投资者的不安情绪再次反弹。近期波动性扩大的背景是,自单一股票双倍杠杆ETF推出以来,大型股的集中现象加剧。自5月27日三星电子和SK海力士为基础资产的杠杆ETF推出以来,个人投资者的杠杆投资需求大幅增加,但随后半导体行业出现急剧下跌,导致产品损失扩大和投资者情绪低迷。虽然不能简单地认为杠杆ETF直接造成了波动性,但在上涨市场中,它可能扩大买入势头,而在下跌市场中则可能加大止损和反向交易压力,从而加大价格波动幅度。在这种情况下,金融监管机构和政治界也意识到单一股票杠杆ETF对市场波动性的影响,并正在进行制度改进。当天,金融委员会委员长李亿权在国会政务委员会工作报告中表示,针对这一事件被指责为金融监管机构的“人祸”,他感到“作为最终责任人,肩负重责”。他还提到将设定投资者单一股票杠杆ETF投资比例上限(20%)等进一步对策。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 03:44:00 -
 韩国股市波动加剧,VI触发次数已超去年全年
随着今年国内股市波动性急剧增加,波动性缓解装置(VI)的触发次数已超过去年全年水平。KOSPI指数在一天内波动5%至10%的剧烈行情持续,导致个别股票的交易被临时暂停的VI触发次数也显著增加。根据韩国交易所的数据,截至7月16日,今年以来,证券市场(KOSPI)和KOSDAQ市场的VI触发次数总计为76,112次,已超过去年全年触发次数(55,875次)2万2,237次(36.2%)。VI触发次数已经大幅超出去年全年水平,预计今年的VI触发次数将创历史新高。按月统计,6月的触发次数最多,达21,257次,其次是3月(11,965次)、5月(10,997次)、7月(1日至16日,10,363次)、4月(8,220次)、1月(6,902次)和2月(6,408次)。尤其是7月,仅在12个交易日内就已超过1万次。VI触发次数激增的原因在于今年股市的异常波动性。尤其是KOSPI指数在今年内,日涨跌幅超过5%的交易日达到了28次。近期波动性进一步加大。本月内,2日(-7.89%)、3日(5.76%)、7日(-4.91%)、8日(-5.35%)、10日(2.52%)、13日(-8.95%)、15日(6.24%)、16日(-6.37%)等,指数在一天内波动数百点的行情持续。VI是指当个别股票的价格在短时间内急剧上涨或下跌超过一定水平时,转为单一价格交易以缓解过度价格波动的机制。市场波动性越大,触发次数也往往随之增加。市场分析认为,半导体和人工智能(AI)相关的大型股剧烈波动、杠杆投资扩大、投资者情绪变化等因素交织在一起,导致个别股票的价格波动加大,从而引发VI触发次数的激增。KOSDAQ市场的波动性也十分明显。今年KOSDAQ市场的VI触发次数为61,403次,占总数的80.7%。去年KOSDAQ的触发次数为43,943次,而KOSPI为11,932次,KOSDAQ的VI触发次数约为KOSPI的3.7倍。特别是由于KOSDAQ中小型成长股的比例较高,因此对投资者情绪变化的反应更加敏感,导致VI触发次数远高于KOSPI。新韩投资证券表示:“由于半导体业绩见顶的争议引发的投资者情绪低迷、紧缩警惕以及地缘政治风险交织在一起,市场波动性正在加大。”并指出:“下周即将召开的欧洲中央银行(ECB)货币政策会议上,需要确认近期地缘政治风险和物价的评估,同时通过美国大型科技公司的业绩发布,评估人工智能投资的速度及其对半导体需求的影响。”
2026-07-19 22:48:00 -
 个人投资者推动KOSPI突破8800点,交易量翻倍,市场波动性达到最高水平
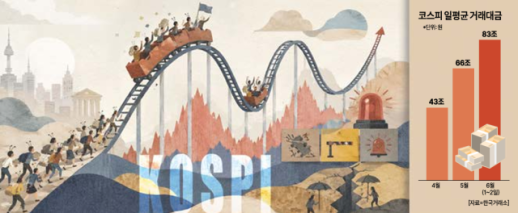
KOSPI指数突破8800点,韩国股市表现出历史最高水平的强劲走势,交易量急剧增加,市场波动性也随之加大。个人投资者的资金大量涌入,推动股市上涨,但由于启动了侧车和熔断器等波动性缓解机制,市场过热的迹象也愈发明显。 根据韩国交易所的数据,6月1日至2日,韩国证券市场的日均交易量约为83万亿韩元,较4月份的日均交易量(43万亿韩元)几乎翻了一番。 以个人投资者为主的买盘推动了交易量的增加和股市的上涨。在外资连续18个交易日净卖出(总计60万亿韩元)的情况下,个人投资者则净买入约47万亿韩元,支撑了指数。 证券界认为,股市的急剧上涨引发了“FOMO”(投资者错失感)心理,刺激了个人资金的流入。然而,交易量的增加伴随着波动性的迅速扩大,这引发了市场的担忧。最近,KOSPI指数在交易中出现了数百点的剧烈波动,本月平均交易高点和低点的差距达到了409点,显著高于上个月的306点和4月份的134点。 作为市场波动性的代表性指标,侧车的启动次数也急剧增加。今年以来,KOSPI市场共启动了20次侧车,首次出现连续6个月启动侧车的情况。这一数字与2008年全球金融危机期间的年记录(26次)仅相差6次。 市场整体交易暂停的熔断器也启动了两次。这是自2020年新冠疫情以来,熔断器一个月内第二次启动。 为了缓解个别股票的剧烈波动,波动性缓解装置(VI)的启动也呈上升趋势。被称为韩国恐慌指数的KOSPI200波动性指数(VKOSPI)也维持在高位。VKOSPI在6月2日交易中一度上涨至75.42,并连续3个交易日保持在75以上。如果波动性进一步扩大,市场冲击发生时的跌幅可能会超出预期。 然而,证券界认为,近期波动性的扩大并不一定是下跌信号。现代汽车证券研究员赵昌敏表示:“今年VKOSPI的平均水平超过50点,创下历史最高水平,但与过去不同的是,指数上涨和波动性扩大同时出现。”他解释道:“通常在牛市中,波动性会降低,但目前是流动性和投资者情绪主导的异常市场。” 他进一步指出:“当前市场更接近于波动性大的趋势,而非危机阶段。尽管在股价上涨过程中波动性扩大,但市盈率仍为7.77倍,处于历史低点,仅通过估值的平均回归,KOSPI达到1万点是可能的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 02:45:00 -
 交易时间延长争议:缺乏投资者说服力的改革过于仓促
围绕韩国交易所延长股票交易时间的争议正在加剧。交易所希望通过延长交易时间来增强全球竞争力和投资便利性,但证券业和部分个人投资者对此表示担忧,认为缺乏实效性并可能引发混乱。尽管制度变革的必要性得到承认,但未获得市场参与者信任的改革难以成功。 交易所原计划通过引入盘前和盘后市场,将每日交易时间从现有的6小时30分钟延长至12小时。然而,由于证券公司面临的系统开发负担、测试期不足和运营人力问题,实施时间从6月底推迟至9月14日。盘前市场的结束时间也进行了调整,参与与否由证券公司自主决定。 表面上看,时间调整似乎缓解了冲突,但核心问题依然存在。交易所认为,韩国资本市场需要与美国等海外市场的长时间交易趋势接轨,以提高竞争力。实际上,美国部分市场已经活跃于场外交易,并讨论24小时交易。 然而,韩国市场的现实不同。在流动性不足的情况下,单纯延长时间可能导致交易分散,价格形成反而被扭曲。交易量较少的时段波动性增加,虚假订单或短期投机交易的可能性也会上升。尤其是机构和外国投资者可以配备夜间应对人员和系统,但个人投资者在信息获取和应对能力上可能处于劣势。 证券公司的负担也不轻。交易时间延长需要扩充信息基础设施、运营客户服务人员和加强风险管理体系。大型公司可以承受,但中小型公司面临较大成本压力。最终,市场改革成本可能以手续费或服务缩减的形式转嫁给投资者。 个人投资者内部意见不一。对于上班族投资者或希望与海外市场联动交易的投资者来说,选择可能增加。但也有声音担心长时间查看行情导致的疲劳增加、过度短线交易诱导和生活节奏被打乱。交易时间延长并不等同于投资者便利性的增加。 重要的是顺序而非速度。交易时间延长不仅是营业时间的改变,而是市场结构的改革。订单系统统一、信息稳定性保障、波动性缓解装置、不公平交易监控加强、投资者保护措施必须首先到位。在准备不足的情况下仓促实施,只会留下混乱而非“现代化”。 交易所既然已开始重新审视,就应摆脱单方面推进的框架。需要通过包括个人投资者、证券公司、学界和金融当局在内的公开验证程序,客观评估实际需求和成本。不能将部分投资者的要求普遍化为整个市场的需求,也不能仅因行业负担而停止创新。 资本市场的竞争力来自于信任而非交易时间。当投资者感到公平、系统稳定、价格透明时,市场才能发展。交易时间延长是之后的问题。如果交易所真正为市场着想,应在延长时间前先扩大信任。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-25 18:03:00
-
代信证券市场造市业绩不佳,义务履行率仅为45%后被排除在市场造市者之外
代信证券在今年首次参与的股票市场造市工作中遭遇困难,最终被排除在市场造市者之外。第二季度的义务履行率仅为45%,而第三季度由于被排除在市场造市者之外,义务履行率降至1.7%。第三季度KOSPI波动性加大,市场造市者的义务履行率普遍下降。 根据韩国交易所的数据显示,代信证券在2023年第三季度的证券市场造市义务履行率为1.7%。在59个市场造市目标中,仅有1个符合季度义务。 这与代信证券在第二季度后被排除在市场造市者之外有关。此前,代信证券首次参与股票市场造市工作,但在第二季度的60个目标中,仅在27个中履行了义务,当时的义务履行率为45.0%。 与其他市场造市者相比,代信证券的表现差距明显。LS证券的履行率为90.8%,NH投资证券为80.0%,教保证券为86.4%,达沃投资证券为77.3%,梅里茨证券为78.4%,信永证券为95.0%,新韩投资证券为90.0%,韩国IMC为90.1%。代信证券的履行率未达到一半。 代信证券在市场造市义务履行中遇到困难的原因在于高波动的股市。今年上半年,韩国股市的波动性异常扩大。根据韩国交易所的数据,上半年KOSPI的平均日内波动率为3.30%,为1998年上半年3.51%以来的第二高水平。上半年KOSPI波动性缓解装置(VI)启动次数达到29357次,创下半年度历史新高,超过了2020年上半年24401次的记录。 市场造市者的职责是为交易相对不活跃的股票持续提供买卖报价,从而提供流动性。当市场价格快速波动时,市场造市者需要根据一定标准持续提供双向报价,这也增加了其运营负担。 代信证券相关人士表示:“在首次执行市场造市工作时,由于市场波动性较大,履行义务面临困难。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 19:08:20 -
韩国交易所:电池股强劲,半导体股疲软,波动性管理频繁
在韩国交易所(KRX)的盘后市场中,电池股表现强劲,而三星电子和SK海力士等半导体大型股则表现疲软。盘后市场开盘初期,波动性缓解装置(VI)的触发频率高于正常交易时段,引起了市场对波动性管理的关注。 根据15日的数据显示,下午6时左右,三星电子的股价较前一交易日下跌500韩元(0.20%),报248500韩元。SK海力士也下跌9000韩元(0.53%),报1688000韩元。三星电机下跌1.50%,三星生物制剂也下跌0.56%。 相比之下,电池股表现强劲。LG能源解决方案的股价较前一交易日上涨11000韩元(3.13%),报362500韩元。在科斯达克市场,EcoPro上涨2.82%,报83800韩元,EcoProBM上涨2.50%,报106500韩元。 在交易量较大的股票中,涨幅较大的股票也接连出现。在科斯达克市场,韩国先进材料上涨29.98%,报3360韩元,Aton也上涨29.84%。MeTooOn上涨25.08%,三益制药上涨23.95%,SFA半导体上涨14.08%,均显示出两位数的涨幅。在科斯皮市场,SM贝克赛尔上涨18.30%。 盘后市场中,VI的触发频率高于正常交易时段。交易所表示,在首个交易日的前一天,盘后市场共触发VI 1112次,其中科斯皮228次,科斯达克884次,约为正常交易时段触发次数391次的2.8倍。 交易所指出,盘后市场的流动性约为正常交易的7%,为了确保初期的稳定运营和波动性管理,采用了与正常交易相同的VI触发标准。14日的交易金额为正常交易257万亿韩元,盘后市场为18万亿韩元。 然而,实际价格波动性在盘后市场低于正常交易时段。按股票计算,科斯皮的正常交易波动性为4.1%,而盘后市场为2.9%;科斯达克的正常交易波动性为5.8%,盘后市场为4.6%。交易所评估,尽管部分股票的波动性增加,但整体价格形成较正常交易时段更为稳定。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-16 03:08:00 -
韩国股市波动性加剧,需优化VI触发标准
为了缓解国内股市的剧烈波动,建议应根据个别股票的特性优化波动性缓解装置(VI)的触发标准,并扩充国内长期机构投资者的基础。根据金融投资行业的消息,资本市场研究院的高级研究员金俊锡和张根赫在《股票市场波动性上升的背景研究》报告中分析了今年上半年韩国股市波动性大幅扩大的原因,并提出了应对措施。报告指出,今年上半年,韩国股指(KOSPI)日收益率的波动性为3.6%,相比去年的1.4%增长了两倍以上。尤其是3月和6月的波动性分别达到了4.8%和4.7%,超过了2020年3月因新冠疫情冲击而急剧下跌时的4.2%。而36个主要国家的波动性则从去年的平均1.1%小幅上升至今年的1.2%。波动性扩大的主要原因被认为是三星电子和SK海力士的影响力增强。这两只股票的KOSPI市值占比从去年初的23%上升至今年初的34%,到6月底更是达到了55%。这两只股票的日收益率波动性也从去年的2.2%和3.4%上升至今年的4.9%和5.6%。今年这两只股票的收益率相关系数达到了0.82。因此,KOSPI200的日收益率波动性从去年的1.5%上升至今年的3.8%,增加了2.3个百分点。除去三星电子和SK海力士,KOSPI200的波动性上升幅度为1.5个百分点,研究团队评估认为今年上半年KOSPI200波动性增加中约三分之一是由于这两只股票的波动性增加所致。研究团队建议,为了缓解股票指数相关产品对特定股票和行业的集中度,应扩大权重限制指数的使用,并根据个别股票的流动性和波动性差异化VI的触发标准。目前,动态VI对KOSPI200的股票适用±3%的触发标准,其他股票为±6%,静态VI则对所有股票适用±10%的触发标准。研究团队强调,应根据个别股票的特性优化触发标准,而不是采用统一标准,并定期进行调整。此外,由于长期机构投资者在股价上涨时会减少持仓,而在下跌时则会增加持仓,因此应通过退休金、个人养老金和长期公募基金等方式扩大国内长期投资资金的基础。研究团队还指出,为了减少机构大宗交易带来的价格冲击,需要利用大宗交易平台,并对单一股票的杠杆和反向ETF进行持续监测。
2026-08-17 23:20:10 -
杠杆ETF推出两个月…日均900次触发VI,波动性超越疫情时期
市场波动性加剧,投资者感受到压力。近期,韩国股市的波动性缓解装置(VI)触发次数急剧增加。自单一股票双倍杠杆交易所交易基金(ETF)推出以来,市场经历了剧烈的涨跌,波动性已超过新冠疫情期间的水平。为了防止个别股票价格的剧烈波动,VI在过去两个月内频繁触发,投资者的感知波动性显著上升。根据韩国交易所的数据,截至7月29日,今年(1月2日至7月29日)韩国股市共触发VI 83,834次,较去年全年触发的55,875次增加了50%。与2020年因新冠疫情导致全球金融市场剧烈波动时的触发次数(83,604次)相比,今年的触发次数更高。考虑到下半年仍有交易,预计今年VI触发次数将创历史新高。尤其是在最近两个月,波动性显著扩大。6月VI触发次数为21,257次,7月为18,085次,两个月合计触发39,342次,平均每天约913次。 VI是一种保护投资者和稳定价格的机制,当个别股票价格在短时间内剧烈波动时,交易会转为2分钟的单一价格交易方式,以便市场参与者重新评估价格。没有触发次数的限制,同一股票在一天内可以多次触发。KOSPI的波动性也变得难以与过去相比。自6月以来,包括当天在内,KOSPI在16个交易日内的日涨跌幅超过5%。其中上涨的交易日为5天,下降的交易日为11天,急剧下跌的情况更多。具体来看,6月9日KOSPI在一天内上涨8.18%,而在6月23日则下跌9.99%。此后,6月25日上涨5.42%,26日下跌5.81%,大幅波动持续。进入7月后,3日上涨5.76%,8日下跌5.35%,13日暴跌8.95%,15日反弹6.24%,16日下跌6.37%,市场走势难以预测。尤其是在7月28日,KOSPI一天内暴跌10.84%,下跌超过700点,盘中一度出现超过12%的跌幅,波动性持续加剧。分析认为,指数本身的规模较过去增大,导致市场每天波动数百点,投资者感受到的冲击也随之加大。市场整体的不安情绪也在上升。被称为“韩国恐慌指数”的KOSPI200波动性指数(VKOSPI)在当天的暴跌中一度飙升至93.27。VKOSPI反映了期权价格中未来市场预期波动性的指标。上个月曾飙升至97后回落至80多,显示出稳定的迹象,但随着下跌行情的展开,投资者的不安情绪再次反弹。近期波动性扩大的背景是,自单一股票双倍杠杆ETF推出以来,大型股的集中现象加剧。自5月27日三星电子和SK海力士为基础资产的杠杆ETF推出以来,个人投资者的杠杆投资需求大幅增加,但随后半导体行业出现急剧下跌,导致产品损失扩大和投资者情绪低迷。虽然不能简单地认为杠杆ETF直接造成了波动性,但在上涨市场中,它可能扩大买入势头,而在下跌市场中则可能加大止损和反向交易压力,从而加大价格波动幅度。在这种情况下,金融监管机构和政治界也意识到单一股票杠杆ETF对市场波动性的影响,并正在进行制度改进。当天,金融委员会委员长李亿权在国会政务委员会工作报告中表示,针对这一事件被指责为金融监管机构的“人祸”,他感到“作为最终责任人,肩负重责”。他还提到将设定投资者单一股票杠杆ETF投资比例上限(20%)等进一步对策。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 03:44:00 -
韩国股市波动加剧,VI触发次数已超去年全年
随着今年国内股市波动性急剧增加,波动性缓解装置(VI)的触发次数已超过去年全年水平。KOSPI指数在一天内波动5%至10%的剧烈行情持续,导致个别股票的交易被临时暂停的VI触发次数也显著增加。根据韩国交易所的数据,截至7月16日,今年以来,证券市场(KOSPI)和KOSDAQ市场的VI触发次数总计为76,112次,已超过去年全年触发次数(55,875次)2万2,237次(36.2%)。VI触发次数已经大幅超出去年全年水平,预计今年的VI触发次数将创历史新高。按月统计,6月的触发次数最多,达21,257次,其次是3月(11,965次)、5月(10,997次)、7月(1日至16日,10,363次)、4月(8,220次)、1月(6,902次)和2月(6,408次)。尤其是7月,仅在12个交易日内就已超过1万次。VI触发次数激增的原因在于今年股市的异常波动性。尤其是KOSPI指数在今年内,日涨跌幅超过5%的交易日达到了28次。近期波动性进一步加大。本月内,2日(-7.89%)、3日(5.76%)、7日(-4.91%)、8日(-5.35%)、10日(2.52%)、13日(-8.95%)、15日(6.24%)、16日(-6.37%)等,指数在一天内波动数百点的行情持续。VI是指当个别股票的价格在短时间内急剧上涨或下跌超过一定水平时,转为单一价格交易以缓解过度价格波动的机制。市场波动性越大,触发次数也往往随之增加。市场分析认为,半导体和人工智能(AI)相关的大型股剧烈波动、杠杆投资扩大、投资者情绪变化等因素交织在一起,导致个别股票的价格波动加大,从而引发VI触发次数的激增。KOSDAQ市场的波动性也十分明显。今年KOSDAQ市场的VI触发次数为61,403次,占总数的80.7%。去年KOSDAQ的触发次数为43,943次,而KOSPI为11,932次,KOSDAQ的VI触发次数约为KOSPI的3.7倍。特别是由于KOSDAQ中小型成长股的比例较高,因此对投资者情绪变化的反应更加敏感,导致VI触发次数远高于KOSPI。新韩投资证券表示:“由于半导体业绩见顶的争议引发的投资者情绪低迷、紧缩警惕以及地缘政治风险交织在一起,市场波动性正在加大。”并指出:“下周即将召开的欧洲中央银行(ECB)货币政策会议上,需要确认近期地缘政治风险和物价的评估,同时通过美国大型科技公司的业绩发布,评估人工智能投资的速度及其对半导体需求的影响。”
2026-07-19 22:48:00 -
个人投资者推动KOSPI突破8800点,交易量翻倍,市场波动性达到最高水平
KOSPI指数突破8800点,韩国股市表现出历史最高水平的强劲走势,交易量急剧增加,市场波动性也随之加大。个人投资者的资金大量涌入,推动股市上涨,但由于启动了侧车和熔断器等波动性缓解机制,市场过热的迹象也愈发明显。 根据韩国交易所的数据,6月1日至2日,韩国证券市场的日均交易量约为83万亿韩元,较4月份的日均交易量(43万亿韩元)几乎翻了一番。 以个人投资者为主的买盘推动了交易量的增加和股市的上涨。在外资连续18个交易日净卖出(总计60万亿韩元)的情况下,个人投资者则净买入约47万亿韩元,支撑了指数。 证券界认为,股市的急剧上涨引发了“FOMO”(投资者错失感)心理,刺激了个人资金的流入。然而,交易量的增加伴随着波动性的迅速扩大,这引发了市场的担忧。最近,KOSPI指数在交易中出现了数百点的剧烈波动,本月平均交易高点和低点的差距达到了409点,显著高于上个月的306点和4月份的134点。 作为市场波动性的代表性指标,侧车的启动次数也急剧增加。今年以来,KOSPI市场共启动了20次侧车,首次出现连续6个月启动侧车的情况。这一数字与2008年全球金融危机期间的年记录(26次)仅相差6次。 市场整体交易暂停的熔断器也启动了两次。这是自2020年新冠疫情以来,熔断器一个月内第二次启动。 为了缓解个别股票的剧烈波动,波动性缓解装置(VI)的启动也呈上升趋势。被称为韩国恐慌指数的KOSPI200波动性指数(VKOSPI)也维持在高位。VKOSPI在6月2日交易中一度上涨至75.42,并连续3个交易日保持在75以上。如果波动性进一步扩大,市场冲击发生时的跌幅可能会超出预期。 然而,证券界认为,近期波动性的扩大并不一定是下跌信号。现代汽车证券研究员赵昌敏表示:“今年VKOSPI的平均水平超过50点,创下历史最高水平,但与过去不同的是,指数上涨和波动性扩大同时出现。”他解释道:“通常在牛市中,波动性会降低,但目前是流动性和投资者情绪主导的异常市场。” 他进一步指出:“当前市场更接近于波动性大的趋势,而非危机阶段。尽管在股价上涨过程中波动性扩大,但市盈率仍为7.77倍,处于历史低点,仅通过估值的平均回归,KOSPI达到1万点是可能的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-04 02:45:00 -
交易时间延长争议:缺乏投资者说服力的改革过于仓促
围绕韩国交易所延长股票交易时间的争议正在加剧。交易所希望通过延长交易时间来增强全球竞争力和投资便利性,但证券业和部分个人投资者对此表示担忧,认为缺乏实效性并可能引发混乱。尽管制度变革的必要性得到承认,但未获得市场参与者信任的改革难以成功。 交易所原计划通过引入盘前和盘后市场,将每日交易时间从现有的6小时30分钟延长至12小时。然而,由于证券公司面临的系统开发负担、测试期不足和运营人力问题,实施时间从6月底推迟至9月14日。盘前市场的结束时间也进行了调整,参与与否由证券公司自主决定。 表面上看,时间调整似乎缓解了冲突,但核心问题依然存在。交易所认为,韩国资本市场需要与美国等海外市场的长时间交易趋势接轨,以提高竞争力。实际上,美国部分市场已经活跃于场外交易,并讨论24小时交易。 然而,韩国市场的现实不同。在流动性不足的情况下,单纯延长时间可能导致交易分散,价格形成反而被扭曲。交易量较少的时段波动性增加,虚假订单或短期投机交易的可能性也会上升。尤其是机构和外国投资者可以配备夜间应对人员和系统,但个人投资者在信息获取和应对能力上可能处于劣势。 证券公司的负担也不轻。交易时间延长需要扩充信息基础设施、运营客户服务人员和加强风险管理体系。大型公司可以承受,但中小型公司面临较大成本压力。最终,市场改革成本可能以手续费或服务缩减的形式转嫁给投资者。 个人投资者内部意见不一。对于上班族投资者或希望与海外市场联动交易的投资者来说,选择可能增加。但也有声音担心长时间查看行情导致的疲劳增加、过度短线交易诱导和生活节奏被打乱。交易时间延长并不等同于投资者便利性的增加。 重要的是顺序而非速度。交易时间延长不仅是营业时间的改变,而是市场结构的改革。订单系统统一、信息稳定性保障、波动性缓解装置、不公平交易监控加强、投资者保护措施必须首先到位。在准备不足的情况下仓促实施,只会留下混乱而非“现代化”。 交易所既然已开始重新审视,就应摆脱单方面推进的框架。需要通过包括个人投资者、证券公司、学界和金融当局在内的公开验证程序,客观评估实际需求和成本。不能将部分投资者的要求普遍化为整个市场的需求,也不能仅因行业负担而停止创新。 资本市场的竞争力来自于信任而非交易时间。当投资者感到公平、系统稳定、价格透明时,市场才能发展。交易时间延长是之后的问题。如果交易所真正为市场着想,应在延长时间前先扩大信任。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-04-25 18:03:00









