
主页搜索
搜索
选择时间
搜索范围
全部的
‘速卖通’新闻 8个
-
 全球速卖通加码韩国市场 从低价竞争转向商品差异化
据韩国流通业界15日消息,中国电商平台全球速卖通(AliExpress)正在韩国市场进一步强化时尚、杂货等品类的商品竞争力。随着平台入驻商家不断推出和丰富自有品牌(PB)商品,全球速卖通的商品构成也日趋多元。在希音(SHEIN)、Temu等中国电商平台采取不同市场策略的背景下,在韩中国跨境电商的竞争正逐渐从单纯的价格和商家争夺,向商品品质、品牌和差异化竞争延伸。 此前,全球速卖通在韩国的本土化战略主要集中于扩大韩国品牌和卖家入驻规模,并通过韩国商品专区“K-Venue”丰富商品种类。随着韩国市场用户规模持续扩大,平台也开始更加重视商品构成和购物体验,通过丰富具有品牌特色和差异化竞争力的商品,进一步提升消费者购买和复购意愿。 与此同时,全球速卖通在韩国的用户规模持续扩大。移动数据分析机构IGAWorks Mobile Index数据显示,今年7月全球速卖通月活跃用户数(MAU)达821.7429万人,环比增长2.6%,较去年12月增长17.4%。 随着用户规模扩大,如何将流量转化为实际消费和复购成为全球速卖通面临的新课题。除低价优势外,配送稳定性、退换货便利度、商品品质和品牌信赖度等因素的重要性日益上升。通过开发自有商品直接管理产品种类和品质,也被视为其提升非价格竞争力、摆脱“超低价”标签的一项举措。 目前,在韩中国电商平台的商品战略逐渐出现分化。希音较早通过自有品牌强化商品差异化,旗下拥有美妆品牌SHEGLAM以及DAZY、ROMWE、GLOWMODE等时尚品牌;Temu则侧重吸引韩国卖家和制造商入驻,强化平台型电商业务。 韩国流通业界认为,中国电商平台在韩国市场的竞争正从超低价跨境商品销售和商家争夺,进一步向商品品质、品牌和服务等领域延伸。随着全球速卖通持续丰富平台商品构成、强化韩国市场运营,其与韩国本土电商平台之间的竞争也将进一步加剧。
2026-09-16 00:11:32 -
 中国美妆加速崛起 在韩进口额首破2000亿韩元
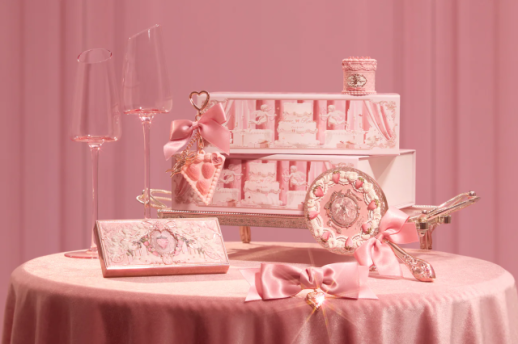
在韩国美妆(K-Beauty)不断拓展全球版图之际,中国美妆(C-Beauty)也在快速崛起。依托庞大的本土市场和不断提升的产品竞争力,中国美妆正以彩妆和社交媒体(SNS)营销为突破口,加速扩大在韩国及海外市场的影响力。 据韩国关税厅进出口贸易统计27日数据,去年韩国自中国进口化妆品金额达1.4638亿美元,同比增长29%,年度进口额首次突破2000亿韩元(约合人民币9.8亿元)。尽管目前中国化妆品在韩国市场所占比重仍然有限,但快速增长的势头已引起业界关注。 中国美妆的成长路径与韩国美妆开拓全球市场的方式颇为相似。凭借制造能力缩短产品上市周期,并通过TikTok、Instagram等社交平台传播美妆内容提升知名度,再以快闪店和当地流通渠道扩大线下市场。 近年来,花知晓(Flower Knows)、橘朵(Judydoll)、INTO YOU等中国美妆品牌在韩国人气不断攀升。过去,韩国消费者主要通过全球速卖通(AliExpress)、Temu等跨境电商平台购买,如今越来越多中国品牌正式入驻CHICOR、MUSINSA等韩国线上线下渠道,进一步扩大消费群体。 不过,中韩美妆在主力产品结构上存在明显差异。韩国美妆长期以强调成分和功效的护肤产品建立竞争优势,而中国美妆则凭借高显色度、丰富色彩及吸睛的包装设计,在彩妆领域表现突出。由于产品色彩和妆前妆后效果能够通过短视频直观呈现,彩妆也更容易借助SNS形成传播效应。 相比之下,韩国美妆出口仍高度集中于护肤领域。据韩国食品医药品安全处数据,去年韩国化妆品出口额达114亿美元,其中基础化妆品出口额为85.43亿美元,占74.7%;彩妆产品出口额为15.06亿美元,占13.2%。 随着中国美妆加快出海,其追赶势头在韩国美妆长期占据优势的亚洲市场也开始显现。韩国贸易协会数据显示,今年5月和6月,韩国对日化妆品出口额分别同比下降13.5%和5.9%,连续两个月出现负增长。与此同时,今年上半年中国在日本化妆品进口来源国中的排名从去年的第4位升至第3位。 泰国市场的变化更为明显。去年韩国还是泰国彩妆及基础化妆品最大进口来源国,今年1至5月已被中国反超。同期,泰国自韩国进口相关产品金额同比增长10.1%,而自中国进口额则大增43.5%。 业内认为,中国美妆的崛起尚不足以动摇韩国美妆已经建立的全球竞争力,但其快速追赶也给韩国美妆带来新的竞争压力。韩国美妆有必要进一步推动产品结构多元化,并提升彩妆产品的开发速度和本土化能力,以巩固其在全球市场的竞争优势。
2026-08-27 20:16:08 -
 韩国海外跨境直购14个季度来首次下滑 中国跨境网购热度降温
受汇率影响,韩国海外跨境直购规模时隔14个季度首次出现下滑。尽管全球速卖通(AliExpress)、Temu等中国跨境电商平台持续以低价吸引消费者,但韩国自中国跨境直购金额明显减少,“C电商”热度有所降温。与此同时,在韩国美妆的带动下,韩国跨境电商出口继续保持快速增长。 韩国国家数据处日前发布的《2026年6月网络购物动向》显示,今年第二季度韩国海外跨境直购交易额为2.1166万亿韩元(约合人民币100亿元),同比下降2.7%,这是自2022年第四季度以来首次出现负增长,也是自2014年开始相关统计以来的最大降幅。 从主要来源地来看,中国仍是韩国最大的跨境直购来源地。第二季度韩国自中国跨境直购金额为1.382万亿韩元,占整体海外直购市场的65.3%,但同比下降5.7%,减少839亿韩元;美国直购额同比下降6.6%;日本市场则同比增长33.8%,在主要来源地中增幅居首。 与海外跨境直购降温形成对比的是,韩国跨境电商出口持续保持高增长。第二季度海外直接销售额达1.2032万亿韩元,同比增长38.7%,连续三个季度实现增长。其中,化妆品销售额达7458亿韩元,同比增长45.9%,占整体跨境电商出口的62.0%,继续成为推动出口增长的主要动力。服装及时尚类商品销售额同比增长14.8%,K-POP相关专辑及周边商品销售增长,也进一步带动了跨境电商出口扩张。从销售地区来看,美国市场销售额同比增长56.8%,中国市场也增长25.5%。 从整体网络消费来看,韩国线上零售市场仍保持增长态势。今年6月韩国网络购物交易额达到24.6067万亿韩元,同比增长10.7%,创历年6月同期新高。其中,受三星电子促销活动及进口电动汽车销量增长带动,通信设备交易额同比大增144.4%,汽车及汽车用品交易额同比增长56.8%,成为推动整体网络购物增长的重要因素。
2026-08-05 03:01:04 -
 欧盟对阿里巴巴旗下的速卖通处以5.5亿欧元罚款,因违反数字服务法
欧盟(EU)因中国阿里巴巴集团旗下的电子商务平台速卖通违反数字服务法(DSA),对其处以5.5亿欧元(约合9300亿元人民币)的罚款。 欧盟委员会于20日(当地时间)公布调查结果,确认速卖通上存在大量假冒服装和鞋类、不符合安全标准的儿童玩具以及有害化妆品等非法和假冒商品的流通。 委员会认为,速卖通未能充分采取措施保护消费者免受这些非法商品的侵害。特别是,非法商品审核人员不足,且负责员工的工作负担过重,导致部分非法产品在被删除前已被推荐和宣传。 欧盟委员会副主席赫娜·比尔库宁表示:“假冒服装、不安全玩具和有害化妆品等非法产品的扩散,并非在线购物的必然结果,而是由于未能履行DSA规定的义务。” 速卖通需在10月20日前向欧盟委员会提交整改计划。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 05:32:00 -
 中国电商平台在韩投诉激增 售后及宣传套路引消费者不满
全球速卖通、Temu等中国跨境电商平台在韩国用户持续增加,但有关配送延误、拒绝退款等消费者投诉也大幅上升。韩国消费者院16日发布调查结果称,部分平台在退换货、退款及广告宣传等方面仍存在侵犯消费者权益或容易引发误解的问题,有待进一步整改。 消费者院当天公布了对全球速卖通、Temu、希音(SHEIN)和淘宝四家中国电商平台的用户协议及广告标识情况调查结果。 数据显示,2023年至2025年间,韩国“1372消费者咨询中心”和国际交易消费者门户网站共受理上述四家平台相关投诉5341件。其中,投诉数量由2023年的497件增至2024年的1351件,2025年进一步攀升至3493件,连续三年快速增长。 从投诉内容来看,因配送延误、错发商品、退货运费及关税无法退还等引发的合同履行问题最多,共2120件,占总投诉量的39.7%。其次是拒绝消费者取消订单或退货投诉1378件,占25.8%,商品质量问题及销售假冒伪劣商品投诉840件,占15.7%。 调查还发现,部分平台在用户协议中设置了对消费者不利的条款。例如,有平台规定促销商品或折扣商品不得退换,即使商品存在质量问题,也可能拒绝退还运费。另有平台规定,即便因平台自身价格标注错误等原因导致订单异常,也可在未经消费者同意的情况下取消订单,或限制赔偿责任,实际上减轻了平台应承担的法律责任。 此外,消费者院还指出,部分平台存在可能误导消费者的营销行为。例如,以极少数超低价商品作为整体宣传价格,或反复显示“优惠即将结束”的倒计时,营造促销即将截止的紧迫感,容易影响消费者判断。 在韩国消费者院提出整改建议后,部分平台已开始调整相关做法。希音已修改部分限制退货及取消订单的相关条款,Temu删除了突出平台积分退款优势的宣传内容,全球速卖通也对价格宣传方式及限时优惠倒计时显示进行了修改。 消费者院表示,已要求相关中国跨境电商平台进一步完善用户协议,取消可能限制消费者依法退货、免除平台责任等侵害消费者权益的条款,同时规范商品宣传和广告内容,避免误导消费者,切实保障韩国消费者合法权益。
2026-07-17 00:57:43 -
 韩国电商增长放缓 卖家加速布局海外市场
随着韩国电商市场增长势头放缓,卖家之间的竞争格局正呈现出新的变化。一方面,越来越多卖家将包括全球速卖通(AliExpress)在内的海外平台视为开拓内需市场的新渠道;另一方面,则借助高汇率环境,通过“逆向海淘”积极拓展海外市场,呈现出国内外市场同步布局的新趋势。 目前,韩国电商市场已形成Coupang与Naver Shopping两强主导的格局,SSG.com、Gmarket、11街等平台也在激烈争夺市场份额。尽管去年韩国在线购物交易额突破272万亿韩元(约合人民币1.2万亿元),创下历史新高,但增速仅为4.9%。随着市场逐步成熟,卖家竞争已从争夺既有流量转向发掘新需求和开拓新市场。 其中,全球速卖通韩国商品馆“K-Venue”成为具有代表性的案例。虽然全球速卖通是中国跨境电商平台,但K-Venue销售的商品均由韩国本地卖家直接发货,为商家提供了接触新消费群体的机会。入驻商家表示,通过速卖通导入的新用户与现有销售渠道重叠度较低,带来了实质性的新增销售额。据全球速卖通介绍,部分商家仅依靠平台流量和定期促销活动,便在多个销售渠道中实现最高销售业绩。 与此同时,越来越多卖家开始将目光投向海外市场。韩国统计厅数据显示,今今年第一季度跨境电商出口额达1.0599万亿韩元,同比增长24.4%,首次突破季度1万亿韩元;同期在线海淘增速仅为1.2%。业内认为,韩国商品在海外市场持续受到欢迎,加之韩元贬值带来的价格优势,共同推动了逆向海淘市场快速增长。 在此背景下,韩国主要电商平台也在加快布局海外市场。Coupang通过中国台湾火箭跨境业务支持韩国中小企业出口;Gmarket与阿里巴巴旗下东南亚电商平台Lazada合作拓展销售渠道;11街则通过在中国京东开设韩国馆,正式进军逆向海淘市场。 业内普遍认为,随着韩国电商市场进入成熟阶段,获取新需求和拓展海外市场的能力将成为决定卖家竞争力的重要因素。流通行业相关人士表示:“仅依赖现有平台和内需市场已难以实现高速增长,卖家向新客群和海外市场拓展的趋势将进一步加快。”
2026-06-18 23:39:50 -
 中国电商在韩增速放缓 韩国本土平台加速抢占市场
以全球速卖通(AliExpress)、Temu、希音(SHEIN)为代表的中国电商虽然仍在韩国市场持续扩张,但在与皮肤安全性及物流可信度密切相关的本土美妆与时尚领域,市场格局正悄然发生变化。有分析指出,曾凭借超低价攻势迅速打开韩国市场的中国电商,正在韩国本土流通业兼顾品质的低价战略面前逐渐显露局限。 据数据分析平台WiseApp·Retail21日统计,今年1月至4月,全球速卖通、Temu、希音在韩合计支付预估金额达1.67万亿韩元(约合人民币75.4亿元),较2024年同期增长67.5%。不过,消费趋势已开始出现变化。 根据韩国国家统计门户(KOSIS)数据,今年第一季度,中国海淘中服装与时尚类购买额同比下降9.4%,化妆品购买额也减少15.8%。中国海淘在整体海外直购中的占比,也从去年第二季度的67.4%降至今年第一季度的62%,连续三个季度下滑。 业内认为,中国电商平台在进入韩国市场初期,通过包邮、大规模优惠券及数千韩元价位商品,精准切入高物价时代的消费需求。“因为便宜所以先试一次”的体验型消费,也在20至30岁年轻群体中迅速扩散。 不过,随着时间推移,配送延迟、质量不稳定、退换货不便及有害物质争议等问题持续出现,仅依靠低价已难以维持消费者黏性。与此同时,相较进入韩国市场初期,中国电商在优惠券与广告投放方面的攻势也明显减弱。 此外,过去需要通过海外平台才能实现的超低价消费,如今在韩国本土流通网络中也逐渐普及。叠加韩国消费者对快速配送、便捷退换货及客户服务的高期待,中国电商在韩增长速度正趋于放缓。 南首尔大学流通营销学科教授李钟宇(音)表示:“韩国消费者不仅关注价格,也重视一定水平以上的质量和可信赖的流通体系。像大创(Daiso)这样价格低廉、同时具备稳定质量与退换货体系的渠道,反而更具竞争力。” 韩国本土流通企业也迅速抓住这一市场空隙。其中,大创继3000至5000韩元均一价化妆品站稳市场后,近期又快速扩展至时尚品类,进一步承接高性价比消费需求。 实际上,大创去年实现销售额4.5363万亿韩元、营业利润4424亿韩元,同比分别增长14.3%和19.2%。业内认为,这在一定程度上反映出韩国本土流通网络正在吸收中国电商所创造的超低价消费需求。 与此同时,MUSINSA、Zigzag等韩国本土时尚平台,则通过强化物流竞争力及升级质量管理体系实现差异化竞争。尤其在时尚品类中,由于尺码、材质及穿着体验等变量较多,本土平台在退换货及售后服务体系方面的优势更加明显。
2026-05-21 23:32:32 -
 中国电商在韩增长放缓 海淘增速触及近6年低点
中国电商在韩国市场的热度正逐步降温。最新数据显示,通过中国平台进行的海淘金额增速创下约6年来最低水平。今年第一季度,包括全球速卖通(AliExpress)和Temu在内的主要中国电商平台韩国用户规模亦出现同比下滑。 流通业相关人士分析称,高汇率(韩元走弱)持续推高海外直购成本,加之消费者对产品品质等方面的担忧加剧,对需求形成一定抑制。 据韩国统计厅5日发布的数据,今年第一季度中国海淘商品交易额为1.2276万亿韩元,同比仅增长0.6%,为自2019年第四季度(-4%)以来的最低水平。 从趋势来看,中国海淘商品消费在2020年第二季度曾录得55.7%的高增长,此后直至去年第三季度持续保持两位数增幅。但自去年第四季度增速降至6.3%后,今年第一季度进一步回落至0%区间,市场普遍认为其已进入实际停滞阶段。 从品类结构来看,时尚服装板块的下滑成为主要拖累因素。该品类在中国海淘中占比约一半,今年第一季度同比减少9.4%。与此同时,化妆品交易额在去年第四季度小幅下滑0.2%后,今年第一季度降幅进一步扩大至15.8%。 用户层面亦呈现类似趋势。根据WiseApp·Retail数据,今年第一季度全球速卖通和Temu的月均活跃用户数(MAU)分别约为850万和800万,同比分别减少约49万和12万。 与之形成对比的是,韩国本土时尚与美妆电商平台则展现出较强增长动能。以MUSINSA为例,其依托自有品牌Musinsa Standard,去年按合并口径计算的销售额和营业利润分别增长18%和36%。此外,Zigzag、Ably、W Concept等主要平台也实现销售增长,整体受益于本土消费回流趋势。
2026-05-07 01:40:48
-
全球速卖通加码韩国市场 从低价竞争转向商品差异化
据韩国流通业界15日消息,中国电商平台全球速卖通(AliExpress)正在韩国市场进一步强化时尚、杂货等品类的商品竞争力。随着平台入驻商家不断推出和丰富自有品牌(PB)商品,全球速卖通的商品构成也日趋多元。在希音(SHEIN)、Temu等中国电商平台采取不同市场策略的背景下,在韩中国跨境电商的竞争正逐渐从单纯的价格和商家争夺,向商品品质、品牌和差异化竞争延伸。 此前,全球速卖通在韩国的本土化战略主要集中于扩大韩国品牌和卖家入驻规模,并通过韩国商品专区“K-Venue”丰富商品种类。随着韩国市场用户规模持续扩大,平台也开始更加重视商品构成和购物体验,通过丰富具有品牌特色和差异化竞争力的商品,进一步提升消费者购买和复购意愿。 与此同时,全球速卖通在韩国的用户规模持续扩大。移动数据分析机构IGAWorks Mobile Index数据显示,今年7月全球速卖通月活跃用户数(MAU)达821.7429万人,环比增长2.6%,较去年12月增长17.4%。 随着用户规模扩大,如何将流量转化为实际消费和复购成为全球速卖通面临的新课题。除低价优势外,配送稳定性、退换货便利度、商品品质和品牌信赖度等因素的重要性日益上升。通过开发自有商品直接管理产品种类和品质,也被视为其提升非价格竞争力、摆脱“超低价”标签的一项举措。 目前,在韩中国电商平台的商品战略逐渐出现分化。希音较早通过自有品牌强化商品差异化,旗下拥有美妆品牌SHEGLAM以及DAZY、ROMWE、GLOWMODE等时尚品牌;Temu则侧重吸引韩国卖家和制造商入驻,强化平台型电商业务。 韩国流通业界认为,中国电商平台在韩国市场的竞争正从超低价跨境商品销售和商家争夺,进一步向商品品质、品牌和服务等领域延伸。随着全球速卖通持续丰富平台商品构成、强化韩国市场运营,其与韩国本土电商平台之间的竞争也将进一步加剧。
2026-09-16 00:11:32 -
中国美妆加速崛起 在韩进口额首破2000亿韩元
在韩国美妆(K-Beauty)不断拓展全球版图之际,中国美妆(C-Beauty)也在快速崛起。依托庞大的本土市场和不断提升的产品竞争力,中国美妆正以彩妆和社交媒体(SNS)营销为突破口,加速扩大在韩国及海外市场的影响力。 据韩国关税厅进出口贸易统计27日数据,去年韩国自中国进口化妆品金额达1.4638亿美元,同比增长29%,年度进口额首次突破2000亿韩元(约合人民币9.8亿元)。尽管目前中国化妆品在韩国市场所占比重仍然有限,但快速增长的势头已引起业界关注。 中国美妆的成长路径与韩国美妆开拓全球市场的方式颇为相似。凭借制造能力缩短产品上市周期,并通过TikTok、Instagram等社交平台传播美妆内容提升知名度,再以快闪店和当地流通渠道扩大线下市场。 近年来,花知晓(Flower Knows)、橘朵(Judydoll)、INTO YOU等中国美妆品牌在韩国人气不断攀升。过去,韩国消费者主要通过全球速卖通(AliExpress)、Temu等跨境电商平台购买,如今越来越多中国品牌正式入驻CHICOR、MUSINSA等韩国线上线下渠道,进一步扩大消费群体。 不过,中韩美妆在主力产品结构上存在明显差异。韩国美妆长期以强调成分和功效的护肤产品建立竞争优势,而中国美妆则凭借高显色度、丰富色彩及吸睛的包装设计,在彩妆领域表现突出。由于产品色彩和妆前妆后效果能够通过短视频直观呈现,彩妆也更容易借助SNS形成传播效应。 相比之下,韩国美妆出口仍高度集中于护肤领域。据韩国食品医药品安全处数据,去年韩国化妆品出口额达114亿美元,其中基础化妆品出口额为85.43亿美元,占74.7%;彩妆产品出口额为15.06亿美元,占13.2%。 随着中国美妆加快出海,其追赶势头在韩国美妆长期占据优势的亚洲市场也开始显现。韩国贸易协会数据显示,今年5月和6月,韩国对日化妆品出口额分别同比下降13.5%和5.9%,连续两个月出现负增长。与此同时,今年上半年中国在日本化妆品进口来源国中的排名从去年的第4位升至第3位。 泰国市场的变化更为明显。去年韩国还是泰国彩妆及基础化妆品最大进口来源国,今年1至5月已被中国反超。同期,泰国自韩国进口相关产品金额同比增长10.1%,而自中国进口额则大增43.5%。 业内认为,中国美妆的崛起尚不足以动摇韩国美妆已经建立的全球竞争力,但其快速追赶也给韩国美妆带来新的竞争压力。韩国美妆有必要进一步推动产品结构多元化,并提升彩妆产品的开发速度和本土化能力,以巩固其在全球市场的竞争优势。
2026-08-27 20:16:08 -
韩国海外跨境直购14个季度来首次下滑 中国跨境网购热度降温
受汇率影响,韩国海外跨境直购规模时隔14个季度首次出现下滑。尽管全球速卖通(AliExpress)、Temu等中国跨境电商平台持续以低价吸引消费者,但韩国自中国跨境直购金额明显减少,“C电商”热度有所降温。与此同时,在韩国美妆的带动下,韩国跨境电商出口继续保持快速增长。 韩国国家数据处日前发布的《2026年6月网络购物动向》显示,今年第二季度韩国海外跨境直购交易额为2.1166万亿韩元(约合人民币100亿元),同比下降2.7%,这是自2022年第四季度以来首次出现负增长,也是自2014年开始相关统计以来的最大降幅。 从主要来源地来看,中国仍是韩国最大的跨境直购来源地。第二季度韩国自中国跨境直购金额为1.382万亿韩元,占整体海外直购市场的65.3%,但同比下降5.7%,减少839亿韩元;美国直购额同比下降6.6%;日本市场则同比增长33.8%,在主要来源地中增幅居首。 与海外跨境直购降温形成对比的是,韩国跨境电商出口持续保持高增长。第二季度海外直接销售额达1.2032万亿韩元,同比增长38.7%,连续三个季度实现增长。其中,化妆品销售额达7458亿韩元,同比增长45.9%,占整体跨境电商出口的62.0%,继续成为推动出口增长的主要动力。服装及时尚类商品销售额同比增长14.8%,K-POP相关专辑及周边商品销售增长,也进一步带动了跨境电商出口扩张。从销售地区来看,美国市场销售额同比增长56.8%,中国市场也增长25.5%。 从整体网络消费来看,韩国线上零售市场仍保持增长态势。今年6月韩国网络购物交易额达到24.6067万亿韩元,同比增长10.7%,创历年6月同期新高。其中,受三星电子促销活动及进口电动汽车销量增长带动,通信设备交易额同比大增144.4%,汽车及汽车用品交易额同比增长56.8%,成为推动整体网络购物增长的重要因素。
2026-08-05 03:01:04 -
欧盟对阿里巴巴旗下的速卖通处以5.5亿欧元罚款,因违反数字服务法
欧盟(EU)因中国阿里巴巴集团旗下的电子商务平台速卖通违反数字服务法(DSA),对其处以5.5亿欧元(约合9300亿元人民币)的罚款。 欧盟委员会于20日(当地时间)公布调查结果,确认速卖通上存在大量假冒服装和鞋类、不符合安全标准的儿童玩具以及有害化妆品等非法和假冒商品的流通。 委员会认为,速卖通未能充分采取措施保护消费者免受这些非法商品的侵害。特别是,非法商品审核人员不足,且负责员工的工作负担过重,导致部分非法产品在被删除前已被推荐和宣传。 欧盟委员会副主席赫娜·比尔库宁表示:“假冒服装、不安全玩具和有害化妆品等非法产品的扩散,并非在线购物的必然结果,而是由于未能履行DSA规定的义务。” 速卖通需在10月20日前向欧盟委员会提交整改计划。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 05:32:00 -
中国电商平台在韩投诉激增 售后及宣传套路引消费者不满
全球速卖通、Temu等中国跨境电商平台在韩国用户持续增加,但有关配送延误、拒绝退款等消费者投诉也大幅上升。韩国消费者院16日发布调查结果称,部分平台在退换货、退款及广告宣传等方面仍存在侵犯消费者权益或容易引发误解的问题,有待进一步整改。 消费者院当天公布了对全球速卖通、Temu、希音(SHEIN)和淘宝四家中国电商平台的用户协议及广告标识情况调查结果。 数据显示,2023年至2025年间,韩国“1372消费者咨询中心”和国际交易消费者门户网站共受理上述四家平台相关投诉5341件。其中,投诉数量由2023年的497件增至2024年的1351件,2025年进一步攀升至3493件,连续三年快速增长。 从投诉内容来看,因配送延误、错发商品、退货运费及关税无法退还等引发的合同履行问题最多,共2120件,占总投诉量的39.7%。其次是拒绝消费者取消订单或退货投诉1378件,占25.8%,商品质量问题及销售假冒伪劣商品投诉840件,占15.7%。 调查还发现,部分平台在用户协议中设置了对消费者不利的条款。例如,有平台规定促销商品或折扣商品不得退换,即使商品存在质量问题,也可能拒绝退还运费。另有平台规定,即便因平台自身价格标注错误等原因导致订单异常,也可在未经消费者同意的情况下取消订单,或限制赔偿责任,实际上减轻了平台应承担的法律责任。 此外,消费者院还指出,部分平台存在可能误导消费者的营销行为。例如,以极少数超低价商品作为整体宣传价格,或反复显示“优惠即将结束”的倒计时,营造促销即将截止的紧迫感,容易影响消费者判断。 在韩国消费者院提出整改建议后,部分平台已开始调整相关做法。希音已修改部分限制退货及取消订单的相关条款,Temu删除了突出平台积分退款优势的宣传内容,全球速卖通也对价格宣传方式及限时优惠倒计时显示进行了修改。 消费者院表示,已要求相关中国跨境电商平台进一步完善用户协议,取消可能限制消费者依法退货、免除平台责任等侵害消费者权益的条款,同时规范商品宣传和广告内容,避免误导消费者,切实保障韩国消费者合法权益。
2026-07-17 00:57:43 -
韩国电商增长放缓 卖家加速布局海外市场
随着韩国电商市场增长势头放缓,卖家之间的竞争格局正呈现出新的变化。一方面,越来越多卖家将包括全球速卖通(AliExpress)在内的海外平台视为开拓内需市场的新渠道;另一方面,则借助高汇率环境,通过“逆向海淘”积极拓展海外市场,呈现出国内外市场同步布局的新趋势。 目前,韩国电商市场已形成Coupang与Naver Shopping两强主导的格局,SSG.com、Gmarket、11街等平台也在激烈争夺市场份额。尽管去年韩国在线购物交易额突破272万亿韩元(约合人民币1.2万亿元),创下历史新高,但增速仅为4.9%。随着市场逐步成熟,卖家竞争已从争夺既有流量转向发掘新需求和开拓新市场。 其中,全球速卖通韩国商品馆“K-Venue”成为具有代表性的案例。虽然全球速卖通是中国跨境电商平台,但K-Venue销售的商品均由韩国本地卖家直接发货,为商家提供了接触新消费群体的机会。入驻商家表示,通过速卖通导入的新用户与现有销售渠道重叠度较低,带来了实质性的新增销售额。据全球速卖通介绍,部分商家仅依靠平台流量和定期促销活动,便在多个销售渠道中实现最高销售业绩。 与此同时,越来越多卖家开始将目光投向海外市场。韩国统计厅数据显示,今今年第一季度跨境电商出口额达1.0599万亿韩元,同比增长24.4%,首次突破季度1万亿韩元;同期在线海淘增速仅为1.2%。业内认为,韩国商品在海外市场持续受到欢迎,加之韩元贬值带来的价格优势,共同推动了逆向海淘市场快速增长。 在此背景下,韩国主要电商平台也在加快布局海外市场。Coupang通过中国台湾火箭跨境业务支持韩国中小企业出口;Gmarket与阿里巴巴旗下东南亚电商平台Lazada合作拓展销售渠道;11街则通过在中国京东开设韩国馆,正式进军逆向海淘市场。 业内普遍认为,随着韩国电商市场进入成熟阶段,获取新需求和拓展海外市场的能力将成为决定卖家竞争力的重要因素。流通行业相关人士表示:“仅依赖现有平台和内需市场已难以实现高速增长,卖家向新客群和海外市场拓展的趋势将进一步加快。”
2026-06-18 23:39:50 -
中国电商在韩增速放缓 韩国本土平台加速抢占市场
以全球速卖通(AliExpress)、Temu、希音(SHEIN)为代表的中国电商虽然仍在韩国市场持续扩张,但在与皮肤安全性及物流可信度密切相关的本土美妆与时尚领域,市场格局正悄然发生变化。有分析指出,曾凭借超低价攻势迅速打开韩国市场的中国电商,正在韩国本土流通业兼顾品质的低价战略面前逐渐显露局限。 据数据分析平台WiseApp·Retail21日统计,今年1月至4月,全球速卖通、Temu、希音在韩合计支付预估金额达1.67万亿韩元(约合人民币75.4亿元),较2024年同期增长67.5%。不过,消费趋势已开始出现变化。 根据韩国国家统计门户(KOSIS)数据,今年第一季度,中国海淘中服装与时尚类购买额同比下降9.4%,化妆品购买额也减少15.8%。中国海淘在整体海外直购中的占比,也从去年第二季度的67.4%降至今年第一季度的62%,连续三个季度下滑。 业内认为,中国电商平台在进入韩国市场初期,通过包邮、大规模优惠券及数千韩元价位商品,精准切入高物价时代的消费需求。“因为便宜所以先试一次”的体验型消费,也在20至30岁年轻群体中迅速扩散。 不过,随着时间推移,配送延迟、质量不稳定、退换货不便及有害物质争议等问题持续出现,仅依靠低价已难以维持消费者黏性。与此同时,相较进入韩国市场初期,中国电商在优惠券与广告投放方面的攻势也明显减弱。 此外,过去需要通过海外平台才能实现的超低价消费,如今在韩国本土流通网络中也逐渐普及。叠加韩国消费者对快速配送、便捷退换货及客户服务的高期待,中国电商在韩增长速度正趋于放缓。 南首尔大学流通营销学科教授李钟宇(音)表示:“韩国消费者不仅关注价格,也重视一定水平以上的质量和可信赖的流通体系。像大创(Daiso)这样价格低廉、同时具备稳定质量与退换货体系的渠道,反而更具竞争力。” 韩国本土流通企业也迅速抓住这一市场空隙。其中,大创继3000至5000韩元均一价化妆品站稳市场后,近期又快速扩展至时尚品类,进一步承接高性价比消费需求。 实际上,大创去年实现销售额4.5363万亿韩元、营业利润4424亿韩元,同比分别增长14.3%和19.2%。业内认为,这在一定程度上反映出韩国本土流通网络正在吸收中国电商所创造的超低价消费需求。 与此同时,MUSINSA、Zigzag等韩国本土时尚平台,则通过强化物流竞争力及升级质量管理体系实现差异化竞争。尤其在时尚品类中,由于尺码、材质及穿着体验等变量较多,本土平台在退换货及售后服务体系方面的优势更加明显。
2026-05-21 23:32:32 -
中国电商在韩增长放缓 海淘增速触及近6年低点
中国电商在韩国市场的热度正逐步降温。最新数据显示,通过中国平台进行的海淘金额增速创下约6年来最低水平。今年第一季度,包括全球速卖通(AliExpress)和Temu在内的主要中国电商平台韩国用户规模亦出现同比下滑。 流通业相关人士分析称,高汇率(韩元走弱)持续推高海外直购成本,加之消费者对产品品质等方面的担忧加剧,对需求形成一定抑制。 据韩国统计厅5日发布的数据,今年第一季度中国海淘商品交易额为1.2276万亿韩元,同比仅增长0.6%,为自2019年第四季度(-4%)以来的最低水平。 从趋势来看,中国海淘商品消费在2020年第二季度曾录得55.7%的高增长,此后直至去年第三季度持续保持两位数增幅。但自去年第四季度增速降至6.3%后,今年第一季度进一步回落至0%区间,市场普遍认为其已进入实际停滞阶段。 从品类结构来看,时尚服装板块的下滑成为主要拖累因素。该品类在中国海淘中占比约一半,今年第一季度同比减少9.4%。与此同时,化妆品交易额在去年第四季度小幅下滑0.2%后,今年第一季度降幅进一步扩大至15.8%。 用户层面亦呈现类似趋势。根据WiseApp·Retail数据,今年第一季度全球速卖通和Temu的月均活跃用户数(MAU)分别约为850万和800万,同比分别减少约49万和12万。 与之形成对比的是,韩国本土时尚与美妆电商平台则展现出较强增长动能。以MUSINSA为例,其依托自有品牌Musinsa Standard,去年按合并口径计算的销售额和营业利润分别增长18%和36%。此外,Zigzag、Ably、W Concept等主要平台也实现销售增长,整体受益于本土消费回流趋势。
2026-05-07 01:40:48









