
主页搜索
搜索
选择时间
搜索范围
全部的
‘长期保险’新闻 4个
-
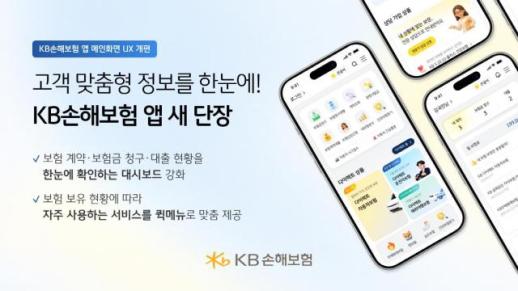 KB保险重构应用主界面 提升客户便利性
KB保险于15日宣布,为提高客户便利性,重新构建了其应用程序的主界面。新改版的应用程序采用了个性化仪表板。客户可以在一个界面上查看所持保险合同、最近的保险索赔状态和贷款状态,无需频繁切换多个菜单即可获取主要信息。此外,还引入了客户个性化快捷菜单。根据客户是否投保长期保险和汽车保险,菜单结构有所不同,客户可以直接在主界面选择常用服务。个性化卡片和横幅也根据客户的使用情况进行了调整。登录后,主要展示合同状态和所需服务的指南;未登录时则提供主要产品和服务信息。直接产品、面对面渠道产品、KB国民银行等关联公司服务及公告事项也按区域进行分类,优化了信息和服务的快速访问路径。KB保险相关人士表示:“我们重点改善用户体验,以便客户能够更轻松、便捷地获取所需信息和服务,并将根据客户的使用体验持续扩展数字服务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:40:10 -
 现代海上,2026年上半年净利润6151亿韩元,同比增长36.4%
现代海上于14日宣布,2026年上半年单独基准的当期净利润为6151亿韩元,比去年同期增长36.4%。 长期保险利润为6139亿韩元,增长了105.7%。这主要得益于保险金实际差额亏损的缩小,以及对精算假设先进化指导方针的反映所带来的一次性回收。 一般保险利润因去年高额事故的基数效应和损失率的稳定而增长38.9%,达到1022亿韩元。然而,汽车保险利润则转为102亿韩元的亏损。尽管在2月份提高了保险费,但由于累计的保险费降低、赔偿成本上升以及常规患者治疗“8周规则”制度改善延迟等因素,导致了亏损。 投资收益方面,虽然部分弥补了因利率上升而导致的第一季度评估损失,但仍比去年同期下降55.3%,仅为1058亿韩元。 第二季度的当期净利润为3918亿韩元,同比增长58.2%。长期保险利润为3480亿韩元,一般保险利润为520亿韩元,分别增长89.0%和88.0%。汽车保险利润也转为38亿韩元的盈利。 截至6月底,保险合同边际(CSM)余额为9兆8944亿韩元,比去年年底增长11.2%。偿付能力比率(K-ICS)因利率上升等因素改善了18.9个百分点,达到209.0%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 19:40:20 -
 DB保险2026年第二季度净利润达7111亿韩元,同比增长54.6%
DB保险凭借长期保险盈利的改善,2026年第二季度的当期净利润较去年同期增长超过50%。 DB保险于13日公布,2026年第二季度的当期净利润为7111亿韩元,同比增长54.6%。同期营业利润为9639亿韩元,增长57.4%。销售额为5兆3134亿韩元,下降3.7%。 保险盈利为5618亿韩元,同比激增109.9%。尤其是长期保险盈利达到5105亿韩元,增长98.6%,推动了整体业绩的改善。这得益于与第一季度相比,长期风险损失率的改善以及因家庭变更而产生的损失合同的回收。 汽车保险盈利为62亿韩元,同比下降80.6%。尽管保持了与第一季度相似的损失率,但公司表示损失率的上升趋势有所减缓。 一般保险盈利为451亿韩元,实现扭亏为盈。这得益于稳定的损失率管理。然而,由于第一季度的大规模损失,上半年累计的一般保险盈利仍录得24亿韩元的亏损。 投资盈利为4021亿韩元,同比增加16.7%。 上半年累计数据显示,销售额为11兆917亿韩元,营业利润为1兆4272亿韩元,当期净利润为9796亿韩元,分别同比增长5.7%、13.3%和8.0%。累计保险盈利为7884亿韩元,增长17.6%;投资盈利为6382亿韩元,增长8.4%。 截至6月底,偿付能力比率(K-ICS·基克斯)为204.3%,较上季度下降27.8个百分点。尽管因收购波特格拉导致资本比率下降,但公司仍维持在目标的200%以上水平。 保险合同利润余额(CSM)为原始基准的12兆8000亿韩元,比去年年底增加5887亿韩元。由于保障性新合同的减少,新合同CSM同比下降,但通过解约和续保管理提高了维持率,CSM余额持续增加。CSM倍数为保障性16.5倍,储蓄性4.6倍。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 00:00:00 -
 现代海上,2026年第一季度净利润达2233亿韩元,长期保险改善促成10%增长
尽管汽车保险出现亏损和投资收益不佳,现代海上依然在2026年第一季度实现了净利润的增长,得益于长期保险的改善。 现代海上于15日表示,2026年第一季度的单独基准净利润为2233亿韩元,同比增长9.9%。 业绩的改善主要由长期保险推动。第一季度长期保险的损益为2659亿韩元,比去年同期增长132.5%。预计保险金与实际支付保险金的增长速度放缓,导致保险金的实际差异得到改善。以高收益产品为主的投资组合管理也为盈利能力的维护提供了支持。 一般保险的损益也增长至502亿韩元,同比增长9.4%。由于没有重大事故等特殊因素,整体损失率保持稳定。 然而,汽车保险的表现不佳。现代海上第一季度的汽车保险损益为140亿韩元,较去年同期转为亏损。这是由于2025年前累计的保险费降低效应和赔偿成本上升的压力所致。 投资收益也大幅下降。第一季度的投资收益为61亿韩元,同比下降94.3%。这是由于利率上升导致的债券及替代投资的评估损失所致。不过,公司方面表示,如果第二季度后利率稳定,评估损失可能会有所恢复。 作为未来盈利指标的保险合同利润率(CSM)余额为91702亿韩元,同比增长0.7%。现代海上正在以高CSM产品为中心管理优质的损益产品组合。 健全性指标也有所改善。第一季度末的支付能力比率(K-ICS)为207.2%,较去年年底上升17.0个百分点。通过久期匹配管理减少了市场利率的波动性,加上实际差异改善导致的要求资本减少,进而提升了支付能力比率。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 23:52:45
-
KB保险重构应用主界面 提升客户便利性
KB保险于15日宣布,为提高客户便利性,重新构建了其应用程序的主界面。新改版的应用程序采用了个性化仪表板。客户可以在一个界面上查看所持保险合同、最近的保险索赔状态和贷款状态,无需频繁切换多个菜单即可获取主要信息。此外,还引入了客户个性化快捷菜单。根据客户是否投保长期保险和汽车保险,菜单结构有所不同,客户可以直接在主界面选择常用服务。个性化卡片和横幅也根据客户的使用情况进行了调整。登录后,主要展示合同状态和所需服务的指南;未登录时则提供主要产品和服务信息。直接产品、面对面渠道产品、KB国民银行等关联公司服务及公告事项也按区域进行分类,优化了信息和服务的快速访问路径。KB保险相关人士表示:“我们重点改善用户体验,以便客户能够更轻松、便捷地获取所需信息和服务,并将根据客户的使用体验持续扩展数字服务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 17:40:10 -
现代海上,2026年上半年净利润6151亿韩元,同比增长36.4%
现代海上于14日宣布,2026年上半年单独基准的当期净利润为6151亿韩元,比去年同期增长36.4%。 长期保险利润为6139亿韩元,增长了105.7%。这主要得益于保险金实际差额亏损的缩小,以及对精算假设先进化指导方针的反映所带来的一次性回收。 一般保险利润因去年高额事故的基数效应和损失率的稳定而增长38.9%,达到1022亿韩元。然而,汽车保险利润则转为102亿韩元的亏损。尽管在2月份提高了保险费,但由于累计的保险费降低、赔偿成本上升以及常规患者治疗“8周规则”制度改善延迟等因素,导致了亏损。 投资收益方面,虽然部分弥补了因利率上升而导致的第一季度评估损失,但仍比去年同期下降55.3%,仅为1058亿韩元。 第二季度的当期净利润为3918亿韩元,同比增长58.2%。长期保险利润为3480亿韩元,一般保险利润为520亿韩元,分别增长89.0%和88.0%。汽车保险利润也转为38亿韩元的盈利。 截至6月底,保险合同边际(CSM)余额为9兆8944亿韩元,比去年年底增长11.2%。偿付能力比率(K-ICS)因利率上升等因素改善了18.9个百分点,达到209.0%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 19:40:20 -
DB保险2026年第二季度净利润达7111亿韩元,同比增长54.6%
DB保险凭借长期保险盈利的改善,2026年第二季度的当期净利润较去年同期增长超过50%。 DB保险于13日公布,2026年第二季度的当期净利润为7111亿韩元,同比增长54.6%。同期营业利润为9639亿韩元,增长57.4%。销售额为5兆3134亿韩元,下降3.7%。 保险盈利为5618亿韩元,同比激增109.9%。尤其是长期保险盈利达到5105亿韩元,增长98.6%,推动了整体业绩的改善。这得益于与第一季度相比,长期风险损失率的改善以及因家庭变更而产生的损失合同的回收。 汽车保险盈利为62亿韩元,同比下降80.6%。尽管保持了与第一季度相似的损失率,但公司表示损失率的上升趋势有所减缓。 一般保险盈利为451亿韩元,实现扭亏为盈。这得益于稳定的损失率管理。然而,由于第一季度的大规模损失,上半年累计的一般保险盈利仍录得24亿韩元的亏损。 投资盈利为4021亿韩元,同比增加16.7%。 上半年累计数据显示,销售额为11兆917亿韩元,营业利润为1兆4272亿韩元,当期净利润为9796亿韩元,分别同比增长5.7%、13.3%和8.0%。累计保险盈利为7884亿韩元,增长17.6%;投资盈利为6382亿韩元,增长8.4%。 截至6月底,偿付能力比率(K-ICS·基克斯)为204.3%,较上季度下降27.8个百分点。尽管因收购波特格拉导致资本比率下降,但公司仍维持在目标的200%以上水平。 保险合同利润余额(CSM)为原始基准的12兆8000亿韩元,比去年年底增加5887亿韩元。由于保障性新合同的减少,新合同CSM同比下降,但通过解约和续保管理提高了维持率,CSM余额持续增加。CSM倍数为保障性16.5倍,储蓄性4.6倍。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 00:00:00 -
现代海上,2026年第一季度净利润达2233亿韩元,长期保险改善促成10%增长
尽管汽车保险出现亏损和投资收益不佳,现代海上依然在2026年第一季度实现了净利润的增长,得益于长期保险的改善。 现代海上于15日表示,2026年第一季度的单独基准净利润为2233亿韩元,同比增长9.9%。 业绩的改善主要由长期保险推动。第一季度长期保险的损益为2659亿韩元,比去年同期增长132.5%。预计保险金与实际支付保险金的增长速度放缓,导致保险金的实际差异得到改善。以高收益产品为主的投资组合管理也为盈利能力的维护提供了支持。 一般保险的损益也增长至502亿韩元,同比增长9.4%。由于没有重大事故等特殊因素,整体损失率保持稳定。 然而,汽车保险的表现不佳。现代海上第一季度的汽车保险损益为140亿韩元,较去年同期转为亏损。这是由于2025年前累计的保险费降低效应和赔偿成本上升的压力所致。 投资收益也大幅下降。第一季度的投资收益为61亿韩元,同比下降94.3%。这是由于利率上升导致的债券及替代投资的评估损失所致。不过,公司方面表示,如果第二季度后利率稳定,评估损失可能会有所恢复。 作为未来盈利指标的保险合同利润率(CSM)余额为91702亿韩元,同比增长0.7%。现代海上正在以高CSM产品为中心管理优质的损益产品组合。 健全性指标也有所改善。第一季度末的支付能力比率(K-ICS)为207.2%,较去年年底上升17.0个百分点。通过久期匹配管理减少了市场利率的波动性,加上实际差异改善导致的要求资本减少,进而提升了支付能力比率。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-05-15 23:52:45









