
主页搜索
搜索
选择时间
搜索范围
全部的
‘DDR5’新闻 28个
-
 中国预告下一代D램技术,三星电子也在开发'4F²'
中国最大的内存半导体企业长鑫存储科技(CXMT)预告将推出下一代服务器用D램,三星电子也表示正在开发相关技术。随着中国技术追赶的显现,中韩内存半导体企业之间的竞争预计将更加激烈。 三星电子首席技术官(CTO)宋在赫在14日于首尔江南区的COEX举行的第28届半导体展(SEDEX 2026)上,回应了联合新闻关于三星电子是否也在开发“4F²”(四平方)技术的问题时表示:“是的”。 4F²是下一代设计技术,旨在减少D램中存储数据的最小单位——内存单元的面积。其核心在于将目前行业主要使用的6F²结构的单元面积减少约三分之一,从而在相同面积上存储更多数据。 这里的“F”是描述内存单元大小时使用的设计标准。4F²表示F的平方值的4倍面积。当这个值减小时,可以在相同面积上放置更多的内存单元,从而提高集成度。 据联合新闻报道,CXMT表示将在今年内推出应用4F²技术的服务器用DDR5内存模块。这引发了对中国内存半导体技术迅速追赶韩国企业的担忧,导致三星电子和SK海力士的股价在13日分别暴跌7.39%和10.09%。 三星电子和SK海力士也早已开始研究4F²技术。然而,技术开发与实际量产是两个不同的问题。因为在应用复杂的单元结构的同时,还需稳定地确保生产良率并降低制造成本。业界普遍认为,国内企业并非无法实现技术,而是考虑到经济性和量产稳定性等因素,正在审慎评估商业化时机。 在此次展会上,三星电子围绕“AI系统设计”主题,设置了包括下一代技术、云AI、边缘AI、物理AI、半导体集群、共生合作等六个展区。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 02:56:00 -
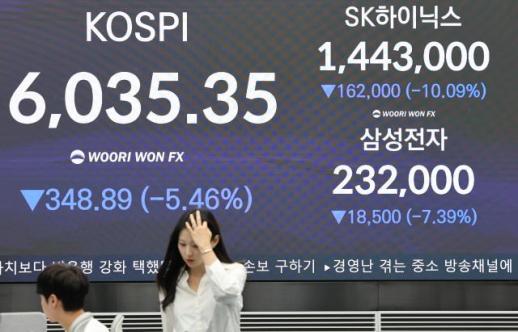 半导体巨头崩溃,韩国股市KOSPI或将在明年上半年维持震荡区间
恐慌笼罩了一天。KOSPI在盘中一度下跌近7%,最终勉强守住6000点,但股价如落叶般下滑,散户投资者的叹息声愈发沉重。当天KOSPI上市公司中有三分之二的股票下跌,市值也骤降至5000万亿韩元以下。证券专家们对未来反弹的时机和幅度持有不同的看法。一方面,有分析认为市场对人工智能(AI)过度投资的担忧反应过度,另一方面也有悲观的观点认为以三星电子和SK海力士为中心的KOSPI恢复将面临困难。 "跌幅过大" vs "半导体疑虑存在" 10月13日,本社向6位证券专家紧急征询了对当前国内股市状况的看法,结果意见分歧较大。有观点认为市场对AI和半导体相关的负面消息反应过度,而另一些观点则认为对半导体行业的中长期增长性产生了疑虑。 朴妍珠未来资产证券公司AI研究中心主任表示,KOSPI对AI领域的过度投资担忧反应过度。朴主任指出:“以半导体为中心的KOSPI盈利情况稳健,估值也已处于低位,但由于投资者情绪恶化和对AI过度投资的担忧,股价下跌,因此当天的急剧下跌是过度的。” 相反,金东元KB证券研究总部主任分析认为市场对半导体行业的疑虑正在加大。金主任表示:“虽然内存半导体的盈利预期持续上升,但由于对未来盈利的不确定性,股价反而下滑。”他指出:“半导体周期并未结束,但完全消除其作为周期性行业的疑虑并不容易。” 中国长鑫存储(CXMT)计划在年内推出服务器用DDR5的消息,使得市场对供应增加和价格竞争的担忧加剧,进一步施加了强大的下行压力。金学均新英证券研究中心主任分析称:“CXMT表示将在微细工艺方面在年底前取得成果,市场对此做出了反应。”他补充道:“无论CXMT的成功与否,市场对不确定性的回避特性显现出来。” 李振宇梅里茨证券研究中心主任表示:“并非新负面消息的出现导致急剧下跌,而是之前累积的负面消息引发了大量失望抛售。”他解释道:“KOSPI在其他国家股市中半导体占比大,因此难免受到剧烈波动。”梁志焕代信证券研究中心主任也分析称:“在国债利率上升和对OpenAI的失望情绪存在的情况下,CXMT的消息进一步加剧了市场的影响。” "短期调整后反弹" vs "明年初前将维持震荡区间" 对未来股价的走向,专家们的展望也各不相同。有观点认为今年第四季度和明年第一季度将维持震荡区间的走势,也有分析认为短期调整后存在反弹的可能。对于明年第二季度市场状况是否会改善,意见也存在分歧。 李振宇主任表示:“基本面并未出现新的负面消息,因此市场将逐渐稳定。现在并没有足够的理由认为半导体周期已经结束。”他指出:“在高利率的情况下,市场对行业前景的疑虑加大,最终只能通过业绩来证明。”他强调:“三星电子明年的展望是否能达到市场期待的水平,将对未来股价产生影响。” 朴妍珠主任也表示:“AI投资规模过大,导致对可持续性的担忧,但AI作为工业革命级别的生产力革命,投资是有效的。”她解释道:“国内半导体企业在未来3至4年内,基于大规模现金流,有望增强全球竞争力。” 相反,申重浩LS证券研究中心主任认为,半导体主导的股价上涨阶段实际上已接近尾声。申主任表示:“市场已经知道明年情况会好,并将其反映在股价中。”他指出:“利润或盈利动能在当前是顶峰的认知普遍存在。”他进一步表示:“只有‘盈利的增长幅度与以往截然不同’的预期才能打破震荡区间。”并认为:“仅凭三星电子明年的业绩展望,难以达到这一水平。” 申主任预计KOSPI在明年第二季度之前将维持震荡区间。他表示:“KOSPI将在6000至7000点之间横盘,若要升至7000点,当前指数需上涨约20%,这并不容易。”梁志焕主任表示:“今年第四季度将呈现震荡走势,而非大幅下跌,并认为KOSPI的下限在5000点中后段。”他补充道:“短期内缺乏反弹动力,但在明年第一季度过后,整体宏观不安因素可能会缓解,市场状况有望改善。”
2026-10-14 03:12:20 -
 中国CXMT半导体追赶冲击……三星、SK海力士及美国科技巨头紧张
中国内存企业长鑫存储科技(CXMT)的技术追赶已延伸至三星电子和SK海力士的高附加值DRAM领域。尽管在量产良率和先进产品方面仍存在差距,但CXMT从消费类DRAM起步,正逐步扩展到服务器用DDR5和高带宽内存(HBM),市场警惕性随之上升。 13日,韩国股市中,三星电子和SK海力士的股价分别下跌超过7%和8%。此前,美国费城半导体指数下跌2.67%,美光科技股价下跌3.88%。SK海力士的美国存托股票(ADR)也下跌了4.02%。 市场对此敏感反应的原因在于CXMT已明确了进入服务器市场的时间点。CXMT总裁赵汉宇在10日于中国上海表示,计划在年底前推出自家开发的4F²单元结构的服务器用“DDR5 RDIMM”。4F²结构相比当前主流的6F²,减少了单元面积,使得同一晶圆上可以放置更多内存。虽然实际的大规模生产和客户认证仍待确认,但中国企业从专注消费类DRAM转向服务器用高附加值产品,意义非凡。 增长速度也非常快。根据Counterpoint Research的数据显示,CXMT在2026年第二季度的DRAM销售额同比暴增716%。其全球市场份额为7%,位列三星电子39%、SK海力士26%和美光25%之后,排名第四。 三星电子和SK海力士需要关注的是CXMT所瞄准的市场。国内企业已逐步提高服务器用DDR5和HBM的比重,这些产品的盈利能力高于通用DRAM。 问题在于从现在开始。CXMT正在开发和客户验证的服务器用DRAM和HBM是三星电子和SK海力士的主要业务。虽然目前普遍认为在HBM3E或HBM4领域,CXMT尚未达到与国内企业直接竞争的水平,但其从通用产品向高附加值产品的转型速度过快。 在美国AI市场,作为内存最大需求方,围绕巨额投资的争议也在加剧。谷歌、亚马逊、微软和Meta等四大科技巨头的设备投资规模预计比去年增长77%。虽然并未减少对AI的投资,但随着内存和电力等成本的急剧上升,市场开始关注投资的盈利性和回收期等投资效率。 华尔街对全球内存市场的看法趋于悲观。花旗在12日将CXMT评估为“中期价格威胁”,认为三星电子和SK海力士的通用DRAM比重较大,暴露程度高于美光。8月时,花旗将美光的目标股价从1400美元下调至1150美元,并提出明年第二季度可能达到顶峰的观点,同时指出中国企业的DRAM和NAND扩产也是主要风险因素。 金阳平,产业研究院专业研究员表示:“很难确定与中国的技术差距究竟还有多少年”,并指出“如果美国允许向中国出口先进半导体制造设备,差距可能会迅速缩小”。他强调:“国内企业最终需要继续保持超越差距的战略,不断创造出中国企业难以追赶的新产品和市场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 03:04:00 -
 剑指三星SK海力士 长鑫存储4F²架构产品年底亮相
中国存储芯片制造商长鑫存储正加速推进下一代DRAM技术研发,并宣布计划于今年底推出采用自主研发的4F²架构的服务器用DDR5产品,试图在先进制程存储芯片领域进一步缩小与三星电子、SK海力士等韩国头部企业的差距。 近日在上海举行的第四届集成芯片和芯粒大会上,长鑫科技总裁曹堪宇对外公布了4F²单元结构研发取得关键进展,预计于今年底推出融合4F²单元结构与混合键合技术的新一代DDR5 RDIMM产品。 4F²是一种通过缩小DRAM存储单元面积来提高芯片存储密度的技术。传统DRAM主要采用6F²结构,而4F²技术可将单个存储单元的面积从6个特征尺寸单位缩小至4个单位。为实现这一目标,相关技术需要将部分原本平面排列的器件结构改为垂直排列,从而在相同芯片面积内集成更多存储单元,实现存储密度的提升。 随着半导体制程不断微缩,单纯依靠缩小电路尺寸提升存储容量的难度日益增加,研发成本和制造成本也随之上升。在此背景下,通过优化存储单元结构提高集成密度,正成为存储芯片行业探索的重要方向。 三星电子预计将在2028年左右于10纳米以下的下一代工艺中引入4F²技术并实现产品生产。SK海力士则于去年公布了与4F²相关的技术路线图,但尚未公开明确的量产计划。 若长鑫存储能够按计划实现量产,将意味着中国存储芯片企业有望率先在部分先进DRAM制程领域取得新的进展,可能给由三星电子、SK海力士和美光科技长期占据优势的服务器内存市场带来新的竞争变量。 此前,中国存储芯片企业主要集中于通用型DRAM和移动存储等市场,重点提升市场份额。随着人工智能、高性能计算和数据中心需求持续增长,服务器内存的重要性不断上升,先进DRAM技术也成为全球存储芯片企业竞争的重点领域。 不过,对于长鑫存储能否真正实现4F²产品量产,韩国半导体业内仍持谨慎态度。在美国等国家出口管制的影响下,长鑫存储获取阿斯麦生产的极紫外(EUV)光刻设备难度较大。如何在现有设备和工艺条件下提高先进制程的良率,以及如何应对新技术导入过程中可能出现的工艺不稳定等问题,是其面临的挑战。 尽管如此,中国存储芯片产业的快速发展仍引发韩国业界关注。有观点认为,韩国企业目前在高带宽内存(HBM)等先进存储技术领域仍保持一定领先优势,但随着中国企业持续增加研发投入、扩大产能,追赶速度不容小觑。 长鑫存储的资金实力也在不断增强。今年7月,长鑫存储通过首次公开募股(IPO)募集最高666.1亿元人民币,为技术研发和产能扩张提供资金支持。 此外,长鑫存储今年8月宣布新一代移动DRAM LPDDR6进入量产阶段,并于上月宣布启动第五代DRAM工艺量产。接连取得的进展显示,该公司正加快向更先进的存储芯片市场迈进。
2026-10-13 20:58:18 -
 CXMT推出4F² D램,率先进入服务器内存市场
中国的内存半导体公司CXMT(长鑫科技)计划利用下一代D램技术进军服务器内存市场。该公司将业务范围从以消费电子设备为主扩展到高性能服务器内存,挑战由三星电子、SK海力士和美国美光主导的高附加值市场。 根据10月12日《中国科创板日报》的报道,CXMT总裁曹堪宇在10月10日举行的行业会议上表示,计划在今年年底前推出采用4F²(4平方)D램架构的下一代DDR5 RDIMM服务器内存产品。RDIMM是一种能够准确保持来自中央处理器信号的硬件缓冲器,4F²是通过减少内存单元面积来提高集成度的下一代D램设计技术。该技术可以在比当前主流的6F²结构更小的面积上布置内存单元,从而提高每个芯片的存储容量。曹总裁表示,CXMT将利用这一技术克服进入服务器内存市场的技术壁垒。 核心技术是垂直包围栅(VSG)晶体管。中国业内专家认为,采用4F²结构后,单元集成度可以比现有设计提高30%至50%。CXMT表示,已公开与该架构相关的300多项专利。 此次产品开发将成为CXMT在服务器内存市场中验证技术竞争力的试金石。天风证券研究院院长在接受《全球时报》采访时表示:“全球三大内存公司也在推进4F²或类似的三维(3D)D램技术开发,但尚未实现大规模商业化。”如果CXMT成功率先实现产品商业化,将在下一代内存市场中获得先发优势,并提升中国高端半导体供应链的竞争力。 与此同时,三星电子计划在2028年实现4F²架构的商业化。三星电子预计将采用在不同晶圆上分别制造内存单元和周边电路,然后通过混合键合的方式进行结合。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 20:00:00 -
 AI芯片需求强劲 三星电子三季度营业利润有望突破100万亿韩元
三星电子有望成为韩国首家单季度营业利润突破100万亿韩元(约合人民币4990亿元)的企业。在人工智能(AI)热潮带动存储芯片需求激增的背景下,三星电子继今年第二季度后,有望再次刷新历史最佳业绩。 据金融信息机构FnGuide于5日发布的数据,三星电子今年第三季度销售额和营业利润将分别达200.7657万亿韩元和106.9435万亿韩元,均有望超过第二季度销售额(171.4995万亿韩元)和营业利润(89.4924万亿韩元)。三星电子将于8日公布第三季度初步业绩。尽管近期韩元兑美元汇率上升,促使部分券商下调业绩预期,但市场仍普遍认为营业利润突破100万亿韩元的可能性较高。 本轮业绩增长的主要推动力是半导体(DS)部门旗下存储业务。随着大型科技企业扩大AI数据中心投资,不仅HBM需求旺盛,DDR5等服务器用DRAM以及企业级固态硬盘(eSSD)需求也保持强劲,在供给不足的情况下,存储芯片价格维持高位。分析认为,存储业务的高盈利能力有望抵消晶圆代工、系统LSI以及电视和家电等其他业务的疲软表现。 尤其从第三季度开始,HBM4对业绩的贡献预计将进一步扩大。三星电子今年上半年全面启动HBM4量产后,正在迅速提高产量。公司此前在第二季度业绩电话会议上预计,第三季度HBM4销售额将较上一季度增长三倍以上。三星证券预计,第三季度整体HBM销售额将环比增长60%。高附加值HBM4占比提升,不仅有助于扩大销量,也将改善盈利能力。 市场关注的重点是第四季度及以后走势。HBM产量扩大正在影响通用DRAM供应。三星电子预计,明年HBM将占整个行业DRAM晶圆产能的30%,高于目前的水平(20%)。在整体产能有限的情况下,更多产能分配给HBM,意味着用于服务器、个人电脑和移动设备等领域的通用DRAM供应空间可能进一步收窄。 存储芯片价格也有望延续强势。市场研究机构TrendForce预计,第四季度通用DRAM合约价格将环比上涨10%至15%,NAND闪存价格将上涨15%至20%。由于存储芯片企业优先将先进制程产能分配给利润率较高的HBM和服务器产品,以服务器DRAM为中心的供应短缺仍在持续。对三星电子而言,HBM4销量扩大与通用存储芯片价格上涨有望形成双重推动。 美国美光近期公布的强劲业绩也进一步强化了市场对存储芯片行业景气的预期。随着AI应用从模型训练进一步扩展至推理和AI智能体等领域,存储需求不断增加,而短期内供应难以大幅扩张,市场预计供方占据优势的格局仍将持续。 IBK投资证券研究员金云浩(音)表示,预计当前的存储芯片供应短缺将持续,在此背景下,行业盈利能力有望维持当前水平,利润规模也将保持稳定增长。
2026-10-06 19:08:59 -
 9月出口与贸易顺差创历史新高,第三季度累计出口额首次突破8000亿美元
上个月,韩国的出口额首次超过1200亿美元,创下历史新高。第三季度累计出口额已超过8000亿美元,已经超过了去年的业绩。半导体作为单一品类首次超过600亿美元,此外,无线通信设备、计算机和船舶等也表现良好。 由于出口额超过进口额,贸易顺差首次突破400亿美元,创下历史最高纪录。 根据产业通商部和海关厅于1日发布的《2026年9月出口入动态》报告,上个月的出口额为1209.44亿美元,比去年同期增长了83.5%。这是连续16个月增长,且月度出口额首次超过1200亿美元。 考虑到工作日的影响,日均出口额比去年同期增长了104.9%,达到了56.3亿美元,这也是首次超过50亿美元。 出口增长主要由半导体推动。半导体出口额为603亿美元,同比激增262.8%。这一数字超过了上个月创下的467亿美元的历史最高纪录,单一品类出口首次超过600亿美元。 由于内存需求持续增长,出口量增加,固定价格也持续上涨。DDR5 16Gb的固定价格从5月的37.5美元上涨到9月的48美元。9月,半导体占整体出口的约49.9%,几乎占据了出口额的一半。 计算机出口也因人工智能(AI)的普及和AI基础设施需求增加而增长了435.3%,达到了70亿美元。无线通信设备因高端智能手机销售和零部件出口增加,增长了23.4%,达到了21.4亿美元。 相反,汽车出口因中秋假期的影响和二手车出口不佳,减少了5.5%,仅为60.5亿美元。不过,日均出口额仍增长了5.5%。船舶出口因LNG船和超大型气体运输船(VLGC)的交付增加,增长了29.9%,达到了37.6亿美元。 国际油价上涨也对单价产生了影响。石油产品出口增长了72.0%,达到了72.2亿美元,石油化工出口增长了5.1%,达到了39.5亿美元。然而,出口量分别减少了6.9%和19.1%,因此出口额的增长很大程度上是由于价格上涨所致。 在九大主要出口地区中,有六个地区的出口额有所增加。对中国的出口增长了122.7%,达到了260.1亿美元;对美国的出口增长了137.0%,达到了243.3亿美元;对东盟的出口增长了92.6%,首次突破200亿美元,达到了212.9亿美元。欧盟的出口也增长了20.9%,连续10个月保持正增长。 相反,由于霍尔木兹海峡通航困难等原因,对中东的出口减少了14.1%,仅为16亿美元。 第三季度累计出口额为8145.31亿美元,比去年同期增长了56.8%。这一数字已经超过了去年的整体出口额(7094亿美元)。因此,年出口1万亿美元的可能性大大增加。 进口额增长了19.7%,达到了710.92亿美元。能源进口增长了38.0%,达到了129.6亿美元,非能源进口增长了23.6%,达到了581.3亿美元。原油的进口量和单价分别增长了2.0%和35.7%,半导体设备(50.8%)和无线通信设备(27.3%)的进口也有所增加。1至9月的累计进口额为5620.56亿美元,比去年同期增长了19.7%。 因此,9月的贸易顺差增加了403.67亿美元,达到了498.52亿美元,顺差首次超过400亿美元。1至9月的累计贸易顺差为2524.75亿美元。 产业部部长金正官表示:“1至9月的累计出口早早超过了去年的历史最高水平,这得益于我们企业在全球市场上激烈竞争所付出的努力和汗水。”他还表示:“年出口1万亿美元的目标有望实现,但全球保护主义的加强和中东地区的紧张局势仍然是我们出口面临的重要变量。” 他还强调:“政府将与主要国家的贸易当局保持高层沟通,密切关注出口管制动态,以便及时应对意外的外部变量,确保第四季度的出口增长势头。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 18:36:00 -
 三星电子首次突破单季度营业利润100万亿韩元,HBM4市场份额激增
三星电子预计在2026年第三季度首次突破单季度营业利润100万亿韩元。由于全球人工智能(AI)热潮导致内存半导体供需紧张和价格上涨,半导体(DS)部门推动了公司整体业绩的极大提升。 根据27日的证券市场和行业消息,三星电子即将于下月初发布的第三季度合并营业利润共识(市场平均预期)预计在106万亿至110万亿韩元之间。如果业绩如预期实现,第三季度一个多月内的利润将接近去年全年总营业利润(43万6000亿韩元)的2.5倍。 加上今年上半年累计营业利润(146万亿韩元),到第三季度的累计营业利润将突破250万亿韩元。 业绩大幅跃升的主要功臣无疑是DS部门内的内存事业部。包括下一代DRAM标准DDR5、LPDDR5X等通用产品,以及企业用高性能固态硬盘(SSD)的价格在整个季度内保持上涨。 市场调研机构TrendForce估计,第三季度DRAM和NAND闪存的平均销售价格(ASP)较上一季度分别上涨了10%左右。虽然与第二季度(约60%)相比,涨幅有所减缓,但供应商主导的格局依然稳固,价格持续上涨。 在内存繁荣的推动下,盈利指标也达到了前所未有的水平。业内人士预计,第三季度DS部门整体营业利润率将至少达到70%中期水平,DRAM单独营业利润率甚至可能超过80%。 第六代高带宽内存(HBM4)的量产和出货加速也为业绩提供了支持。三星电子的HBM市场份额在第二季度跃升至33%,预计下半年主要客户的下一代AI加速器的搭载将进一步扩大其影响力。 不过,各业务部门之间存在温差。代工(半导体委托生产)及系统LSI等非内存部门预计将继续面临约1万亿韩元的营业损失。移动(MX)、电视及家电(VD/DA)部门的业绩疲软影响依然持续。 市场专家认为,至少到2028年,内存半导体的紧张供需环境将持续。 业内人士表示:“虽然汇率波动和通用DRAM相比HBM比例增加可能影响盈利能力,但供应限制和AI的推动力依然强劲。”他还指出:“随着历史性业绩的持续,市场对股东回报政策加强的期待也将进一步升温。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 20:04:10 -
 中秋节与国庆节利好消息频出,消费股表现乏力,K字型分化反弹遥遥无期
◆Aju经济主要新闻 ▷中秋节与国庆节利好消息频出,消费股表现乏力,K字型分化反弹遥遥无期 - 韩国和中国的最大节日中秋节(24日至27日)和国庆节(25日至27日)即将来临,但重启相关股票却难以振作。 - 根据22日韩国交易所的数据,作为代表性重启股的阿莫瑞太平洋(Amorepacific)在当日收盘时较上月(8月31日)下跌了3.8%。 - 重启相关股票表现不佳的原因主要是韩国和中国持续的内需萎缩和就业不安。 - 不过,随着中秋节后中国的国庆节(10月1日)、国内主要的消费刺激活动“K-销售节”(10月29日至11月15日)以及中国版“黑色星期五”双十一(11月11日)等大型活动的接连到来,重启股的需求动能有可能恢复。 ◆主要报告 AI投资重心扩展:从GPU到CPU和内存 - 9月21日,纽约股市中,英特尔上涨12.1%、AMD上涨9.9%、ARM上涨17.1%,这一现象的背后是AI基础设施投资的重心正迅速从GPU扩展到CPU和内存。 - Meta(上涨11.4%)的AI代理Muse在美国应用商店下载量排名第一,证明了AI服务在用户流量扩大和盈利能力方面的潜力。 - 超大规模云计算公司的AI基础设施投资持续增强,这将进一步延长内存需求的可见性。 - 特别是AI代理的普及需要比现有生成型AI更频繁和持续的推理运算,因此预计将结构性地扩大AI数据中心整体的内存使用量,包括CPU、GPU、HBM、DDR5和eSSD等。 ◆22日收盘后主要公告 ▷Kakao的第二大股东TPG成立股东价值提升委员会 ▷大洋金属,破产申请被驳回 ▷莫纳米,管理股票指定预警 ◆基金动态(截至21日,ETF除外) ▷国内股票型:-3兆528亿韩元 ▷海外股票型:+1087亿韩元 ◆今天(23日)主要日程 ▷美国:制造业采购经理人指数(9月)
2026-09-23 16:16:00 -
 AMD市值首次突破1万亿美元,三星扩大与其合作
AMD在人工智能(AI)半导体需求扩大的预期下,首次突破了1万亿美元的市值。在NVIDIA主导的AI加速器市场中,AMD作为最大的竞争对手不断壮大,同时三星电子构建的“NVIDIA+AMD”供应链的价值也在提升。三星电子为两家公司提供下一代高带宽内存(HBM),以扩大在AI半导体业务中的接触点。 据外媒和半导体行业消息,AMD的股价在21日(当地时间)上涨了9.6%,达到了613.31美元,市值首次突破1万亿美元。今年以来,AMD的股价上涨了185%。三星电子早在3月18日就宣布将与AMD扩大在下一代AI内存和计算技术领域的战略合作。 推动AMD市值上涨的主要因素是其AI业务的扩展。AMD不仅在Instinct GPU方面有所发展,还扩大了在服务器用EPYC CPU和机架级AI平台的业务。通过与Meta和OpenAI等大型客户的合作,AMD正从单一芯片供应商转型为AI系统供应商。 与三星电子的合作也在加深。三星电子一直为AMD的MI350X和MI355X提供HBM3E,并被选为下一代MI455X的HBM4优先供应商。双方还在第六代EPYC CPU和Helios平台的高性能DDR5方面展开合作。 合作范围不仅限于内存。双方还讨论了AMD下一代产品的代工生产合作。三星电子将内存、代工和先进封装的综合半导体能力与AMD的AI路线图相结合。 对三星而言,AMD的增长可能会带来AI客户的多元化。随着AI用HBM需求集中于NVIDIA,内存厂商的业绩也会受到特定客户产品周期的影响。如果AMD增加AI加速器的供应,三星将能够在NVIDIA之外扩大HBM的出货渠道。 与NVIDIA的合作也在同步加强。NVIDIA首席执行官黄仁勋在6月确认,三星电子与SK海力士和美光共同为下一代Vera Rubin平台提供HBM4。三星向NVIDIA供应HBM4,同时也在与AMD扩大HBM4和DDR5的合作,甚至探讨代工的可能性。 AMD市值突破1万亿美元,标志着AI加速器供应链正在逐步从NVIDIA单一主导向多元化发展。随着这一趋势的持续,三星电子在内存和代工领域的商业机会也将增加。然而,与AMD的代工合作仍处于讨论阶段,实际订单的落实将是进一步收益的关键因素。 业内人士表示:“如果AMD的AI加速器出货量增加,HBM的需求将会扩大到NVIDIA之外,从而降低对特定客户的依赖,同时也能同时扩大内存和代工的合作。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 03:04:20
-
中国预告下一代D램技术,三星电子也在开发'4F²'
中国最大的内存半导体企业长鑫存储科技(CXMT)预告将推出下一代服务器用D램,三星电子也表示正在开发相关技术。随着中国技术追赶的显现,中韩内存半导体企业之间的竞争预计将更加激烈。 三星电子首席技术官(CTO)宋在赫在14日于首尔江南区的COEX举行的第28届半导体展(SEDEX 2026)上,回应了联合新闻关于三星电子是否也在开发“4F²”(四平方)技术的问题时表示:“是的”。 4F²是下一代设计技术,旨在减少D램中存储数据的最小单位——内存单元的面积。其核心在于将目前行业主要使用的6F²结构的单元面积减少约三分之一,从而在相同面积上存储更多数据。 这里的“F”是描述内存单元大小时使用的设计标准。4F²表示F的平方值的4倍面积。当这个值减小时,可以在相同面积上放置更多的内存单元,从而提高集成度。 据联合新闻报道,CXMT表示将在今年内推出应用4F²技术的服务器用DDR5内存模块。这引发了对中国内存半导体技术迅速追赶韩国企业的担忧,导致三星电子和SK海力士的股价在13日分别暴跌7.39%和10.09%。 三星电子和SK海力士也早已开始研究4F²技术。然而,技术开发与实际量产是两个不同的问题。因为在应用复杂的单元结构的同时,还需稳定地确保生产良率并降低制造成本。业界普遍认为,国内企业并非无法实现技术,而是考虑到经济性和量产稳定性等因素,正在审慎评估商业化时机。 在此次展会上,三星电子围绕“AI系统设计”主题,设置了包括下一代技术、云AI、边缘AI、物理AI、半导体集群、共生合作等六个展区。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-15 02:56:00 -
半导体巨头崩溃,韩国股市KOSPI或将在明年上半年维持震荡区间
恐慌笼罩了一天。KOSPI在盘中一度下跌近7%,最终勉强守住6000点,但股价如落叶般下滑,散户投资者的叹息声愈发沉重。当天KOSPI上市公司中有三分之二的股票下跌,市值也骤降至5000万亿韩元以下。证券专家们对未来反弹的时机和幅度持有不同的看法。一方面,有分析认为市场对人工智能(AI)过度投资的担忧反应过度,另一方面也有悲观的观点认为以三星电子和SK海力士为中心的KOSPI恢复将面临困难。 "跌幅过大" vs "半导体疑虑存在" 10月13日,本社向6位证券专家紧急征询了对当前国内股市状况的看法,结果意见分歧较大。有观点认为市场对AI和半导体相关的负面消息反应过度,而另一些观点则认为对半导体行业的中长期增长性产生了疑虑。 朴妍珠未来资产证券公司AI研究中心主任表示,KOSPI对AI领域的过度投资担忧反应过度。朴主任指出:“以半导体为中心的KOSPI盈利情况稳健,估值也已处于低位,但由于投资者情绪恶化和对AI过度投资的担忧,股价下跌,因此当天的急剧下跌是过度的。” 相反,金东元KB证券研究总部主任分析认为市场对半导体行业的疑虑正在加大。金主任表示:“虽然内存半导体的盈利预期持续上升,但由于对未来盈利的不确定性,股价反而下滑。”他指出:“半导体周期并未结束,但完全消除其作为周期性行业的疑虑并不容易。” 中国长鑫存储(CXMT)计划在年内推出服务器用DDR5的消息,使得市场对供应增加和价格竞争的担忧加剧,进一步施加了强大的下行压力。金学均新英证券研究中心主任分析称:“CXMT表示将在微细工艺方面在年底前取得成果,市场对此做出了反应。”他补充道:“无论CXMT的成功与否,市场对不确定性的回避特性显现出来。” 李振宇梅里茨证券研究中心主任表示:“并非新负面消息的出现导致急剧下跌,而是之前累积的负面消息引发了大量失望抛售。”他解释道:“KOSPI在其他国家股市中半导体占比大,因此难免受到剧烈波动。”梁志焕代信证券研究中心主任也分析称:“在国债利率上升和对OpenAI的失望情绪存在的情况下,CXMT的消息进一步加剧了市场的影响。” "短期调整后反弹" vs "明年初前将维持震荡区间" 对未来股价的走向,专家们的展望也各不相同。有观点认为今年第四季度和明年第一季度将维持震荡区间的走势,也有分析认为短期调整后存在反弹的可能。对于明年第二季度市场状况是否会改善,意见也存在分歧。 李振宇主任表示:“基本面并未出现新的负面消息,因此市场将逐渐稳定。现在并没有足够的理由认为半导体周期已经结束。”他指出:“在高利率的情况下,市场对行业前景的疑虑加大,最终只能通过业绩来证明。”他强调:“三星电子明年的展望是否能达到市场期待的水平,将对未来股价产生影响。” 朴妍珠主任也表示:“AI投资规模过大,导致对可持续性的担忧,但AI作为工业革命级别的生产力革命,投资是有效的。”她解释道:“国内半导体企业在未来3至4年内,基于大规模现金流,有望增强全球竞争力。” 相反,申重浩LS证券研究中心主任认为,半导体主导的股价上涨阶段实际上已接近尾声。申主任表示:“市场已经知道明年情况会好,并将其反映在股价中。”他指出:“利润或盈利动能在当前是顶峰的认知普遍存在。”他进一步表示:“只有‘盈利的增长幅度与以往截然不同’的预期才能打破震荡区间。”并认为:“仅凭三星电子明年的业绩展望,难以达到这一水平。” 申主任预计KOSPI在明年第二季度之前将维持震荡区间。他表示:“KOSPI将在6000至7000点之间横盘,若要升至7000点,当前指数需上涨约20%,这并不容易。”梁志焕主任表示:“今年第四季度将呈现震荡走势,而非大幅下跌,并认为KOSPI的下限在5000点中后段。”他补充道:“短期内缺乏反弹动力,但在明年第一季度过后,整体宏观不安因素可能会缓解,市场状况有望改善。”
2026-10-14 03:12:20 -
中国CXMT半导体追赶冲击……三星、SK海力士及美国科技巨头紧张
中国内存企业长鑫存储科技(CXMT)的技术追赶已延伸至三星电子和SK海力士的高附加值DRAM领域。尽管在量产良率和先进产品方面仍存在差距,但CXMT从消费类DRAM起步,正逐步扩展到服务器用DDR5和高带宽内存(HBM),市场警惕性随之上升。 13日,韩国股市中,三星电子和SK海力士的股价分别下跌超过7%和8%。此前,美国费城半导体指数下跌2.67%,美光科技股价下跌3.88%。SK海力士的美国存托股票(ADR)也下跌了4.02%。 市场对此敏感反应的原因在于CXMT已明确了进入服务器市场的时间点。CXMT总裁赵汉宇在10日于中国上海表示,计划在年底前推出自家开发的4F²单元结构的服务器用“DDR5 RDIMM”。4F²结构相比当前主流的6F²,减少了单元面积,使得同一晶圆上可以放置更多内存。虽然实际的大规模生产和客户认证仍待确认,但中国企业从专注消费类DRAM转向服务器用高附加值产品,意义非凡。 增长速度也非常快。根据Counterpoint Research的数据显示,CXMT在2026年第二季度的DRAM销售额同比暴增716%。其全球市场份额为7%,位列三星电子39%、SK海力士26%和美光25%之后,排名第四。 三星电子和SK海力士需要关注的是CXMT所瞄准的市场。国内企业已逐步提高服务器用DDR5和HBM的比重,这些产品的盈利能力高于通用DRAM。 问题在于从现在开始。CXMT正在开发和客户验证的服务器用DRAM和HBM是三星电子和SK海力士的主要业务。虽然目前普遍认为在HBM3E或HBM4领域,CXMT尚未达到与国内企业直接竞争的水平,但其从通用产品向高附加值产品的转型速度过快。 在美国AI市场,作为内存最大需求方,围绕巨额投资的争议也在加剧。谷歌、亚马逊、微软和Meta等四大科技巨头的设备投资规模预计比去年增长77%。虽然并未减少对AI的投资,但随着内存和电力等成本的急剧上升,市场开始关注投资的盈利性和回收期等投资效率。 华尔街对全球内存市场的看法趋于悲观。花旗在12日将CXMT评估为“中期价格威胁”,认为三星电子和SK海力士的通用DRAM比重较大,暴露程度高于美光。8月时,花旗将美光的目标股价从1400美元下调至1150美元,并提出明年第二季度可能达到顶峰的观点,同时指出中国企业的DRAM和NAND扩产也是主要风险因素。 金阳平,产业研究院专业研究员表示:“很难确定与中国的技术差距究竟还有多少年”,并指出“如果美国允许向中国出口先进半导体制造设备,差距可能会迅速缩小”。他强调:“国内企业最终需要继续保持超越差距的战略,不断创造出中国企业难以追赶的新产品和市场。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-14 03:04:00 -
剑指三星SK海力士 长鑫存储4F²架构产品年底亮相
中国存储芯片制造商长鑫存储正加速推进下一代DRAM技术研发,并宣布计划于今年底推出采用自主研发的4F²架构的服务器用DDR5产品,试图在先进制程存储芯片领域进一步缩小与三星电子、SK海力士等韩国头部企业的差距。 近日在上海举行的第四届集成芯片和芯粒大会上,长鑫科技总裁曹堪宇对外公布了4F²单元结构研发取得关键进展,预计于今年底推出融合4F²单元结构与混合键合技术的新一代DDR5 RDIMM产品。 4F²是一种通过缩小DRAM存储单元面积来提高芯片存储密度的技术。传统DRAM主要采用6F²结构,而4F²技术可将单个存储单元的面积从6个特征尺寸单位缩小至4个单位。为实现这一目标,相关技术需要将部分原本平面排列的器件结构改为垂直排列,从而在相同芯片面积内集成更多存储单元,实现存储密度的提升。 随着半导体制程不断微缩,单纯依靠缩小电路尺寸提升存储容量的难度日益增加,研发成本和制造成本也随之上升。在此背景下,通过优化存储单元结构提高集成密度,正成为存储芯片行业探索的重要方向。 三星电子预计将在2028年左右于10纳米以下的下一代工艺中引入4F²技术并实现产品生产。SK海力士则于去年公布了与4F²相关的技术路线图,但尚未公开明确的量产计划。 若长鑫存储能够按计划实现量产,将意味着中国存储芯片企业有望率先在部分先进DRAM制程领域取得新的进展,可能给由三星电子、SK海力士和美光科技长期占据优势的服务器内存市场带来新的竞争变量。 此前,中国存储芯片企业主要集中于通用型DRAM和移动存储等市场,重点提升市场份额。随着人工智能、高性能计算和数据中心需求持续增长,服务器内存的重要性不断上升,先进DRAM技术也成为全球存储芯片企业竞争的重点领域。 不过,对于长鑫存储能否真正实现4F²产品量产,韩国半导体业内仍持谨慎态度。在美国等国家出口管制的影响下,长鑫存储获取阿斯麦生产的极紫外(EUV)光刻设备难度较大。如何在现有设备和工艺条件下提高先进制程的良率,以及如何应对新技术导入过程中可能出现的工艺不稳定等问题,是其面临的挑战。 尽管如此,中国存储芯片产业的快速发展仍引发韩国业界关注。有观点认为,韩国企业目前在高带宽内存(HBM)等先进存储技术领域仍保持一定领先优势,但随着中国企业持续增加研发投入、扩大产能,追赶速度不容小觑。 长鑫存储的资金实力也在不断增强。今年7月,长鑫存储通过首次公开募股(IPO)募集最高666.1亿元人民币,为技术研发和产能扩张提供资金支持。 此外,长鑫存储今年8月宣布新一代移动DRAM LPDDR6进入量产阶段,并于上月宣布启动第五代DRAM工艺量产。接连取得的进展显示,该公司正加快向更先进的存储芯片市场迈进。
2026-10-13 20:58:18 -
CXMT推出4F² D램,率先进入服务器内存市场
中国的内存半导体公司CXMT(长鑫科技)计划利用下一代D램技术进军服务器内存市场。该公司将业务范围从以消费电子设备为主扩展到高性能服务器内存,挑战由三星电子、SK海力士和美国美光主导的高附加值市场。 根据10月12日《中国科创板日报》的报道,CXMT总裁曹堪宇在10月10日举行的行业会议上表示,计划在今年年底前推出采用4F²(4平方)D램架构的下一代DDR5 RDIMM服务器内存产品。RDIMM是一种能够准确保持来自中央处理器信号的硬件缓冲器,4F²是通过减少内存单元面积来提高集成度的下一代D램设计技术。该技术可以在比当前主流的6F²结构更小的面积上布置内存单元,从而提高每个芯片的存储容量。曹总裁表示,CXMT将利用这一技术克服进入服务器内存市场的技术壁垒。 核心技术是垂直包围栅(VSG)晶体管。中国业内专家认为,采用4F²结构后,单元集成度可以比现有设计提高30%至50%。CXMT表示,已公开与该架构相关的300多项专利。 此次产品开发将成为CXMT在服务器内存市场中验证技术竞争力的试金石。天风证券研究院院长在接受《全球时报》采访时表示:“全球三大内存公司也在推进4F²或类似的三维(3D)D램技术开发,但尚未实现大规模商业化。”如果CXMT成功率先实现产品商业化,将在下一代内存市场中获得先发优势,并提升中国高端半导体供应链的竞争力。 与此同时,三星电子计划在2028年实现4F²架构的商业化。三星电子预计将采用在不同晶圆上分别制造内存单元和周边电路,然后通过混合键合的方式进行结合。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 20:00:00 -
AI芯片需求强劲 三星电子三季度营业利润有望突破100万亿韩元
三星电子有望成为韩国首家单季度营业利润突破100万亿韩元(约合人民币4990亿元)的企业。在人工智能(AI)热潮带动存储芯片需求激增的背景下,三星电子继今年第二季度后,有望再次刷新历史最佳业绩。 据金融信息机构FnGuide于5日发布的数据,三星电子今年第三季度销售额和营业利润将分别达200.7657万亿韩元和106.9435万亿韩元,均有望超过第二季度销售额(171.4995万亿韩元)和营业利润(89.4924万亿韩元)。三星电子将于8日公布第三季度初步业绩。尽管近期韩元兑美元汇率上升,促使部分券商下调业绩预期,但市场仍普遍认为营业利润突破100万亿韩元的可能性较高。 本轮业绩增长的主要推动力是半导体(DS)部门旗下存储业务。随着大型科技企业扩大AI数据中心投资,不仅HBM需求旺盛,DDR5等服务器用DRAM以及企业级固态硬盘(eSSD)需求也保持强劲,在供给不足的情况下,存储芯片价格维持高位。分析认为,存储业务的高盈利能力有望抵消晶圆代工、系统LSI以及电视和家电等其他业务的疲软表现。 尤其从第三季度开始,HBM4对业绩的贡献预计将进一步扩大。三星电子今年上半年全面启动HBM4量产后,正在迅速提高产量。公司此前在第二季度业绩电话会议上预计,第三季度HBM4销售额将较上一季度增长三倍以上。三星证券预计,第三季度整体HBM销售额将环比增长60%。高附加值HBM4占比提升,不仅有助于扩大销量,也将改善盈利能力。 市场关注的重点是第四季度及以后走势。HBM产量扩大正在影响通用DRAM供应。三星电子预计,明年HBM将占整个行业DRAM晶圆产能的30%,高于目前的水平(20%)。在整体产能有限的情况下,更多产能分配给HBM,意味着用于服务器、个人电脑和移动设备等领域的通用DRAM供应空间可能进一步收窄。 存储芯片价格也有望延续强势。市场研究机构TrendForce预计,第四季度通用DRAM合约价格将环比上涨10%至15%,NAND闪存价格将上涨15%至20%。由于存储芯片企业优先将先进制程产能分配给利润率较高的HBM和服务器产品,以服务器DRAM为中心的供应短缺仍在持续。对三星电子而言,HBM4销量扩大与通用存储芯片价格上涨有望形成双重推动。 美国美光近期公布的强劲业绩也进一步强化了市场对存储芯片行业景气的预期。随着AI应用从模型训练进一步扩展至推理和AI智能体等领域,存储需求不断增加,而短期内供应难以大幅扩张,市场预计供方占据优势的格局仍将持续。 IBK投资证券研究员金云浩(音)表示,预计当前的存储芯片供应短缺将持续,在此背景下,行业盈利能力有望维持当前水平,利润规模也将保持稳定增长。
2026-10-06 19:08:59 -
9月出口与贸易顺差创历史新高,第三季度累计出口额首次突破8000亿美元
上个月,韩国的出口额首次超过1200亿美元,创下历史新高。第三季度累计出口额已超过8000亿美元,已经超过了去年的业绩。半导体作为单一品类首次超过600亿美元,此外,无线通信设备、计算机和船舶等也表现良好。 由于出口额超过进口额,贸易顺差首次突破400亿美元,创下历史最高纪录。 根据产业通商部和海关厅于1日发布的《2026年9月出口入动态》报告,上个月的出口额为1209.44亿美元,比去年同期增长了83.5%。这是连续16个月增长,且月度出口额首次超过1200亿美元。 考虑到工作日的影响,日均出口额比去年同期增长了104.9%,达到了56.3亿美元,这也是首次超过50亿美元。 出口增长主要由半导体推动。半导体出口额为603亿美元,同比激增262.8%。这一数字超过了上个月创下的467亿美元的历史最高纪录,单一品类出口首次超过600亿美元。 由于内存需求持续增长,出口量增加,固定价格也持续上涨。DDR5 16Gb的固定价格从5月的37.5美元上涨到9月的48美元。9月,半导体占整体出口的约49.9%,几乎占据了出口额的一半。 计算机出口也因人工智能(AI)的普及和AI基础设施需求增加而增长了435.3%,达到了70亿美元。无线通信设备因高端智能手机销售和零部件出口增加,增长了23.4%,达到了21.4亿美元。 相反,汽车出口因中秋假期的影响和二手车出口不佳,减少了5.5%,仅为60.5亿美元。不过,日均出口额仍增长了5.5%。船舶出口因LNG船和超大型气体运输船(VLGC)的交付增加,增长了29.9%,达到了37.6亿美元。 国际油价上涨也对单价产生了影响。石油产品出口增长了72.0%,达到了72.2亿美元,石油化工出口增长了5.1%,达到了39.5亿美元。然而,出口量分别减少了6.9%和19.1%,因此出口额的增长很大程度上是由于价格上涨所致。 在九大主要出口地区中,有六个地区的出口额有所增加。对中国的出口增长了122.7%,达到了260.1亿美元;对美国的出口增长了137.0%,达到了243.3亿美元;对东盟的出口增长了92.6%,首次突破200亿美元,达到了212.9亿美元。欧盟的出口也增长了20.9%,连续10个月保持正增长。 相反,由于霍尔木兹海峡通航困难等原因,对中东的出口减少了14.1%,仅为16亿美元。 第三季度累计出口额为8145.31亿美元,比去年同期增长了56.8%。这一数字已经超过了去年的整体出口额(7094亿美元)。因此,年出口1万亿美元的可能性大大增加。 进口额增长了19.7%,达到了710.92亿美元。能源进口增长了38.0%,达到了129.6亿美元,非能源进口增长了23.6%,达到了581.3亿美元。原油的进口量和单价分别增长了2.0%和35.7%,半导体设备(50.8%)和无线通信设备(27.3%)的进口也有所增加。1至9月的累计进口额为5620.56亿美元,比去年同期增长了19.7%。 因此,9月的贸易顺差增加了403.67亿美元,达到了498.52亿美元,顺差首次超过400亿美元。1至9月的累计贸易顺差为2524.75亿美元。 产业部部长金正官表示:“1至9月的累计出口早早超过了去年的历史最高水平,这得益于我们企业在全球市场上激烈竞争所付出的努力和汗水。”他还表示:“年出口1万亿美元的目标有望实现,但全球保护主义的加强和中东地区的紧张局势仍然是我们出口面临的重要变量。” 他还强调:“政府将与主要国家的贸易当局保持高层沟通,密切关注出口管制动态,以便及时应对意外的外部变量,确保第四季度的出口增长势头。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 18:36:00 -
三星电子首次突破单季度营业利润100万亿韩元,HBM4市场份额激增
三星电子预计在2026年第三季度首次突破单季度营业利润100万亿韩元。由于全球人工智能(AI)热潮导致内存半导体供需紧张和价格上涨,半导体(DS)部门推动了公司整体业绩的极大提升。 根据27日的证券市场和行业消息,三星电子即将于下月初发布的第三季度合并营业利润共识(市场平均预期)预计在106万亿至110万亿韩元之间。如果业绩如预期实现,第三季度一个多月内的利润将接近去年全年总营业利润(43万6000亿韩元)的2.5倍。 加上今年上半年累计营业利润(146万亿韩元),到第三季度的累计营业利润将突破250万亿韩元。 业绩大幅跃升的主要功臣无疑是DS部门内的内存事业部。包括下一代DRAM标准DDR5、LPDDR5X等通用产品,以及企业用高性能固态硬盘(SSD)的价格在整个季度内保持上涨。 市场调研机构TrendForce估计,第三季度DRAM和NAND闪存的平均销售价格(ASP)较上一季度分别上涨了10%左右。虽然与第二季度(约60%)相比,涨幅有所减缓,但供应商主导的格局依然稳固,价格持续上涨。 在内存繁荣的推动下,盈利指标也达到了前所未有的水平。业内人士预计,第三季度DS部门整体营业利润率将至少达到70%中期水平,DRAM单独营业利润率甚至可能超过80%。 第六代高带宽内存(HBM4)的量产和出货加速也为业绩提供了支持。三星电子的HBM市场份额在第二季度跃升至33%,预计下半年主要客户的下一代AI加速器的搭载将进一步扩大其影响力。 不过,各业务部门之间存在温差。代工(半导体委托生产)及系统LSI等非内存部门预计将继续面临约1万亿韩元的营业损失。移动(MX)、电视及家电(VD/DA)部门的业绩疲软影响依然持续。 市场专家认为,至少到2028年,内存半导体的紧张供需环境将持续。 业内人士表示:“虽然汇率波动和通用DRAM相比HBM比例增加可能影响盈利能力,但供应限制和AI的推动力依然强劲。”他还指出:“随着历史性业绩的持续,市场对股东回报政策加强的期待也将进一步升温。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-27 20:04:10 -
中秋节与国庆节利好消息频出,消费股表现乏力,K字型分化反弹遥遥无期
◆Aju经济主要新闻 ▷中秋节与国庆节利好消息频出,消费股表现乏力,K字型分化反弹遥遥无期 - 韩国和中国的最大节日中秋节(24日至27日)和国庆节(25日至27日)即将来临,但重启相关股票却难以振作。 - 根据22日韩国交易所的数据,作为代表性重启股的阿莫瑞太平洋(Amorepacific)在当日收盘时较上月(8月31日)下跌了3.8%。 - 重启相关股票表现不佳的原因主要是韩国和中国持续的内需萎缩和就业不安。 - 不过,随着中秋节后中国的国庆节(10月1日)、国内主要的消费刺激活动“K-销售节”(10月29日至11月15日)以及中国版“黑色星期五”双十一(11月11日)等大型活动的接连到来,重启股的需求动能有可能恢复。 ◆主要报告 AI投资重心扩展:从GPU到CPU和内存 - 9月21日,纽约股市中,英特尔上涨12.1%、AMD上涨9.9%、ARM上涨17.1%,这一现象的背后是AI基础设施投资的重心正迅速从GPU扩展到CPU和内存。 - Meta(上涨11.4%)的AI代理Muse在美国应用商店下载量排名第一,证明了AI服务在用户流量扩大和盈利能力方面的潜力。 - 超大规模云计算公司的AI基础设施投资持续增强,这将进一步延长内存需求的可见性。 - 特别是AI代理的普及需要比现有生成型AI更频繁和持续的推理运算,因此预计将结构性地扩大AI数据中心整体的内存使用量,包括CPU、GPU、HBM、DDR5和eSSD等。 ◆22日收盘后主要公告 ▷Kakao的第二大股东TPG成立股东价值提升委员会 ▷大洋金属,破产申请被驳回 ▷莫纳米,管理股票指定预警 ◆基金动态(截至21日,ETF除外) ▷国内股票型:-3兆528亿韩元 ▷海外股票型:+1087亿韩元 ◆今天(23日)主要日程 ▷美国:制造业采购经理人指数(9月)
2026-09-23 16:16:00 -
AMD市值首次突破1万亿美元,三星扩大与其合作
AMD在人工智能(AI)半导体需求扩大的预期下,首次突破了1万亿美元的市值。在NVIDIA主导的AI加速器市场中,AMD作为最大的竞争对手不断壮大,同时三星电子构建的“NVIDIA+AMD”供应链的价值也在提升。三星电子为两家公司提供下一代高带宽内存(HBM),以扩大在AI半导体业务中的接触点。 据外媒和半导体行业消息,AMD的股价在21日(当地时间)上涨了9.6%,达到了613.31美元,市值首次突破1万亿美元。今年以来,AMD的股价上涨了185%。三星电子早在3月18日就宣布将与AMD扩大在下一代AI内存和计算技术领域的战略合作。 推动AMD市值上涨的主要因素是其AI业务的扩展。AMD不仅在Instinct GPU方面有所发展,还扩大了在服务器用EPYC CPU和机架级AI平台的业务。通过与Meta和OpenAI等大型客户的合作,AMD正从单一芯片供应商转型为AI系统供应商。 与三星电子的合作也在加深。三星电子一直为AMD的MI350X和MI355X提供HBM3E,并被选为下一代MI455X的HBM4优先供应商。双方还在第六代EPYC CPU和Helios平台的高性能DDR5方面展开合作。 合作范围不仅限于内存。双方还讨论了AMD下一代产品的代工生产合作。三星电子将内存、代工和先进封装的综合半导体能力与AMD的AI路线图相结合。 对三星而言,AMD的增长可能会带来AI客户的多元化。随着AI用HBM需求集中于NVIDIA,内存厂商的业绩也会受到特定客户产品周期的影响。如果AMD增加AI加速器的供应,三星将能够在NVIDIA之外扩大HBM的出货渠道。 与NVIDIA的合作也在同步加强。NVIDIA首席执行官黄仁勋在6月确认,三星电子与SK海力士和美光共同为下一代Vera Rubin平台提供HBM4。三星向NVIDIA供应HBM4,同时也在与AMD扩大HBM4和DDR5的合作,甚至探讨代工的可能性。 AMD市值突破1万亿美元,标志着AI加速器供应链正在逐步从NVIDIA单一主导向多元化发展。随着这一趋势的持续,三星电子在内存和代工领域的商业机会也将增加。然而,与AMD的代工合作仍处于讨论阶段,实际订单的落实将是进一步收益的关键因素。 业内人士表示:“如果AMD的AI加速器出货量增加,HBM的需求将会扩大到NVIDIA之外,从而降低对特定客户的依赖,同时也能同时扩大内存和代工的合作。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 03:04:20









