
主页搜索
搜索
选择时间
搜索范围
全部的
‘KB人寿’新闻 5个
-
 七位保险公司CEO年末任期到期,KB金融新主席候选人引关注
年末人事变动季即将来临,七位金融控股集团旗下保险公司的首席执行官(CEO)面临任期到期。尤其是KB金融在现任会长的基础上选择新的会长候选人,使得保险子公司代表的连任问题备受关注。据金融界消息,正文哲KB人寿代表、具本旭KB财险代表、姜炳寬新韩EZ损害保险代表、南宫元 하나生名代表、裴成完 하나损害保险代表、朴炳熙NH农协人寿代表、宋春洙NH农协损害保险代表的任期将在今年年底结束。KB金融的子公司最受关注。KB金融会长候选人推荐委员会将现任会长杨钟熙替换为李在根,推荐其为下一任会长的最终候选人。在新会长体制即将成立之际,子公司的任命是否会有所变化成为关注焦点。李在根预计将在11月的临时股东大会上进行任命程序。自2024年起领导KB财险的具代表已经连任一次。尽管在任期间净利润有所下降,但其在长期人寿保险市场的市场份额提升也得到了认可。值得注意的是,具代表在杨会长上任后的首次子公司人事中,未经过副总裁的任命直接被提拔为代表,这引发了对新会长候选人人事构想的关注。正文哲KB人寿代表今年将结束其首个两年任期。考虑到KB金融子公司CEO通常适用的“首任两年,之后一年连任”的惯例,连任的可能性被提及。然而,KB人寿的净利润连续两年下降,这可能成为评估的变量。姜炳寬新韩EZ损害保险代表也面临年末任期到期。自2022年上任以来,姜代表一直领导着数字损害保险公司新韩EZ损害保险,预计将同时评估其在建立业务基础方面的成就以及自上任以来未能实现盈利的业绩。在 하나金融旗下的保险公司中,南宫元 하나生名代表和裴成完 하나损害保险代表的任期也将结束。两位代表均通过连任延续了任期。虽然 하나生名今年的净利润有所下降,但保险部门的损益有所改善。考虑到 하나损害保险的汽车保险损失率和不足的保险合同利润(CSM),能否摆脱亏损将成为主要评估标准。NH农协金融旗下的NH农协人寿的朴炳熙代表和NH农协损害保险的宋春洙代表也在年末人事变动中。两人自去年上任以来一直领导公司。NH农协金融子公司的CEO在首个一年任期后决定是否连任,因此此次的去留将根据集团的经营业绩评估和人事方针来决定。金融界人士表示:“保险业是一个需要时间才能取得成果的领域”,并指出“在判断代表是否更换时,不应仅仅依据任期,还应综合考虑经营业绩和专业性。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 15:04:10 -
 KB金融集团举办AI代理人竞赛,优秀项目现场应用
KB金融集团于9月3日在首尔汝矣岛的KB国民银行新馆举办了“2026集团综合AI代理人竞赛”。 此次比赛旨在通过人工智能(AI)解决员工在工作中发现的问题,并将优秀案例推广至集团各个层面。共有来自KB金融控股、KB国民银行、KB证券、KB保险、KB卡、KB人寿、KB资本等7家子公司的116个团队、316名员工参与,经过预赛,12个团队晋级决赛。 决赛中,参赛团队展示了包括安全日志分析、异常行为检测、内部文档分析、客户意见(VOC)分析与消费者风险早期检测、保险产品开发、客户咨询等多项业务改进案例。评审主要围绕实际业务应用的可行性、扩展性及商业效果进行。 最终,KB保险的“客户的KB”团队凭借“客户关怀AI监控中心”项目获得了大奖。该项目通过20个AI代理人对咨询和理赔全过程进行质量、合规性及损失评估标准的检查,并通过综合评分识别出需要立即采取措施的项目。该项目在客户应对质量标准化及投诉和争议预防等方面得到了高度评价。 KB金融计划将优秀项目应用于实际工作,并在子公司之间共享经过验证的AI代理人,以此积累集团共同的AI资产。 KB金融相关人士表示:“我们将支持优秀AI代理人在现场的应用,使员工的创意能够转化为提高工作效率和改善客户体验的成果,并将经过验证的案例推广至整个集团。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 18:28:00 -
 对金融感兴趣吗?KB人寿在新所高中开展经济课堂
KB人寿于近日在京畿道华城市的新所高中开展了由金融监督院主办的“1公司1学校金融教育”项目。“1公司1学校金融教育”是金融公司与学校结成姐妹关系,为学生提供经济与金融教育的金融监督院的代表性金融教育项目。KB人寿今年首次与新所高中结成合作关系,公司的员工作为日常讲师参与,为一年级和二年级的学生提供金融教育。此次教育的重点是提高青少年对经济基础概念的理解,主要围绕收入、储蓄和投资等内容展开。特别是利用KB金融公益基金会制作的《我想知道金融》教材,激发学生的参与感,提升他们对金融的兴趣。KB人寿相关人士表示:“员工们亲自到学校分享金融知识,帮助学生形成正确的金融价值观。未来,我们将通过多样的金融教育项目,继续为未来一代的金融能力提升贡献力量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 02:16:00 -
 KB人寿因解释不足被罚20亿,保险业不正当销售现象依然严重
KB人寿因对现有保险合同的产品比较和说明不足,被金融监督院处以总计20亿韩元的罚款。业界担忧,在限制法人保险代理店(GA)销售佣金的“1200%规则”实施前,销售人员的竞争加剧,可能导致今年保险业不正当续保等不健康销售行为的增加。根据保险业的消息,金融监督院于17日对KB人寿处以15亿4600万韩元的罚款和5亿240万韩元的罚金。这次处罚是基于2024年9月进行的金融监督院定期检查结果的后续措施。检查结果显示,KB人寿违反了禁止不当终止现有保险合同的规定。此外,在保险合同签署阶段,未能遵守消费者保护相关规定,未能履行说明义务。这被视为直接侵犯保险消费者权益的典型不健康销售行为。还发现多项未遵守基础文件中规定的违规行为,包括在保险金支付和保险费免缴的处理过程中违反相关规定。此外,还确认了包括不当承保简易审查保险和违反保险费率计算原则及基础文件管理标准的六项法规违规行为。KB人寿在公告中表示:“我们将采取措施,确保上述情况不再发生。”另一方面,金融监督院接到的关于不当续保的投诉在今年第一季度达到了211件,较上季度的137件增加了54%。保险业人士表示:“由于GA市场一直围绕销售人员的竞争而发展,因此在实施1200%规则之前,人才争夺战可能会持续激烈,需警惕不当续保等不完全销售的风险。”
2026-06-24 23:40:00 -
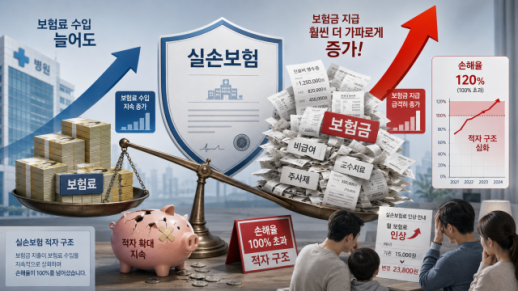 保险费上涨但保险金无法跟上,实损亏损一年增加2500亿
实损医疗保险的亏损结构正在加深。尽管保险费上涨,保险公司收入有所增加,但由于物理治疗和非医保注射药物等部分非医保医疗的保险金支出增长更快,导致了这一现象。损失率再次超过盈亏平衡点,令投保人面临更大的保险费负担。 根据金融监督院的数据显示,去年实损保险的保险损益记录了1.87万亿韩元的亏损,较前一年亏损幅度扩大了约2500亿韩元。截至去年年底,实损保险的保有合同达到3622万件,但长期亏损结构却愈加恶化。 保险金支出的速度超过了保险费收入的增长。去年实损保险的保险费收入为18万亿韩元,同比增长10.0%,而支付给投保人的保险金为17万亿韩元,增长了11.4%。因此,实损保险的损失率较前一年上升了1.7个百分点,达到了101.0%。 损失率恶化的主要原因是非医保医疗。去年实损保险支付的保险金中,非医保保险金占到了9.7万亿韩元,占总额的57.1%。这意味着在不受健康保险价格控制的非医保项目上,支出的保险金更多。 尤其是与物理治疗相关的肌肉骨骼疾病保险金达到2.7万亿韩元,超过了癌症、脑部和心血管疾病等重症疾病的保险金2.6万亿韩元。营养补充剂等门诊非医保注射药物的保险金也膨胀至1万亿韩元。与机器人手术相关的保险金较前一年增长了72.4%,前列腺切除术和高强度聚焦超声治疗的保险金分别增长了64.6%和46.0%。 金融监管机构正致力于减少以非医保为中心的保险金流失,推动第五代实损保险的落地。第五代实损保险将非医保项目分为重症和非重症,并提高非重症非医保的自负比例,以抑制过度使用。 然而,市场反应仍然冷淡。新韩人寿、KB人寿、未来资产生命、东洋人寿、韩亚财产保险等一些主要保险公司目前并未销售第五代实损保险。正在销售的保险公司也主要通过专属设计师渠道进行有限的业务,而非通过保险代理商(GA)。 保险公司对第五代实损保险销售的消极态度源于对实损保险作为一种结构上难以盈利的产品的认知。保险金支出超过保险费收入的情况反复出现,使得扩大新销售的动机不大。实际上,去年各代实损保险的损失率分别为第一代102.3%、第二代93.1%、第三代120.3%、第四代115.1%,均超过了被称为盈亏平衡点的85%。
2026-06-03 23:36:00
-
七位保险公司CEO年末任期到期,KB金融新主席候选人引关注
年末人事变动季即将来临,七位金融控股集团旗下保险公司的首席执行官(CEO)面临任期到期。尤其是KB金融在现任会长的基础上选择新的会长候选人,使得保险子公司代表的连任问题备受关注。据金融界消息,正文哲KB人寿代表、具本旭KB财险代表、姜炳寬新韩EZ损害保险代表、南宫元 하나生名代表、裴成完 하나损害保险代表、朴炳熙NH农协人寿代表、宋春洙NH农协损害保险代表的任期将在今年年底结束。KB金融的子公司最受关注。KB金融会长候选人推荐委员会将现任会长杨钟熙替换为李在根,推荐其为下一任会长的最终候选人。在新会长体制即将成立之际,子公司的任命是否会有所变化成为关注焦点。李在根预计将在11月的临时股东大会上进行任命程序。自2024年起领导KB财险的具代表已经连任一次。尽管在任期间净利润有所下降,但其在长期人寿保险市场的市场份额提升也得到了认可。值得注意的是,具代表在杨会长上任后的首次子公司人事中,未经过副总裁的任命直接被提拔为代表,这引发了对新会长候选人人事构想的关注。正文哲KB人寿代表今年将结束其首个两年任期。考虑到KB金融子公司CEO通常适用的“首任两年,之后一年连任”的惯例,连任的可能性被提及。然而,KB人寿的净利润连续两年下降,这可能成为评估的变量。姜炳寬新韩EZ损害保险代表也面临年末任期到期。自2022年上任以来,姜代表一直领导着数字损害保险公司新韩EZ损害保险,预计将同时评估其在建立业务基础方面的成就以及自上任以来未能实现盈利的业绩。在 하나金融旗下的保险公司中,南宫元 하나生名代表和裴成完 하나损害保险代表的任期也将结束。两位代表均通过连任延续了任期。虽然 하나生名今年的净利润有所下降,但保险部门的损益有所改善。考虑到 하나损害保险的汽车保险损失率和不足的保险合同利润(CSM),能否摆脱亏损将成为主要评估标准。NH农协金融旗下的NH农协人寿的朴炳熙代表和NH农协损害保险的宋春洙代表也在年末人事变动中。两人自去年上任以来一直领导公司。NH农协金融子公司的CEO在首个一年任期后决定是否连任,因此此次的去留将根据集团的经营业绩评估和人事方针来决定。金融界人士表示:“保险业是一个需要时间才能取得成果的领域”,并指出“在判断代表是否更换时,不应仅仅依据任期,还应综合考虑经营业绩和专业性。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 15:04:10 -
KB金融集团举办AI代理人竞赛,优秀项目现场应用
KB金融集团于9月3日在首尔汝矣岛的KB国民银行新馆举办了“2026集团综合AI代理人竞赛”。 此次比赛旨在通过人工智能(AI)解决员工在工作中发现的问题,并将优秀案例推广至集团各个层面。共有来自KB金融控股、KB国民银行、KB证券、KB保险、KB卡、KB人寿、KB资本等7家子公司的116个团队、316名员工参与,经过预赛,12个团队晋级决赛。 决赛中,参赛团队展示了包括安全日志分析、异常行为检测、内部文档分析、客户意见(VOC)分析与消费者风险早期检测、保险产品开发、客户咨询等多项业务改进案例。评审主要围绕实际业务应用的可行性、扩展性及商业效果进行。 最终,KB保险的“客户的KB”团队凭借“客户关怀AI监控中心”项目获得了大奖。该项目通过20个AI代理人对咨询和理赔全过程进行质量、合规性及损失评估标准的检查,并通过综合评分识别出需要立即采取措施的项目。该项目在客户应对质量标准化及投诉和争议预防等方面得到了高度评价。 KB金融计划将优秀项目应用于实际工作,并在子公司之间共享经过验证的AI代理人,以此积累集团共同的AI资产。 KB金融相关人士表示:“我们将支持优秀AI代理人在现场的应用,使员工的创意能够转化为提高工作效率和改善客户体验的成果,并将经过验证的案例推广至整个集团。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-07 18:28:00 -
对金融感兴趣吗?KB人寿在新所高中开展经济课堂
KB人寿于近日在京畿道华城市的新所高中开展了由金融监督院主办的“1公司1学校金融教育”项目。“1公司1学校金融教育”是金融公司与学校结成姐妹关系,为学生提供经济与金融教育的金融监督院的代表性金融教育项目。KB人寿今年首次与新所高中结成合作关系,公司的员工作为日常讲师参与,为一年级和二年级的学生提供金融教育。此次教育的重点是提高青少年对经济基础概念的理解,主要围绕收入、储蓄和投资等内容展开。特别是利用KB金融公益基金会制作的《我想知道金融》教材,激发学生的参与感,提升他们对金融的兴趣。KB人寿相关人士表示:“员工们亲自到学校分享金融知识,帮助学生形成正确的金融价值观。未来,我们将通过多样的金融教育项目,继续为未来一代的金融能力提升贡献力量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-16 02:16:00 -
KB人寿因解释不足被罚20亿,保险业不正当销售现象依然严重
KB人寿因对现有保险合同的产品比较和说明不足,被金融监督院处以总计20亿韩元的罚款。业界担忧,在限制法人保险代理店(GA)销售佣金的“1200%规则”实施前,销售人员的竞争加剧,可能导致今年保险业不正当续保等不健康销售行为的增加。根据保险业的消息,金融监督院于17日对KB人寿处以15亿4600万韩元的罚款和5亿240万韩元的罚金。这次处罚是基于2024年9月进行的金融监督院定期检查结果的后续措施。检查结果显示,KB人寿违反了禁止不当终止现有保险合同的规定。此外,在保险合同签署阶段,未能遵守消费者保护相关规定,未能履行说明义务。这被视为直接侵犯保险消费者权益的典型不健康销售行为。还发现多项未遵守基础文件中规定的违规行为,包括在保险金支付和保险费免缴的处理过程中违反相关规定。此外,还确认了包括不当承保简易审查保险和违反保险费率计算原则及基础文件管理标准的六项法规违规行为。KB人寿在公告中表示:“我们将采取措施,确保上述情况不再发生。”另一方面,金融监督院接到的关于不当续保的投诉在今年第一季度达到了211件,较上季度的137件增加了54%。保险业人士表示:“由于GA市场一直围绕销售人员的竞争而发展,因此在实施1200%规则之前,人才争夺战可能会持续激烈,需警惕不当续保等不完全销售的风险。”
2026-06-24 23:40:00 -
保险费上涨但保险金无法跟上,实损亏损一年增加2500亿
实损医疗保险的亏损结构正在加深。尽管保险费上涨,保险公司收入有所增加,但由于物理治疗和非医保注射药物等部分非医保医疗的保险金支出增长更快,导致了这一现象。损失率再次超过盈亏平衡点,令投保人面临更大的保险费负担。 根据金融监督院的数据显示,去年实损保险的保险损益记录了1.87万亿韩元的亏损,较前一年亏损幅度扩大了约2500亿韩元。截至去年年底,实损保险的保有合同达到3622万件,但长期亏损结构却愈加恶化。 保险金支出的速度超过了保险费收入的增长。去年实损保险的保险费收入为18万亿韩元,同比增长10.0%,而支付给投保人的保险金为17万亿韩元,增长了11.4%。因此,实损保险的损失率较前一年上升了1.7个百分点,达到了101.0%。 损失率恶化的主要原因是非医保医疗。去年实损保险支付的保险金中,非医保保险金占到了9.7万亿韩元,占总额的57.1%。这意味着在不受健康保险价格控制的非医保项目上,支出的保险金更多。 尤其是与物理治疗相关的肌肉骨骼疾病保险金达到2.7万亿韩元,超过了癌症、脑部和心血管疾病等重症疾病的保险金2.6万亿韩元。营养补充剂等门诊非医保注射药物的保险金也膨胀至1万亿韩元。与机器人手术相关的保险金较前一年增长了72.4%,前列腺切除术和高强度聚焦超声治疗的保险金分别增长了64.6%和46.0%。 金融监管机构正致力于减少以非医保为中心的保险金流失,推动第五代实损保险的落地。第五代实损保险将非医保项目分为重症和非重症,并提高非重症非医保的自负比例,以抑制过度使用。 然而,市场反应仍然冷淡。新韩人寿、KB人寿、未来资产生命、东洋人寿、韩亚财产保险等一些主要保险公司目前并未销售第五代实损保险。正在销售的保险公司也主要通过专属设计师渠道进行有限的业务,而非通过保险代理商(GA)。 保险公司对第五代实损保险销售的消极态度源于对实损保险作为一种结构上难以盈利的产品的认知。保险金支出超过保险费收入的情况反复出现,使得扩大新销售的动机不大。实际上,去年各代实损保险的损失率分别为第一代102.3%、第二代93.1%、第三代120.3%、第四代115.1%,均超过了被称为盈亏平衡点的85%。
2026-06-03 23:36:00









