
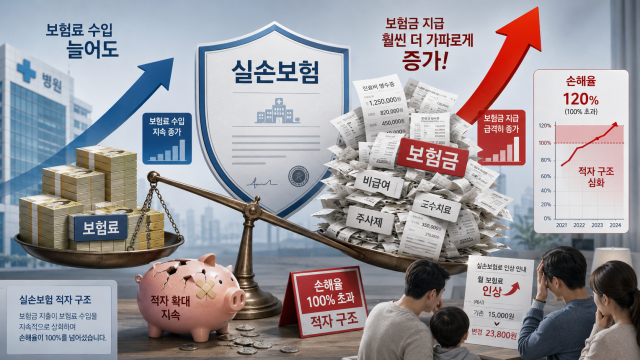
实损医疗保险的亏损结构正在加深。尽管保险费上涨,保险公司收入有所增加,但由于物理治疗和非医保注射药物等部分非医保医疗的保险金支出增长更快,导致了这一现象。损失率再次超过盈亏平衡点,令投保人面临更大的保险费负担。
根据金融监督院的数据显示,去年实损保险的保险损益记录了1.87万亿韩元的亏损,较前一年亏损幅度扩大了约2500亿韩元。截至去年年底,实损保险的保有合同达到3622万件,但长期亏损结构却愈加恶化。
保险金支出的速度超过了保险费收入的增长。去年实损保险的保险费收入为18万亿韩元,同比增长10.0%,而支付给投保人的保险金为17万亿韩元,增长了11.4%。因此,实损保险的损失率较前一年上升了1.7个百分点,达到了101.0%。
损失率恶化的主要原因是非医保医疗。去年实损保险支付的保险金中,非医保保险金占到了9.7万亿韩元,占总额的57.1%。这意味着在不受健康保险价格控制的非医保项目上,支出的保险金更多。
尤其是与物理治疗相关的肌肉骨骼疾病保险金达到2.7万亿韩元,超过了癌症、脑部和心血管疾病等重症疾病的保险金2.6万亿韩元。营养补充剂等门诊非医保注射药物的保险金也膨胀至1万亿韩元。与机器人手术相关的保险金较前一年增长了72.4%,前列腺切除术和高强度聚焦超声治疗的保险金分别增长了64.6%和46.0%。
金融监管机构正致力于减少以非医保为中心的保险金流失,推动第五代实损保险的落地。第五代实损保险将非医保项目分为重症和非重症,并提高非重症非医保的自负比例,以抑制过度使用。
然而,市场反应仍然冷淡。新韩人寿、KB人寿、未来资产生命、东洋人寿、韩亚财产保险等一些主要保险公司目前并未销售第五代实损保险。正在销售的保险公司也主要通过专属设计师渠道进行有限的业务,而非通过保险代理商(GA)。
保险公司对第五代实损保险销售的消极态度源于对实损保险作为一种结构上难以盈利的产品的认知。保险金支出超过保险费收入的情况反复出现,使得扩大新销售的动机不大。实际上,去年各代实损保险的损失率分别为第一代102.3%、第二代93.1%、第三代120.3%、第四代115.1%,均超过了被称为盈亏平衡点的85%。
※ 本报道经人工智能(AI)系统翻译与编辑。












