
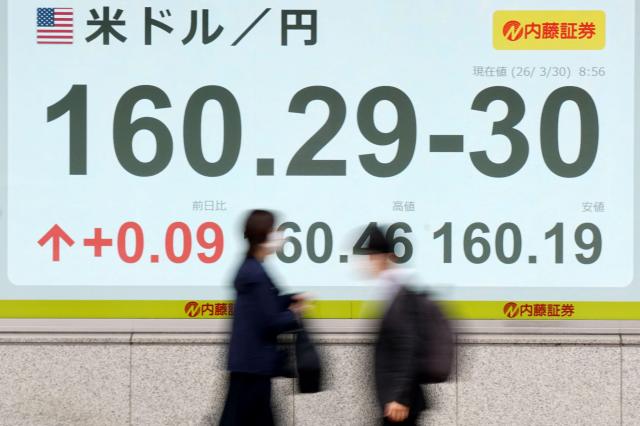
在日本央行将加息推迟至6月的情况下,市场警告称伊朗引发的能源价格上涨可能导致日元贬值进入新阶段。由于企业实需主导的日元抛售,政策难以应对,日元贬值可能长期化。
《日本经济新闻》报道,市场参与者预计今年下半年将出现“日元贬值第二波”。近期,日元兑美元汇率在158至160日元之间波动,主要受投机资金短期交易影响。
核心问题在于下一阶段。伊朗局势导致的原油价格上涨后,若原油进口恢复正常,美元需求将扩大,日元抛售可能加剧。
中东地区的石油设施因军事冲突受损,霍尔木兹海峡的紧张局势持续,原油运输风险溢价可能增加。野村综合研究所的木内孝英预计,原油价格稳定可能需要数月到半年。
政策应对也不易。投机交易的汇率干预相对容易获得美国等国的谅解,但企业活动导致的汇率波动难以人为抑制。市场风险咨询公司的深谷浩二表示,“伊朗局势难以预测,但日元兑美元汇率突破160日元的情景完全可能。”
实需主导的日元抛售扩大可能在贸易收支方面加剧日元贬值压力。《日本经济新闻》称,多数外汇市场人士预计今年将出现大规模贸易逆差,规模在5万亿至15万亿日元之间,甚至可能达到20万亿日元。2022年,因俄罗斯入侵乌克兰导致资源价格飙升,日元从年初的115日元升至150日元。
日元贬值长期化的担忧也与韩国经济息息相关。日元贬值提升日本出口企业的价格竞争力,可能加大韩国企业在半导体、汽车、钢铁等领域的竞争压力。此外,日本旅游需求增加,部分国内消费可能流向海外。韩国能源和原材料进口比例高,国际油价上涨对其影响也不容忽视。
※ 本报道经人工智能(AI)系统翻译与编辑。












