
主页搜索
搜索
选择时间
搜索范围
全部的
‘亏损’新闻 176个
-
 日元相关ETF持续亏损,个人投资者一个月内下注67亿
在日元兑韩元的汇率降至约18年来最低水平之际,个人投资者们正在押注日元反弹的可能性。尽管最近一个月内相关的四只交易所交易基金(ETF)均出现了负收益,但个人投资者仍然净买入了675亿5100万韩元。 根据13日的Koscom ETF检查数据显示,截至12日收盘,最近一个月内,‘TIGER日本日元期货’的收益率为-3.22%,‘PLUS日本日元短期国债(合成)’的收益率为-3.35%。同时,投资美国30年期国债并暴露于日元的‘RISE美国30年国债日元暴露(合成H)’和‘ACE美国30年国债日元暴露主动型(H)’的收益率分别为-6.90%和-6.94%,跌幅更大。 尽管收益不佳,个人投资者的买入势头依然强劲。在同一时期,个人投资者净买入了35亿8000万韩元的TIGER日本日元期货,分别买入了3亿900万韩元的PLUS日本日元短期国债(合成)和13亿5500万韩元的RISE美国30年国债日元暴露(合成H)。ACE美国30年国债日元暴露主动型(H)也吸引了15亿700万韩元的资金流入。相反,外国投资者和机构在大多数产品上则选择了净卖出,与个人投资者形成鲜明对比。 个人投资者的买入势头可能与对日元反弹的低价买入需求有关。然而,日元贬值的持续使得投资者的收益恢复并不容易。分析认为,尽管日本银行(BOJ)维持加息基调,但美日利差仍然存在,加上日本财政负担的担忧,限制了日元的升值。韩元兑日元的汇率也在前一天降至每100日元845韩元。此外,投资于美国长期国债的日元暴露型ETF不仅受到日元价值的影响,还受到美国长期利率和债券价格的影响。 虽然日元贬值的原因不易仅用收益率差异来解释,但与美元相关的ETF相比,日元产品的表现显得尤为突出。在同一时期,‘KODEX美国美元期货’的收益率为-0.61%,‘RISE美国美元SOFR利率主动型(合成)’的收益率为0.25%。投资于美国30年国债的‘RISE美国30年国债主动型’和‘ACE美国30年国债主动型’的收益率分别为-4.69%和-4.08%,跌幅均小于日元暴露型产品。 有分析认为,日元的趋势性反弹仍需时间。崔圭浩,汉华投资证券研究员表示:“市场对外汇当局可能进行市场干预的警惕性较高,因此急剧贬值的可能性较小,但短期内日元贬值的趋势将持续。”
2026-10-14 00:16:20 -
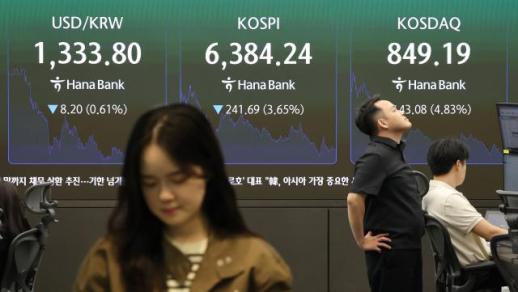 LG能源解决方案与三星SDI股价下跌,尽管市场对ESS业绩持乐观态度
12日,作为ESS龙头股的LG能源解决方案和三星SDI分别以0.75%和1.41%的跌幅结束了常规交易。 根据韩国交易所的数据,LG能源解决方案当天的收盘价为39万8000韩元,三星SDI为56万1000韩元。 据联合新闻报道,受益于能源存储系统(ESS)的业绩预期,相关的二次电池股票在12日早盘上涨,但由于KOSPI指数的急剧下跌,最终以下跌收盘。 这两只股票在上午因AI数据中心扩展带来的ESS需求增加而上涨约5%,但由于KOSPI的急剧下跌,最终将涨幅全部回吐,收于低位。 当天KOSPI的急剧下跌主要是由于外资的大规模净卖出所致。 IBK投资证券分析认为,LG能源解决方案今年第三季度的初步营业利润超过市场预期的两倍,主要是由于与北美整车客户相关的一次性补偿金的集中反映。 三星SDI在今年第一季度持续亏损,但在第二季度实现了2038亿韩元的营业利润,结束了连续七个季度的亏损局面。然而,三星SDI的第三季度营业利润似乎也反映了一次性因素,包括生产税额抵免(AMPC)补助金(1210亿韩元)和与美国通用汽车合资公司Synergy Shelves股权收购过程中的结算收益(约1500亿韩元)。 与此同时,当天KOSPI因“龙头股”三星电子和SK海力士等大型半导体股下跌超过4%而急剧下滑。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 02:28:20 -
 韩国三大电池公司业绩分化,客户赔偿金影响显著
国内三大电池公司在第二季度均实现盈利,但由于客户赔偿金等因素,预计在短短一个季度内业绩将再次出现分化。LG能源解决方案的业绩大幅超出市场预期,三星SDI也预计将继续保持盈利。相反,SK On则预计将再次转为亏损。 据业内消息,LG能源解决方案于8日发布了2023年第三季度的初步业绩,显示其合并营业收入为9兆6434亿韩元,营业利润为7560亿韩元。与去年同期相比,营业收入增长了59%,营业利润增长了25.7%。尤其是,营业利润远超证券市场预期的3000亿韩元。 业内人士认为,来自整车客户的赔偿金等一次性收益对业绩的贡献相当显著。尽管具体的赔偿金金额尚未公开,但有可能达到3000亿韩元。 在美国《通货膨胀削减法案》(IRA)下的先进制造业生产税收抵免(AMPC)4169亿韩元被排除后,实际营业利润为3391亿韩元。然而,这一金额也被认为包含了客户赔偿金,因此排除一次性因素后,实际盈利改善幅度仍难以确认。 此前,SK On在第二季度也因客户赔偿金的影响实现了显著的业绩改善。SK On在第二季度的营业收入为2兆9460亿韩元,营业利润为8218亿韩元,成功实现了七个季度以来的首次盈利。这是SK On分拆以来的最大营业利润,客户赔偿金对业绩改善产生了重要影响。 然而,SK On预计在第三季度将再次转为亏损。根据F&Guide的预测,SK On第三季度的营业收入为1兆7640亿韩元,营业亏损为2210亿韩元。 三星SDI预计在第三季度也将继续保持盈利。F&Guide预计三星SDI第三季度的营业收入为4兆韩元,营业利润为2575亿韩元。自第二季度实现2038亿韩元的营业利润以来,预计将维持盈利能力。 三星SDI的业绩也预计将受到一次性收益的影响。DS投资证券预计,三星SDI与美国通用汽车的合资公司Synergy Cells的股权收购过程中产生的约1500亿韩元的结算收益将反映在第三季度的业绩中。然而,随着国内ESS供应量的增加和高功率小型电池销售的增长,预计排除一次性收益后的盈利能力也将得到改善。 因此,国内三大电池公司的业绩受客户赔偿金和美国生产税收抵免等因素影响,季度间波动较大。在电动车市场需求暂时停滞的情况下,整车厂商的生产计划变动直接影响到电池公司的盈亏。 业内人士表示:“在电动车市场需求持续停滞的情况下,三大电池公司的未来业绩将取决于排除一次性收益后的核心业务盈利能力改善情况,确保稳定的盈利结构是关键任务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 03:04:00 -
 卡卡游戏推出三年后的新作《妖怪的世界》,能否结束七个季度的亏损?
卡卡游戏推出三年后的大型多人在线角色扮演游戏(MMORPG)新作《妖怪的世界》,以此作为业绩反弹的关键。由于新作发布空白和现有游戏收入下降,公司已连续七个季度出现亏损,此次作品的市场表现将成为未来游戏业务恢复的试金石。 8日,卡卡游戏正式推出由Supercat开发的新作《妖怪的世界》。该游戏可在移动设备和PC上进行,基于NAVER网络小说和网络漫画《灭鬼水道战》,是一款2.5维MMORPG。游戏结合了2D像素角色与3D背景,体现了韩国传统情感的世界观,以此与现有MMORPG区分开来。 游戏的核心在于打破职业界限的成长结构和用户间的合作。玩家可以组合多种技能,创造自己的战斗方式,并围绕门派进行Boss攻略和合作内容的体验。 游戏还提供了大规模用户对战(PvP)内容。与以竞争为中心的成长结构不同,该游戏强调用户的选择和合作。通过与《我独自升级》制作公司Redice Studio的合作,提升了韩国式幻想世界观的完整性。 在发布前,用户的关注度也得到了验证。6日开始的预下载活动使其在苹果应用商店的热门排名中跃居第一,之前进行的角色名称预定活动也迅速结束。卡卡游戏通过在线展示会和现场演示会,邀请了共同代表李时宇、业务负责人、Supercat导演张秀敏、制作人朴成俊等参与,公开了主要内容和运营方向。在发布前,卡卡游戏还通过回答用户问题和收集意见,积极获取初期用户。 此次新作的重要性在于卡卡游戏的业绩低迷已持续较长时间。2025年年收入约为4650亿韩元,同比下降26%,营业亏损为396亿韩元。今年第二季度的收入为750亿韩元,营业亏损为230亿韩元,收入较去年同期下降约35%。现有游戏收入下降与新作空白叠加,迫切需要改善盈利能力。 卡卡游戏计划以《妖怪的世界》为起点,逐步推出新作阵容,力求反弹。预计在今年第四季度推出基于PC和主机的动作角色扮演游戏(RPG)《时空纪元》和策略冒险RPG《地下城崛起》。 明年1月,卡卡游戏计划推出扩展代表IP《奥丁》的《奥丁Q:女武神的召唤》。该作品将以北欧神话为背景,利用虚幻引擎5进行图形设计,并采用四分之一视角的开放世界。 之后还将继续推出新作。明年将推出基于PC和主机的僵尸生存游戏《上帝拯救伯明翰》、动作RPG《时间的奥德赛》和《时空纪元S:自由的海峡》等。卡卡游戏计划从以移动为中心的现有业务扩展到PC和主机平台,丰富游戏类型,以在全球市场中获取增长动力。 卡卡游戏正在整理非核心业务,集中力量于游戏业务,同时近期还推动收购米图网,以调整业务组合。出售MetaBora的Web3游戏业务也是业务效率化的一部分。 卡卡游戏业务负责人车明洙表示:“在准备《妖怪的世界》的过程中,我们参考并采纳了用户的意见。”他还表示:“在正式发布后,我们将持续倾听玩家在实际游戏中的各种反馈,并将其反映到服务中,努力打造一款能够长久享受的游戏。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 01:28:00 -
 三星电子第三季度营业利润率达到55.08%,超越美国科技巨头和日本优质企业
三星电子在今年第三季度实现了55.08%的营业利润率,超越了美国的科技巨头和日本的优质材料、零部件及设备企业。尤其是半导体(DS)部门的营业利润率预计将达到75%至80%,与SK海力士相当。 10月8日,三星电子公布了第三季度的初步业绩,显示其合并销售额为195万亿韩元,营业利润为107.4万亿韩元。 与上一季度相比,销售额增长了13.7%,营业利润增长了20.01%。三星电子自去年第四季度以来,已经连续四个季度创下了季度销售额和营业利润的最高纪录。 营业利润也超出了市场预期。根据联合信息网最近一个月内的证券公司报告,第三季度的销售额和营业利润的市场共识(市场平均预期)分别为200.2577万亿韩元和105.4137万亿韩元。虽然销售额低于预期,但营业利润超出了约2万亿韩元。 特别是,仅第三季度的营业利润就已经超过了去年全年营业利润43.6万亿韩元的两倍。今年前九个月的累计营业利润也达到了254万亿韩元,预计全年营业利润将超过300万亿韩元,甚至可能达到400万亿韩元。 最值得关注的是营业利润率。市场原本担心三星电子第三季度的营业利润率会因奖金准备金等因素低于第二季度的52.18%。然而,由于人工智能(AI)产业的发展带动了持续的内存需求和价格上涨,第三季度的营业利润率超过了55%。 这一成绩超越了谷歌、Meta等以AI和服务为中心的美国科技巨头,以及在市场上几乎垄断的日本超精密设备企业,其营业利润率仅为30%至50%。 分析认为,推动业绩增长的主要是半导体(DS)部门。由于AI服务器用的高带宽内存(HBM)等高附加值内存需求增加,以及通用内存价格持续上涨,盈利能力大幅改善。 市场调研机构DRAMeXchange的数据显示,9月份PC用DRAM的平均价格为26美元,较上月上涨1美元,创下历史新高。用于存储卡和USB的NAND平均价格为30.6美元,较上月上涨0.1美元,连续21个月上涨。 HBM预计也将对业绩改善产生重大贡献。HBM由于长期合同的价格上涨未能及时反映,但预计从明年开始,HBM价格将大幅上涨。 证券界预计,DS部门第三季度的营业利润率将达到与SK海力士相当的75%左右。尤其是内存业务的营业利润率预计将超过80%。尽管第二季度家电和移动(DX)部门首次出现亏损,但内存业务的高盈利能力被认为提升了整体业绩。 三星电子当天并未公开各业务部门的业绩。各部门的销售额和营业利润的最终业绩将于本月底公布。然而,DX部门由于“芯片通胀”和原材料价格上涨等因素,分析认为本季度的业务反弹将面临困难。 此次初步业绩是根据韩国采用国际财务报告准则(IFRS)进行的估算,旨在为投资者提供便利,结算结束前提供。三星电子将在业绩发布电话会议前,提前收集股东对经营状况等问题的提问,并对主要事项进行回答。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:32:10 -
 韩国虚拟资产上半年交易规模下降44%…交易所营业损益骤减78%
韩国虚拟资产市场在今年上半年显著萎缩。虚拟资产的总市值和交易规模均出现下降,交易所的营业利润在半年内几乎减少了80%。根据金融信息分析院(FIU)和金融监督院的数据显示,截至今年6月底,韩国虚拟资产的总市值为58.9万亿韩元,比去年年底的87.2万亿韩元减少了28.3万亿韩元(33%)。此次调查涵盖了17家交易所和9家钱包及保管机构等26家虚拟资产经营者。交易规模也大幅下降。今年上半年,韩国虚拟资产的日均交易规模为3.1万亿韩元,比去年下半年5.4万亿韩元减少了44%。同期,整体交易规模从1001万亿韩元降至555万亿韩元。交易所的业绩也急剧下滑。今年上半年,虚拟资产交易所的收入为5768亿韩元,较去年下半年9736亿韩元减少了41%。营业损益在同一时期从3748亿韩元降至816亿韩元,减少了78%。特别是韩元市场交易所的营业利润为1018亿韩元,较去年下半年3958亿韩元减少了74%。而币种市场交易所则记录了202亿韩元的营业亏损。作为投资待机资金的韩元存款也有所减少。截至6月底,用户的韩元存款为5.2万亿韩元,比去年年底的8.1万亿韩元减少了2.9万亿韩元(35%)。在韩国流通的虚拟资产数量也有所减少。排除重复上市的虚拟资产后,现有673种,比去年年底的712种减少了39种(5%)。在仅在国内某一经营者处交易的独立上市虚拟资产中,有234种,比去年年底减少了62种(21%)。这些虚拟资产的总市值为6000亿韩元,占整体总市值的1%。特别是独立上市的虚拟资产中,有40%(93种)的总市值低于1亿韩元,属于小型虚拟资产。金融监管机构表示,这些资产需要注意流动性不足和价格波动剧烈等问题。金融监管机构相关人士表示:“由于对主要国家货币政策路径的警惕和市场供需条件恶化,比特币价格大幅下跌。尤其是由于战争导致的通货膨胀压力加大,降息预期退却,风险资产的规避心理增强,市场出现下跌趋势。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 21:04:20 -
 日本玩具市场扩大,托伊扎鲁斯连续8年亏损,唐吉诃德计划收购
日本大型折扣店唐吉诃德的运营公司计划收购玩具专卖店托伊扎鲁斯在日本的业务。尽管受益于卡牌游戏和外国游客的需求,日本玩具市场规模创历史新高,但托伊扎鲁斯却连续8年亏损。由于出生率低和在线购物的普及,托伊扎鲁斯预计将在进入日本市场35年后撤出门店。 据《日本经济新闻》30日报道,唐吉诃德的母公司泛太平洋国际控股公司(PPIH)预计最早将在10月底收购在日本运营的托伊扎鲁斯及婴儿用品专卖店贝比扎鲁斯等约150家门店,收购金额预计在100亿日元(约合862亿韩元)左右。 《读卖新闻》报道,PPIH在收购日本托伊扎鲁斯的母公司托伊扎鲁斯亚洲时,将接管门店和员工的雇佣关系。根据《朝日新闻》的报道,日本托伊扎鲁斯的员工,包括兼职在内,约有6000人。PPIH在被问及收购事宜时表示:“没有可以回答的内容。” 日本托伊扎鲁斯在2025年财年中记录了37亿日元的净亏损,连续8年亏损。自2000年代中期以来,大型家电零售商通过积分优惠吸引客户,2010年代又被亚马逊等在线零售商抢走了客户。尽管尝试增加小型门店等变革,但仍然无济于事。出生率低导致儿童客户群减少,这也给以郊区为中心运营的托伊扎鲁斯带来了压力。 作为全球最大的玩具连锁店,美国托伊扎鲁斯于1991年在茨城县的阿美町开设了第一家日本门店。当时,美国政府在日本市场开放谈判中,要求放宽对大型商店新开设的严格限制,托伊扎鲁斯的日本进驻成为这一象征性案例。在日本玩具行业,长期以来以定价销售为主,托伊扎鲁斯以“常时低价销售”为口号,大量展示廉价产品,在巅峰时期在日本运营超过160家门店。 美国托伊扎鲁斯于2017年申请破产保护,次年关闭了美国境内735家门店并清算业务。当时,作为托伊扎鲁斯亚洲的子公司的日本托伊扎鲁斯逃过了美国总部破产的影响,继续营业,但随后又受到新冠疫情的冲击,亏损持续。 相比之下,日本玩具市场仍在增长。根据日本玩具协会的数据,2025年度市场规模预计将比前一年增长6%,达到1兆1664亿日元,连续五年创下历史新高。卡牌游戏和交易卡作为最大品类,占市场的约30%,其受欢迎程度加上外国游客的购买需求也在增加。《日本经济新闻》分析认为,成年客户群体“宅文化”推动市场增长,但托伊扎鲁斯未能充分满足这一需求。托伊扎鲁斯虽然在去年3月推出了首家专门针对“宅文化”的门店,但却比竞争对手晚了。 据《日本经济新闻》报道,PPIH在收购后将暂时保留托伊扎鲁斯的招牌,随后将扩大卡牌游戏等成人玩具的销售,转型为针对“宅文化”需求的门店。该计划还旨在扩大与儿童和家庭客户的接触,利用于唐吉诃德的新产品开发。《日本经济新闻》分析认为,PPIH还计划加强与万代南梦宫控股和塔卡拉托米等大型玩具制造商的关系。 竞争零售商也在扩大和改造门店,以抓住日益增长的玩具需求。永旺集团旗下的永旺零售在7月开始运营专门的楼层,集中销售游戏和玩具。山田控股计划到2030年3月将大型玩具和游戏门店“生活精选”增加到80家。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 02:16:00 -
 30至50岁投资者在海外股市损失超过27.5万亿韩元
根据28日国民力量党议员金在燮办公室从8家主要证券公司(韩国投资、未来资产、NH投资、三星、KB、Kiwoom、信韩投资、Toss证券)提交的资料,亚洲经济进行了分析,发现去年30至50岁的个人投资者在海外股票投资中损失超过27万亿韩元。与此相比,20岁以下和60岁以上的投资者则实现了盈利,显示出不同年龄段的投资成绩差异明显。 数据显示,去年30至50岁投资者的海外股票投资损益总计为-27万5368亿韩元。其中,50岁投资者损失最为严重,达到13万5370亿韩元;30岁投资者损失9万856亿韩元,40岁投资者损失4万9142亿韩元。30至50岁投资者的损失额超过了整体海外股票损失额25万2059亿韩元,原因在于其他年龄段的盈利部分抵消了部分损失。20岁投资者去年实现盈利315亿韩元,60岁投资者盈利1万914亿韩元,70岁投资者盈利7163亿韩元,80岁以上投资者盈利2017亿韩元。20岁以下的投资者也实现了2899亿韩元的盈利。 30至50岁投资者损失集中的原因主要是因为他们的投资规模最大。去年8家主要证券公司的个人海外股票交易总额为938万6104亿韩元。其中,30岁投资者的交易额为244万4209亿韩元,40岁为224万2377亿韩元,50岁为187万5126亿韩元。30至50岁投资者的交易额合计达到656万1712亿韩元,占总交易额的69.9%。20岁投资者去年交易了134万5849亿韩元的海外股票,尽管交易规模小于30至50岁投资者,但投资损益略有盈利,显示出成绩的差异。尤其是未成年人海外投资的扩大也引人注目。20岁以下投资者的交易额从2024年的4万8447亿韩元增加到去年的12万724亿韩元,增长了约2.5倍。 然而,今年以来,各年龄段的投资成绩出现了变化。今年1至6月,30岁投资者的海外股票投资损益为盈利7126亿韩元,50岁投资者盈利2497亿韩元,均实现了扭亏为盈。60岁投资者盈利8018亿韩元,70岁投资者盈利1万705亿韩元,80岁以上投资者盈利2609亿韩元。相反,20岁投资者在今年上半年损失985亿韩元,转为亏损,而40岁投资者也记录了57亿韩元的损失。 投资的中心仍然是30至50岁投资者。今年上半年,30岁投资者的交易额为170万1145亿韩元,40岁为140万6607亿韩元,50岁为120万6841亿韩元。这三个年龄段的交易总额为431万4593亿韩元,占整体海外股票交易额的约70%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 03:20:00 -
 韩国三成大企业连续盈利超5年 7家企业26年未现亏损
一项调查显示,2000年以来,韩国主要大型企业中约三分之一连续5年以上保持盈利。其中7家企业在调查覆盖的106个季度内从未出现过营业亏损。 韩国企业数据研究机构CEO SCORE针对韩国销售额排名前500强企业中提交半年度报告的351家公司进行调查,并于23日发布结果。数据显示,连续5年以上实现盈利的企业共有117家,占整体的33.3%。 其中,连续10年以上保持营业盈利的企业有71家,占20.2%;连续25年以上保持盈利的企业则有11家,占3.1%。 在全部106个季度中从未出现营业亏损的企业共有7家,分别为KT&G、Handsome、高丽亚铅、S-1、新世界、CJ ENM和现代摩比斯。 此外,三星火灾海上保险连续105个季度保持盈利,锦湖石油化学为103个季度,广东制药和高丽制钢均为102个季度,连续盈利时间均超过100个季度。 连续盈利80至100个季度的企业共有15家,包括LS ELECTRIC(99个季度)、NAVER、Kakao、浦项国际(均为98个季度)以及SK(96个季度)等。 连续盈利60至80个季度的企业则有19家,其中现代电梯连续79个季度保持盈利,现代Capital和KB Capital均为78个季度。 调查还显示,有15家企业自成立以来从未出现营业亏损。其中,现代百货保持盈利的纪录最长,自成立以来连续95个季度实现营业盈利。其后依次为Youngone Corporation(68个季度)、Sunjin和KB国民信用卡(均为62个季度)、钟根堂(51个季度)以及科丝美诗(50个季度)等。
2026-09-23 23:02:50 -
 VIG与轮胎银行就收购Air Premia价格谈判陷入僵局
关于混合航空公司(HSC)Air Premia的收购,私募股权基金(PEF)管理公司VIG合伙人与轮胎银行之间的谈判正经历波折。买方VIG合伙人考虑到Air Premia的财务状况,试图降低收购价格,而卖方轮胎银行则希望获得超过其累计投资额的价格,双方的分歧难以缩小。然而,VIG合伙人已明确表示希望将2023年收购的以短途航线为主的易斯航空与具有竞争力的Air Premia进行“整体出售”。 根据9月17日的投资银行(IB)和航空业消息,VIG合伙人最近聘请了咨询公司贝恩公司作为收购顾问,开始对Air Premia进行尽职调查。此次收购的目标是AP控股和轮胎银行持有的约70%的Air Premia管理权股份。目前,AP控股持有Air Premia 48%的股份,轮胎银行持有22%的股份。AP控股是由轮胎银行董事长金正奎及其子女名下的投资公司。 谈判的关键在于价格。金正奎董事长强调,Air Premia在国内低成本航空公司(LCC)中具有差异化的长途航线竞争力,因此提高了收购价格。实际上,Air Premia在去年被轮胎银行收购后,新增了3架被称为“梦想飞机”的波音787-9,单一机型的保有量增加至9架。运输业绩也达到了108万8964人,首次实现年运输量超过100万。然而,盈利能力却恶化,去年营收为5936亿韩元,营业亏损为321亿韩元,三年来首次出现亏损。 金董事长对Air Premia的投资金额约为3000亿韩元。去年,JC合伙人和大明索诺等特殊目的公司(SPC)持有的Air Premia 6285万6278股(22%)的价值为1194亿韩元,2023年通过AP控股获得的46%股份价值约为805亿韩元,以及今年7月进行的1100亿韩元规模的增资等都是代表性投资。知情人士透露:“金董事长希望将投资回收、Air Premia目前接近6000亿韩元的营收规模、9架机队以及以美洲为中心的稳固长途网络价值等因素反映在价格中,至少要求4000亿韩元以上。” 相对而言,VIG合伙人对此持怀疑态度。Air Premia去年资本总额为-467亿韩元,处于完全资本耗尽状态,且一年内到期的租赁负债规模也达到了850亿韩元。此外,为了避免因资本耗尽而导致的国土交通部航空运输业务许可证被取消,Air Premia正在进行资本扩充。 实际上,假设Air Premia 70%股份的价值约为4000亿韩元,计算出企业价值(EV/EBITDA)与息税折旧摊销前利润(EBITDA)的倍数,约为9至10倍。这一收购价格高于大明索诺集团(7.5至8.5倍)和大韩航空(6至8倍)的收购案例。VIG合伙人认为,收购后还需承担飞机引进与运营扩张、维修费用增加、高油价和高汇率等风险,因此应将这些风险反映在收购价格中。 不过,双方对出售与收购的意愿都十分坚定。VIG合伙人认为,为了成功退出2023年收购的易斯航空,此次交易是必不可少的。知情人士表示:“在即将成立的整合真航空面前,LCC行业竞争加剧,仅靠易斯航空无法实现成功退出。VIG合伙人希望借鉴成功出售提威航空的JKL合伙人的成功案例,将Air Premia与易斯航空整体出售,因此此次双方可能各让一步,达成交易。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 14:04:00
-
日元相关ETF持续亏损,个人投资者一个月内下注67亿
在日元兑韩元的汇率降至约18年来最低水平之际,个人投资者们正在押注日元反弹的可能性。尽管最近一个月内相关的四只交易所交易基金(ETF)均出现了负收益,但个人投资者仍然净买入了675亿5100万韩元。 根据13日的Koscom ETF检查数据显示,截至12日收盘,最近一个月内,‘TIGER日本日元期货’的收益率为-3.22%,‘PLUS日本日元短期国债(合成)’的收益率为-3.35%。同时,投资美国30年期国债并暴露于日元的‘RISE美国30年国债日元暴露(合成H)’和‘ACE美国30年国债日元暴露主动型(H)’的收益率分别为-6.90%和-6.94%,跌幅更大。 尽管收益不佳,个人投资者的买入势头依然强劲。在同一时期,个人投资者净买入了35亿8000万韩元的TIGER日本日元期货,分别买入了3亿900万韩元的PLUS日本日元短期国债(合成)和13亿5500万韩元的RISE美国30年国债日元暴露(合成H)。ACE美国30年国债日元暴露主动型(H)也吸引了15亿700万韩元的资金流入。相反,外国投资者和机构在大多数产品上则选择了净卖出,与个人投资者形成鲜明对比。 个人投资者的买入势头可能与对日元反弹的低价买入需求有关。然而,日元贬值的持续使得投资者的收益恢复并不容易。分析认为,尽管日本银行(BOJ)维持加息基调,但美日利差仍然存在,加上日本财政负担的担忧,限制了日元的升值。韩元兑日元的汇率也在前一天降至每100日元845韩元。此外,投资于美国长期国债的日元暴露型ETF不仅受到日元价值的影响,还受到美国长期利率和债券价格的影响。 虽然日元贬值的原因不易仅用收益率差异来解释,但与美元相关的ETF相比,日元产品的表现显得尤为突出。在同一时期,‘KODEX美国美元期货’的收益率为-0.61%,‘RISE美国美元SOFR利率主动型(合成)’的收益率为0.25%。投资于美国30年国债的‘RISE美国30年国债主动型’和‘ACE美国30年国债主动型’的收益率分别为-4.69%和-4.08%,跌幅均小于日元暴露型产品。 有分析认为,日元的趋势性反弹仍需时间。崔圭浩,汉华投资证券研究员表示:“市场对外汇当局可能进行市场干预的警惕性较高,因此急剧贬值的可能性较小,但短期内日元贬值的趋势将持续。”
2026-10-14 00:16:20 -
LG能源解决方案与三星SDI股价下跌,尽管市场对ESS业绩持乐观态度
12日,作为ESS龙头股的LG能源解决方案和三星SDI分别以0.75%和1.41%的跌幅结束了常规交易。 根据韩国交易所的数据,LG能源解决方案当天的收盘价为39万8000韩元,三星SDI为56万1000韩元。 据联合新闻报道,受益于能源存储系统(ESS)的业绩预期,相关的二次电池股票在12日早盘上涨,但由于KOSPI指数的急剧下跌,最终以下跌收盘。 这两只股票在上午因AI数据中心扩展带来的ESS需求增加而上涨约5%,但由于KOSPI的急剧下跌,最终将涨幅全部回吐,收于低位。 当天KOSPI的急剧下跌主要是由于外资的大规模净卖出所致。 IBK投资证券分析认为,LG能源解决方案今年第三季度的初步营业利润超过市场预期的两倍,主要是由于与北美整车客户相关的一次性补偿金的集中反映。 三星SDI在今年第一季度持续亏损,但在第二季度实现了2038亿韩元的营业利润,结束了连续七个季度的亏损局面。然而,三星SDI的第三季度营业利润似乎也反映了一次性因素,包括生产税额抵免(AMPC)补助金(1210亿韩元)和与美国通用汽车合资公司Synergy Shelves股权收购过程中的结算收益(约1500亿韩元)。 与此同时,当天KOSPI因“龙头股”三星电子和SK海力士等大型半导体股下跌超过4%而急剧下滑。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-13 02:28:20 -
韩国三大电池公司业绩分化,客户赔偿金影响显著
国内三大电池公司在第二季度均实现盈利,但由于客户赔偿金等因素,预计在短短一个季度内业绩将再次出现分化。LG能源解决方案的业绩大幅超出市场预期,三星SDI也预计将继续保持盈利。相反,SK On则预计将再次转为亏损。 据业内消息,LG能源解决方案于8日发布了2023年第三季度的初步业绩,显示其合并营业收入为9兆6434亿韩元,营业利润为7560亿韩元。与去年同期相比,营业收入增长了59%,营业利润增长了25.7%。尤其是,营业利润远超证券市场预期的3000亿韩元。 业内人士认为,来自整车客户的赔偿金等一次性收益对业绩的贡献相当显著。尽管具体的赔偿金金额尚未公开,但有可能达到3000亿韩元。 在美国《通货膨胀削减法案》(IRA)下的先进制造业生产税收抵免(AMPC)4169亿韩元被排除后,实际营业利润为3391亿韩元。然而,这一金额也被认为包含了客户赔偿金,因此排除一次性因素后,实际盈利改善幅度仍难以确认。 此前,SK On在第二季度也因客户赔偿金的影响实现了显著的业绩改善。SK On在第二季度的营业收入为2兆9460亿韩元,营业利润为8218亿韩元,成功实现了七个季度以来的首次盈利。这是SK On分拆以来的最大营业利润,客户赔偿金对业绩改善产生了重要影响。 然而,SK On预计在第三季度将再次转为亏损。根据F&Guide的预测,SK On第三季度的营业收入为1兆7640亿韩元,营业亏损为2210亿韩元。 三星SDI预计在第三季度也将继续保持盈利。F&Guide预计三星SDI第三季度的营业收入为4兆韩元,营业利润为2575亿韩元。自第二季度实现2038亿韩元的营业利润以来,预计将维持盈利能力。 三星SDI的业绩也预计将受到一次性收益的影响。DS投资证券预计,三星SDI与美国通用汽车的合资公司Synergy Cells的股权收购过程中产生的约1500亿韩元的结算收益将反映在第三季度的业绩中。然而,随着国内ESS供应量的增加和高功率小型电池销售的增长,预计排除一次性收益后的盈利能力也将得到改善。 因此,国内三大电池公司的业绩受客户赔偿金和美国生产税收抵免等因素影响,季度间波动较大。在电动车市场需求暂时停滞的情况下,整车厂商的生产计划变动直接影响到电池公司的盈亏。 业内人士表示:“在电动车市场需求持续停滞的情况下,三大电池公司的未来业绩将取决于排除一次性收益后的核心业务盈利能力改善情况,确保稳定的盈利结构是关键任务。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-12 03:04:00 -
卡卡游戏推出三年后的新作《妖怪的世界》,能否结束七个季度的亏损?
卡卡游戏推出三年后的大型多人在线角色扮演游戏(MMORPG)新作《妖怪的世界》,以此作为业绩反弹的关键。由于新作发布空白和现有游戏收入下降,公司已连续七个季度出现亏损,此次作品的市场表现将成为未来游戏业务恢复的试金石。 8日,卡卡游戏正式推出由Supercat开发的新作《妖怪的世界》。该游戏可在移动设备和PC上进行,基于NAVER网络小说和网络漫画《灭鬼水道战》,是一款2.5维MMORPG。游戏结合了2D像素角色与3D背景,体现了韩国传统情感的世界观,以此与现有MMORPG区分开来。 游戏的核心在于打破职业界限的成长结构和用户间的合作。玩家可以组合多种技能,创造自己的战斗方式,并围绕门派进行Boss攻略和合作内容的体验。 游戏还提供了大规模用户对战(PvP)内容。与以竞争为中心的成长结构不同,该游戏强调用户的选择和合作。通过与《我独自升级》制作公司Redice Studio的合作,提升了韩国式幻想世界观的完整性。 在发布前,用户的关注度也得到了验证。6日开始的预下载活动使其在苹果应用商店的热门排名中跃居第一,之前进行的角色名称预定活动也迅速结束。卡卡游戏通过在线展示会和现场演示会,邀请了共同代表李时宇、业务负责人、Supercat导演张秀敏、制作人朴成俊等参与,公开了主要内容和运营方向。在发布前,卡卡游戏还通过回答用户问题和收集意见,积极获取初期用户。 此次新作的重要性在于卡卡游戏的业绩低迷已持续较长时间。2025年年收入约为4650亿韩元,同比下降26%,营业亏损为396亿韩元。今年第二季度的收入为750亿韩元,营业亏损为230亿韩元,收入较去年同期下降约35%。现有游戏收入下降与新作空白叠加,迫切需要改善盈利能力。 卡卡游戏计划以《妖怪的世界》为起点,逐步推出新作阵容,力求反弹。预计在今年第四季度推出基于PC和主机的动作角色扮演游戏(RPG)《时空纪元》和策略冒险RPG《地下城崛起》。 明年1月,卡卡游戏计划推出扩展代表IP《奥丁》的《奥丁Q:女武神的召唤》。该作品将以北欧神话为背景,利用虚幻引擎5进行图形设计,并采用四分之一视角的开放世界。 之后还将继续推出新作。明年将推出基于PC和主机的僵尸生存游戏《上帝拯救伯明翰》、动作RPG《时间的奥德赛》和《时空纪元S:自由的海峡》等。卡卡游戏计划从以移动为中心的现有业务扩展到PC和主机平台,丰富游戏类型,以在全球市场中获取增长动力。 卡卡游戏正在整理非核心业务,集中力量于游戏业务,同时近期还推动收购米图网,以调整业务组合。出售MetaBora的Web3游戏业务也是业务效率化的一部分。 卡卡游戏业务负责人车明洙表示:“在准备《妖怪的世界》的过程中,我们参考并采纳了用户的意见。”他还表示:“在正式发布后,我们将持续倾听玩家在实际游戏中的各种反馈,并将其反映到服务中,努力打造一款能够长久享受的游戏。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-09 01:28:00 -
三星电子第三季度营业利润率达到55.08%,超越美国科技巨头和日本优质企业
三星电子在今年第三季度实现了55.08%的营业利润率,超越了美国的科技巨头和日本的优质材料、零部件及设备企业。尤其是半导体(DS)部门的营业利润率预计将达到75%至80%,与SK海力士相当。 10月8日,三星电子公布了第三季度的初步业绩,显示其合并销售额为195万亿韩元,营业利润为107.4万亿韩元。 与上一季度相比,销售额增长了13.7%,营业利润增长了20.01%。三星电子自去年第四季度以来,已经连续四个季度创下了季度销售额和营业利润的最高纪录。 营业利润也超出了市场预期。根据联合信息网最近一个月内的证券公司报告,第三季度的销售额和营业利润的市场共识(市场平均预期)分别为200.2577万亿韩元和105.4137万亿韩元。虽然销售额低于预期,但营业利润超出了约2万亿韩元。 特别是,仅第三季度的营业利润就已经超过了去年全年营业利润43.6万亿韩元的两倍。今年前九个月的累计营业利润也达到了254万亿韩元,预计全年营业利润将超过300万亿韩元,甚至可能达到400万亿韩元。 最值得关注的是营业利润率。市场原本担心三星电子第三季度的营业利润率会因奖金准备金等因素低于第二季度的52.18%。然而,由于人工智能(AI)产业的发展带动了持续的内存需求和价格上涨,第三季度的营业利润率超过了55%。 这一成绩超越了谷歌、Meta等以AI和服务为中心的美国科技巨头,以及在市场上几乎垄断的日本超精密设备企业,其营业利润率仅为30%至50%。 分析认为,推动业绩增长的主要是半导体(DS)部门。由于AI服务器用的高带宽内存(HBM)等高附加值内存需求增加,以及通用内存价格持续上涨,盈利能力大幅改善。 市场调研机构DRAMeXchange的数据显示,9月份PC用DRAM的平均价格为26美元,较上月上涨1美元,创下历史新高。用于存储卡和USB的NAND平均价格为30.6美元,较上月上涨0.1美元,连续21个月上涨。 HBM预计也将对业绩改善产生重大贡献。HBM由于长期合同的价格上涨未能及时反映,但预计从明年开始,HBM价格将大幅上涨。 证券界预计,DS部门第三季度的营业利润率将达到与SK海力士相当的75%左右。尤其是内存业务的营业利润率预计将超过80%。尽管第二季度家电和移动(DX)部门首次出现亏损,但内存业务的高盈利能力被认为提升了整体业绩。 三星电子当天并未公开各业务部门的业绩。各部门的销售额和营业利润的最终业绩将于本月底公布。然而,DX部门由于“芯片通胀”和原材料价格上涨等因素,分析认为本季度的业务反弹将面临困难。 此次初步业绩是根据韩国采用国际财务报告准则(IFRS)进行的估算,旨在为投资者提供便利,结算结束前提供。三星电子将在业绩发布电话会议前,提前收集股东对经营状况等问题的提问,并对主要事项进行回答。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-08 17:32:10 -
韩国虚拟资产上半年交易规模下降44%…交易所营业损益骤减78%
韩国虚拟资产市场在今年上半年显著萎缩。虚拟资产的总市值和交易规模均出现下降,交易所的营业利润在半年内几乎减少了80%。根据金融信息分析院(FIU)和金融监督院的数据显示,截至今年6月底,韩国虚拟资产的总市值为58.9万亿韩元,比去年年底的87.2万亿韩元减少了28.3万亿韩元(33%)。此次调查涵盖了17家交易所和9家钱包及保管机构等26家虚拟资产经营者。交易规模也大幅下降。今年上半年,韩国虚拟资产的日均交易规模为3.1万亿韩元,比去年下半年5.4万亿韩元减少了44%。同期,整体交易规模从1001万亿韩元降至555万亿韩元。交易所的业绩也急剧下滑。今年上半年,虚拟资产交易所的收入为5768亿韩元,较去年下半年9736亿韩元减少了41%。营业损益在同一时期从3748亿韩元降至816亿韩元,减少了78%。特别是韩元市场交易所的营业利润为1018亿韩元,较去年下半年3958亿韩元减少了74%。而币种市场交易所则记录了202亿韩元的营业亏损。作为投资待机资金的韩元存款也有所减少。截至6月底,用户的韩元存款为5.2万亿韩元,比去年年底的8.1万亿韩元减少了2.9万亿韩元(35%)。在韩国流通的虚拟资产数量也有所减少。排除重复上市的虚拟资产后,现有673种,比去年年底的712种减少了39种(5%)。在仅在国内某一经营者处交易的独立上市虚拟资产中,有234种,比去年年底减少了62种(21%)。这些虚拟资产的总市值为6000亿韩元,占整体总市值的1%。特别是独立上市的虚拟资产中,有40%(93种)的总市值低于1亿韩元,属于小型虚拟资产。金融监管机构表示,这些资产需要注意流动性不足和价格波动剧烈等问题。金融监管机构相关人士表示:“由于对主要国家货币政策路径的警惕和市场供需条件恶化,比特币价格大幅下跌。尤其是由于战争导致的通货膨胀压力加大,降息预期退却,风险资产的规避心理增强,市场出现下跌趋势。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 21:04:20 -
日本玩具市场扩大,托伊扎鲁斯连续8年亏损,唐吉诃德计划收购
日本大型折扣店唐吉诃德的运营公司计划收购玩具专卖店托伊扎鲁斯在日本的业务。尽管受益于卡牌游戏和外国游客的需求,日本玩具市场规模创历史新高,但托伊扎鲁斯却连续8年亏损。由于出生率低和在线购物的普及,托伊扎鲁斯预计将在进入日本市场35年后撤出门店。 据《日本经济新闻》30日报道,唐吉诃德的母公司泛太平洋国际控股公司(PPIH)预计最早将在10月底收购在日本运营的托伊扎鲁斯及婴儿用品专卖店贝比扎鲁斯等约150家门店,收购金额预计在100亿日元(约合862亿韩元)左右。 《读卖新闻》报道,PPIH在收购日本托伊扎鲁斯的母公司托伊扎鲁斯亚洲时,将接管门店和员工的雇佣关系。根据《朝日新闻》的报道,日本托伊扎鲁斯的员工,包括兼职在内,约有6000人。PPIH在被问及收购事宜时表示:“没有可以回答的内容。” 日本托伊扎鲁斯在2025年财年中记录了37亿日元的净亏损,连续8年亏损。自2000年代中期以来,大型家电零售商通过积分优惠吸引客户,2010年代又被亚马逊等在线零售商抢走了客户。尽管尝试增加小型门店等变革,但仍然无济于事。出生率低导致儿童客户群减少,这也给以郊区为中心运营的托伊扎鲁斯带来了压力。 作为全球最大的玩具连锁店,美国托伊扎鲁斯于1991年在茨城县的阿美町开设了第一家日本门店。当时,美国政府在日本市场开放谈判中,要求放宽对大型商店新开设的严格限制,托伊扎鲁斯的日本进驻成为这一象征性案例。在日本玩具行业,长期以来以定价销售为主,托伊扎鲁斯以“常时低价销售”为口号,大量展示廉价产品,在巅峰时期在日本运营超过160家门店。 美国托伊扎鲁斯于2017年申请破产保护,次年关闭了美国境内735家门店并清算业务。当时,作为托伊扎鲁斯亚洲的子公司的日本托伊扎鲁斯逃过了美国总部破产的影响,继续营业,但随后又受到新冠疫情的冲击,亏损持续。 相比之下,日本玩具市场仍在增长。根据日本玩具协会的数据,2025年度市场规模预计将比前一年增长6%,达到1兆1664亿日元,连续五年创下历史新高。卡牌游戏和交易卡作为最大品类,占市场的约30%,其受欢迎程度加上外国游客的购买需求也在增加。《日本经济新闻》分析认为,成年客户群体“宅文化”推动市场增长,但托伊扎鲁斯未能充分满足这一需求。托伊扎鲁斯虽然在去年3月推出了首家专门针对“宅文化”的门店,但却比竞争对手晚了。 据《日本经济新闻》报道,PPIH在收购后将暂时保留托伊扎鲁斯的招牌,随后将扩大卡牌游戏等成人玩具的销售,转型为针对“宅文化”需求的门店。该计划还旨在扩大与儿童和家庭客户的接触,利用于唐吉诃德的新产品开发。《日本经济新闻》分析认为,PPIH还计划加强与万代南梦宫控股和塔卡拉托米等大型玩具制造商的关系。 竞争零售商也在扩大和改造门店,以抓住日益增长的玩具需求。永旺集团旗下的永旺零售在7月开始运营专门的楼层,集中销售游戏和玩具。山田控股计划到2030年3月将大型玩具和游戏门店“生活精选”增加到80家。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-01 02:16:00 -
30至50岁投资者在海外股市损失超过27.5万亿韩元
根据28日国民力量党议员金在燮办公室从8家主要证券公司(韩国投资、未来资产、NH投资、三星、KB、Kiwoom、信韩投资、Toss证券)提交的资料,亚洲经济进行了分析,发现去年30至50岁的个人投资者在海外股票投资中损失超过27万亿韩元。与此相比,20岁以下和60岁以上的投资者则实现了盈利,显示出不同年龄段的投资成绩差异明显。 数据显示,去年30至50岁投资者的海外股票投资损益总计为-27万5368亿韩元。其中,50岁投资者损失最为严重,达到13万5370亿韩元;30岁投资者损失9万856亿韩元,40岁投资者损失4万9142亿韩元。30至50岁投资者的损失额超过了整体海外股票损失额25万2059亿韩元,原因在于其他年龄段的盈利部分抵消了部分损失。20岁投资者去年实现盈利315亿韩元,60岁投资者盈利1万914亿韩元,70岁投资者盈利7163亿韩元,80岁以上投资者盈利2017亿韩元。20岁以下的投资者也实现了2899亿韩元的盈利。 30至50岁投资者损失集中的原因主要是因为他们的投资规模最大。去年8家主要证券公司的个人海外股票交易总额为938万6104亿韩元。其中,30岁投资者的交易额为244万4209亿韩元,40岁为224万2377亿韩元,50岁为187万5126亿韩元。30至50岁投资者的交易额合计达到656万1712亿韩元,占总交易额的69.9%。20岁投资者去年交易了134万5849亿韩元的海外股票,尽管交易规模小于30至50岁投资者,但投资损益略有盈利,显示出成绩的差异。尤其是未成年人海外投资的扩大也引人注目。20岁以下投资者的交易额从2024年的4万8447亿韩元增加到去年的12万724亿韩元,增长了约2.5倍。 然而,今年以来,各年龄段的投资成绩出现了变化。今年1至6月,30岁投资者的海外股票投资损益为盈利7126亿韩元,50岁投资者盈利2497亿韩元,均实现了扭亏为盈。60岁投资者盈利8018亿韩元,70岁投资者盈利1万705亿韩元,80岁以上投资者盈利2609亿韩元。相反,20岁投资者在今年上半年损失985亿韩元,转为亏损,而40岁投资者也记录了57亿韩元的损失。 投资的中心仍然是30至50岁投资者。今年上半年,30岁投资者的交易额为170万1145亿韩元,40岁为140万6607亿韩元,50岁为120万6841亿韩元。这三个年龄段的交易总额为431万4593亿韩元,占整体海外股票交易额的约70%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-29 03:20:00 -
韩国三成大企业连续盈利超5年 7家企业26年未现亏损
一项调查显示,2000年以来,韩国主要大型企业中约三分之一连续5年以上保持盈利。其中7家企业在调查覆盖的106个季度内从未出现过营业亏损。 韩国企业数据研究机构CEO SCORE针对韩国销售额排名前500强企业中提交半年度报告的351家公司进行调查,并于23日发布结果。数据显示,连续5年以上实现盈利的企业共有117家,占整体的33.3%。 其中,连续10年以上保持营业盈利的企业有71家,占20.2%;连续25年以上保持盈利的企业则有11家,占3.1%。 在全部106个季度中从未出现营业亏损的企业共有7家,分别为KT&G、Handsome、高丽亚铅、S-1、新世界、CJ ENM和现代摩比斯。 此外,三星火灾海上保险连续105个季度保持盈利,锦湖石油化学为103个季度,广东制药和高丽制钢均为102个季度,连续盈利时间均超过100个季度。 连续盈利80至100个季度的企业共有15家,包括LS ELECTRIC(99个季度)、NAVER、Kakao、浦项国际(均为98个季度)以及SK(96个季度)等。 连续盈利60至80个季度的企业则有19家,其中现代电梯连续79个季度保持盈利,现代Capital和KB Capital均为78个季度。 调查还显示,有15家企业自成立以来从未出现营业亏损。其中,现代百货保持盈利的纪录最长,自成立以来连续95个季度实现营业盈利。其后依次为Youngone Corporation(68个季度)、Sunjin和KB国民信用卡(均为62个季度)、钟根堂(51个季度)以及科丝美诗(50个季度)等。
2026-09-23 23:02:50 -
VIG与轮胎银行就收购Air Premia价格谈判陷入僵局
关于混合航空公司(HSC)Air Premia的收购,私募股权基金(PEF)管理公司VIG合伙人与轮胎银行之间的谈判正经历波折。买方VIG合伙人考虑到Air Premia的财务状况,试图降低收购价格,而卖方轮胎银行则希望获得超过其累计投资额的价格,双方的分歧难以缩小。然而,VIG合伙人已明确表示希望将2023年收购的以短途航线为主的易斯航空与具有竞争力的Air Premia进行“整体出售”。 根据9月17日的投资银行(IB)和航空业消息,VIG合伙人最近聘请了咨询公司贝恩公司作为收购顾问,开始对Air Premia进行尽职调查。此次收购的目标是AP控股和轮胎银行持有的约70%的Air Premia管理权股份。目前,AP控股持有Air Premia 48%的股份,轮胎银行持有22%的股份。AP控股是由轮胎银行董事长金正奎及其子女名下的投资公司。 谈判的关键在于价格。金正奎董事长强调,Air Premia在国内低成本航空公司(LCC)中具有差异化的长途航线竞争力,因此提高了收购价格。实际上,Air Premia在去年被轮胎银行收购后,新增了3架被称为“梦想飞机”的波音787-9,单一机型的保有量增加至9架。运输业绩也达到了108万8964人,首次实现年运输量超过100万。然而,盈利能力却恶化,去年营收为5936亿韩元,营业亏损为321亿韩元,三年来首次出现亏损。 金董事长对Air Premia的投资金额约为3000亿韩元。去年,JC合伙人和大明索诺等特殊目的公司(SPC)持有的Air Premia 6285万6278股(22%)的价值为1194亿韩元,2023年通过AP控股获得的46%股份价值约为805亿韩元,以及今年7月进行的1100亿韩元规模的增资等都是代表性投资。知情人士透露:“金董事长希望将投资回收、Air Premia目前接近6000亿韩元的营收规模、9架机队以及以美洲为中心的稳固长途网络价值等因素反映在价格中,至少要求4000亿韩元以上。” 相对而言,VIG合伙人对此持怀疑态度。Air Premia去年资本总额为-467亿韩元,处于完全资本耗尽状态,且一年内到期的租赁负债规模也达到了850亿韩元。此外,为了避免因资本耗尽而导致的国土交通部航空运输业务许可证被取消,Air Premia正在进行资本扩充。 实际上,假设Air Premia 70%股份的价值约为4000亿韩元,计算出企业价值(EV/EBITDA)与息税折旧摊销前利润(EBITDA)的倍数,约为9至10倍。这一收购价格高于大明索诺集团(7.5至8.5倍)和大韩航空(6至8倍)的收购案例。VIG合伙人认为,收购后还需承担飞机引进与运营扩张、维修费用增加、高油价和高汇率等风险,因此应将这些风险反映在收购价格中。 不过,双方对出售与收购的意愿都十分坚定。VIG合伙人认为,为了成功退出2023年收购的易斯航空,此次交易是必不可少的。知情人士表示:“在即将成立的整合真航空面前,LCC行业竞争加剧,仅靠易斯航空无法实现成功退出。VIG合伙人希望借鉴成功出售提威航空的JKL合伙人的成功案例,将Air Premia与易斯航空整体出售,因此此次双方可能各让一步,达成交易。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-18 14:04:00









