
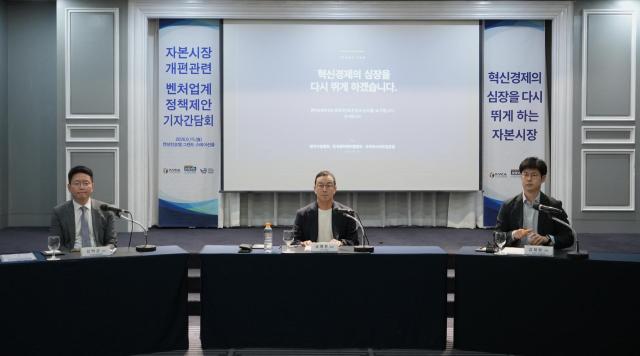
风险投资和初创企业行业对金融监管机构正在推进的资本市场改革方案表示警告,认为如果政府继续实施单一的监管政策,将可能导致不良企业被清除的同时,创新型企业也被迫退市,形成“上市退市的残酷现实”。
风险企业协会、韩国风险投资协会和韩国初创企业论坛等三家机构于15日下午2时在首尔汝矣岛召开了以“重振创新经济的资本市场”为主题的联合政策建议记者见面会。
在此次见面会上,行业代表传达了对金融监管机构近期推进的上市退市标准加强及资本市场改革方案所带来的严重担忧,并正式向金融监管机构提出了资本市场改革的五大政策建议。政策的主要内容包括:△KOSDAQ细分实施的延缓及重新审视 △对重复上市禁令的例外适用 △上市退市标准实施的延缓及标准的重新审视 △政策协商机制的常设化 △技术特例上市制度的补充等。
宋炳俊 风险企业协会会长指出,KOSDAQ市场内的“两极化加剧”和“序列化”现象正在加剧。政府正在推进的将KOSDAQ市场细分为“优质”和“标准”两个部分的方案就是一个典型例子。
他还表示:“去年政府提出的‘KOSDAQ 3000时代’至今在现场的感受依然冷淡,应该不是继续加高监管的墙,而是要使KOSDAQ市场正常化,才能让所有国民共同成长。”
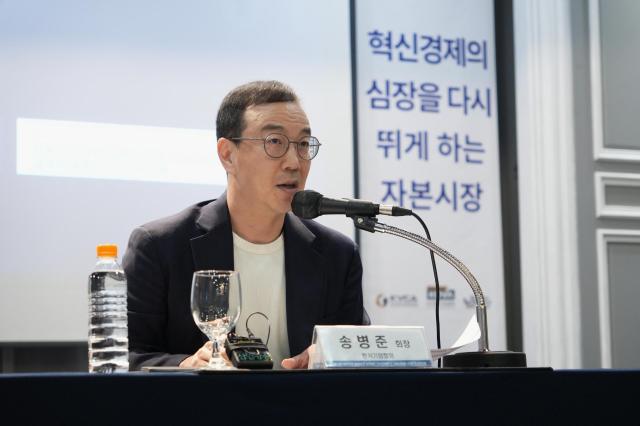
对于金融监管机构提出的“上市退市标准加强”,他呼吁更具体的延缓请求和标准的重新审视。他表示,虽然同意清除不良企业以恢复市场信任的初衷,但应全面延缓并重新审视明年(2027年1月1日)计划实施的“市值低于300亿韩元的企业退市”标准。
截至2026年4月底,KOSDAQ上市企业(1603家)中,具有风险投资背景的企业占79.5%(1274家),其市值占整体市值的81.1%。尤其在技术特例上市企业中,风险企业的比例接近89.8%。
在这样的结构下,仅凭市值、股价、资本侵蚀等当前的“定量指标”来施加退市标准,可能会导致前景光明的未来价值企业也被不公正地清算。已经接近标准的企业在市场上被贴上“上市退市风险企业”的标签,股价进一步下跌,资金链断裂,陷入恶性循环。
金在元 韩国初创企业论坛主席表示:“如果只重视退市和监管,急需资金的创新型初创企业将受到打击,”并强调:“大企业的拆分上市与初创企业的子公司上市必须明确区分。”
※ 本报道经人工智能(AI)系统翻译与编辑。












