
预计在2026年第三季度,半导体和无线通信设备及零部件的出口改善趋势将持续。尽管中东局势导致原材料供应不稳定,但恢复的预期增强,然而原材料价格和物流成本的压力仍然是主要障碍。
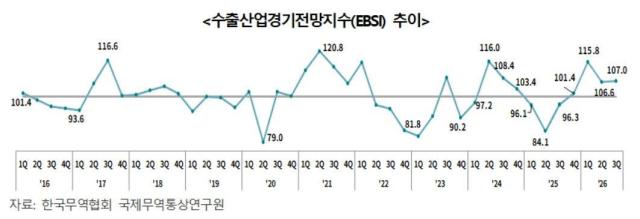
根据韩国贸易协会国际贸易通商研究院于28日发布的《2026年第三季度出口产业景气展望调查(EBSI)》报告,今年第三季度EBSI统计为107.0。EBSI超过100意味着更多企业对下个季度的出口环境持积极看法。
在15个主要品类中,包含半导体在内的4个品类的出口环境被认为将改善。半导体EBSI为142.6,最高。这是由于服务器用DRAM需求稳定,以及因HDD供应不足导致的高性能SSD需求增加所致。
无线通信设备及零部件的EBSI为120.3。预计下半年主要智能手机新产品的发布将推动相关零部件的出口强劲。
业内人士表示,人工智能服务器投资的扩大推动了内存和存储设备的需求,半导体出口的恢复不仅是价格反弹,还集中在服务器用高附加值产品上。
相反,电气电子产品的EBSI仅为74.1。与中国电池制造商的价格竞争加剧,以及OLED部件价格上涨成为负担。塑料、橡胶和皮革产品的EBSI也预计为76.0,表现不佳,原因是中东局势后,原料价格如石脑油等持续高位。
调查显示,在10个调查项目中,除了“出口商品制造成本”外,其他9个项目均有改善。设备利用率为114.3,出口咨询和合同为111.9。
特别是原材料供应和采购指数为111.4,比上季度上升41.6点。这反映了中东紧张局势缓解和上季度低点的基数效应,创下2017年第四季度以来的最高水平。
出口企业指出,第三季度的主要障碍是原材料价格上涨和物流成本上升,响应比例分别为24.7%和17.9%。原材料价格上涨被认为是所有品类中最大的负担因素。
※ 本报道经人工智能(AI)系统翻译与编辑。












