
由于Meta公司发布的“AI冲击”消息,全球半导体股遭受重创。Meta宣布将外部销售剩余的人工智能(AI)计算资源,导致美国费城半导体指数在一天内暴跌超过6%。在国内市场,半导体巨头三星电子和SK海力士的股价分别下跌了9.06%和14.57%。此次Meta冲击的核心在于半导体“峰值后放缓”(peak-out)的可能性,市场对“大规模数据中心运营企业”的半导体需求减弱的担忧浮出水面。
专家们认为,这次调整并非AI产业趋势变化的结果,而是由于获利了结的需求、利率负担和供需不利因素的综合作用。他们分析认为,认为AI投资周期已经结束为时尚早,并预测未来市场走向将受到美国大科技公司投资基调的影响。
关于Meta冲击,证券界对AI投资周期的解读存在分歧。一方面,有分析认为这是AI基础设施过度投资的信号;另一方面,也有分析认为这是近期半导体股大幅上涨后获利了结导致的短期调整。
Kiwoom证券认为,Meta的公告并未表明AI需求减缓已成现实,而是AI投资叙事中出现了暂时的“噪音”。在半导体股短期内大幅上涨的情况下,Meta事件只是获利了结的催化剂,考虑到韩国半导体出口的增长和主要企业的业绩预期,认为AI投资周期本身并未受到损害。
相反,BNK投资证券则认为,Meta的AI计算外部销售计划可能暗示部分AI基础设施过度投资的可能性。他们认为,试图将剩余计算资源变现的举动可能会导致未来大科技公司的资本支出(CapEx)速度调整,因此需要确认下半年的投资计划。
专家们分析认为,Meta事件本身的影响不如此前积累的获利了结需求和宏观经济环境变化更为显著。
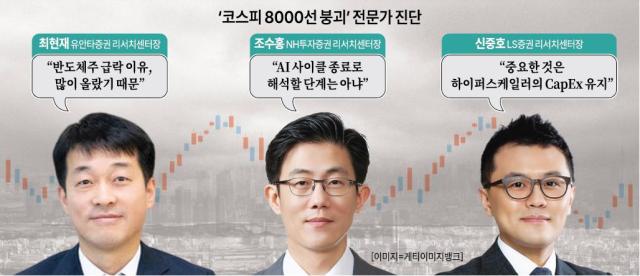
崔当前,元大证券研究中心主任表示:“半导体股大幅下跌的主要原因是已经上涨过多。”他指出:“三星电子和SK海力士的业绩预期依然良好,下周即将公布的三星电子初步业绩也很可能表现良好。”他进一步提到:“最近美国就业数据强于预期,导致降息预期减弱,加上杠杆监管和国民养老金再平衡等供需压力加大,Meta事件成为了之前积累的压力的引爆点。”
此次调整的性质预计将在本月底美国大科技公司第二季度业绩发布时显现。Meta、微软(MS)、亚马逊、Alphabet等大规模数据中心运营企业是否会维持AI投资和数据中心扩建计划将是关键变量。
申重浩,LS证券研究中心主任指出:“Meta的云业务公告在某种程度上引发了对内存价格上涨势头可能减缓的担忧。”他表示:“最终重要的是大规模数据中心运营企业是否会继续维持资本支出(CapEx)的信心。”他进一步预测:“如果在7月底的大科技公司业绩发布中确认AI投资基调和CapEx维持方针,市场可能会将此次调整视为过度反应。”
崔主任预计短期内波动性将持续。他表示:“到第三季度,由于利率和物价压力,市场可能会出现上下波动的趋势,原本集中在半导体的供需也可能会向其他行业分散。”他补充道:“如果到第三季度末物价稳定,第四季度利率预期转向维持不变,KOSPI可能会再次出现反弹。”
※ 本报道经人工智能(AI)系统翻译与编辑。












