
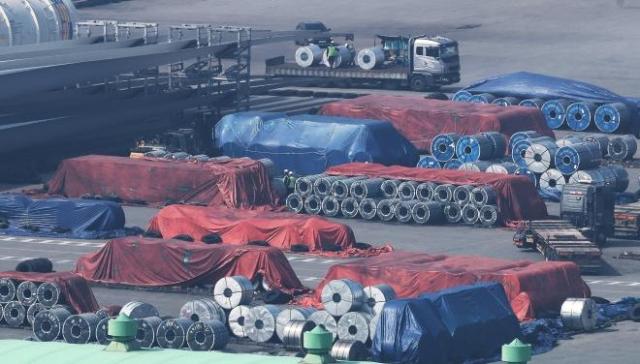
5日,业界消息称,POSCO控股公司预计第二季度合并营业利润将达到7800亿韩元,现代制铁预计为1600亿韩元,东国制钢预计为205亿韩元,世亚制钢预计为220亿韩元。
现代制铁在第一季度录得725亿韩元的营业亏损,但预计第二季度由于热轧板价格上涨和数据中心需求增加,将扩大盈利幅度。
东国制钢也预计第二季度业绩将改善。季节性旺季带动的型钢销量回升和后板销售增加是主要因素。特别是半导体厂建设的扩大增加了型钢需求,而对美国的钢筋出口也迅速改善了国内供需。然而,钢筋和型钢等产品直接受到建筑市场低迷的影响,复苏幅度可能有限。
世亚制钢预计钢管需求的恢复将支撑业绩。与能源、海上风电和液化天然气项目相关的销售将增加,加上美国油井用钢管(OCTG)价格反弹和汇率效应,可能改善出口盈利能力。然而,加拿大市场的量减少和中东战争导致的出口障碍被认为是业绩的负担因素。
虽然钢铁四家公司预计将进行业绩防御,但行业压力依然存在。现代制铁和东国制钢的主力产品钢筋和型钢直接受到建筑市场低迷的影响。中国低价钢材的涌入也限制了价格上涨的空间。原料成本和电费压力叠加,使得钢铁公司即使增加销量,也难以感受到利润恢复的情况。
不过,预计下半年保护主义的加强将对价格防御有所帮助。欧盟从本月开始减少钢铁免税进口配额,并对超出配额的数量征收50%的关税。这是为了阻止全球供应过剩和中国低价产品的涌入,随着美国和欧洲的进口壁垒提高,钢铁价格的下行压力可能会减轻。
在国内,K-钢铁法的实施令也为钢铁产业的竞争力提升奠定了基础。K-钢铁法主要内容包括设立钢铁产业竞争力提升特别委员会、低碳钢铁认证和低碳钢铁特区的指定等。
业界人士表示:“第二季度由于价格上涨和季节性旺季效应,业绩较第一季度有所改善,但由于建筑市场低迷,难以乐观地预测需求的恢复。”他补充道:“K-钢铁法的实施、欧盟的50%关税措施以及反倾销效应等,将对下半年的价格防御和盈利能力改善产生多大影响仍是一个变量。”
※ 本报道经人工智能(AI)系统翻译与编辑。












