
随着人工智能(AI)投资热潮推动全球股市持续走强,市场预计这种上涨趋势将在短期内继续。专家建议关注AI投资受益的半导体和电力等AI硬件价值链。
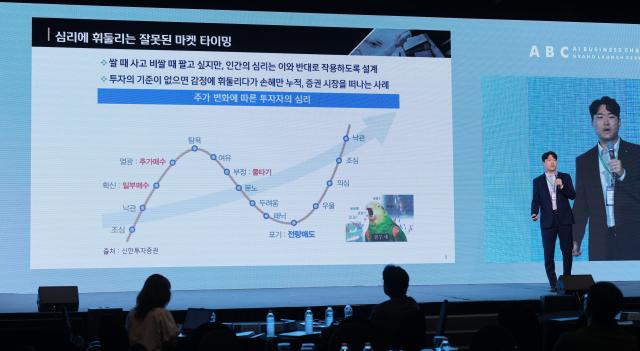
新韩银行首尔中区The Plaza酒店的PB团队负责人李晋永在“ABC开国纪念AI生态系统创新论坛”上表示:“当前市场已进入牛市后期,AI泡沫开始形成。历史上,泡沫平均持续约5年,考虑到利率周期,目前的牛市至少还有1年的剩余时间。”
他进一步指出:“就像经济学中的‘囚徒困境’,大科技公司在相互观望中无法停止投资,因此AI投资竞争很可能会持续。”
他预计,这种投资竞争的直接受益者将是AI硬件公司,而非大科技公司。他表示:“大科技公司使用的资金最终流向三星电子、SK海力士、美光等内存厂商,以及GPU、CPU和电力基础设施公司。东亚三国的硬件公司记录了较高的每股收益(EPS)增长率,而超大规模数据中心运营公司的利润增长率相对有限。”
随着AI投资周期的演变,受益行业也在不断变化。最初,英伟达的GPU和高带宽内存(HBM)引领了AI学习,而最近市场已转向以推理为中心,CPU、DRAM和闪存的重要性日益增加。
尤其是AI需要物理基础设施的数据中心,因此在GPU和内存之外,网络设备和电力设施等瓶颈问题每次出现时都会催生新的受益行业。他预测:“未来,随着主权AI和物理AI的普及,相关价值链将进一步扩大。”
他认为,最近的半导体股调整并非因为AI投资周期的结束,而是短期的轮动特征。他表示:“尽管最近大科技股价再次走强,但关键在于大科技公司将资金投入到哪里。从股价角度来看,AI硬件价值链相对更具优势。”
他补充道:“三星电子的市盈率(PER)降至4.9倍,美光也降至7倍。尽管业绩持续增长,但估值却在下降,因此很难说‘泡沫已经破灭’或‘泡沫已经结束’。”
然而,他也指出,AI投资周期并非永恒,因此需要警惕一些信号。他提到,信用融资激增、无序的首次公开募股(IPO)、以亏损企业为中心的投机过热,以及美国联邦储备系统(美联储)的连续加息都是典型的高点信号。此外,Meta和Oracle等超大规模数据中心的AI投资和融资动态将成为未来AI投资周期持续与否的重要先行指标。
※ 本报道经人工智能(AI)系统翻译与编辑。












