据业内24日消息,目前Olive Young在韩国拥有1367家门店,继续保持行业领先地位。与此同时,CHICOR计划将门店数量由目前的21家增至2028年的40家;Off Beauty计划年内由42家扩张至100家;Musinsa Beauty今年也将在首尔圣水洞、弘大等商圈新增门店。现代百货、乐天百货等传统零售企业同样持续加码美妆业务。
不同平台正围绕差异化定位展开竞争。Olive Young持续强化外籍游客消费市场布局;Musinsa Beauty依托线上流量优势拓展年轻消费群体;CHICOR重点提升试妆、美妆服务等体验;Be CLEAN聚焦环保理念及独立品牌;Off Beauty则以折扣模式吸引价格敏感型消费者。
业内分析认为,韩国美妆集合店进入新一轮竞争周期,与美妆产业结构变化密切相关。近年来,随着ODM(代工生产)体系不断成熟,新兴美妆品牌数量快速增加,消费者也逐渐由单一品牌消费转向跨品牌比较和体验式消费,推动集合店渠道重要性持续提升。
与此同时,集合店的角色也正在发生变化。过去,美妆集合店更多承担销售渠道功能;如今,进入Olive Young等头部平台已成为不少新品牌打开市场、验证产品竞争力的重要环节,也是品牌拓展海外市场的重要窗口。对于新兴品牌而言,头部集合店不仅是销售终端,也逐渐成为品牌孵化和全球化发展的重要平台。
业内人士表示,过去品牌进入百货商场或专卖店是拓展市场的重要方式,如今能否进入头部美妆集合店,已成为衡量品牌竞争力的重要指标。随着韩国美妆海外需求持续增长,渠道之间的竞争预计还将进一步加剧。
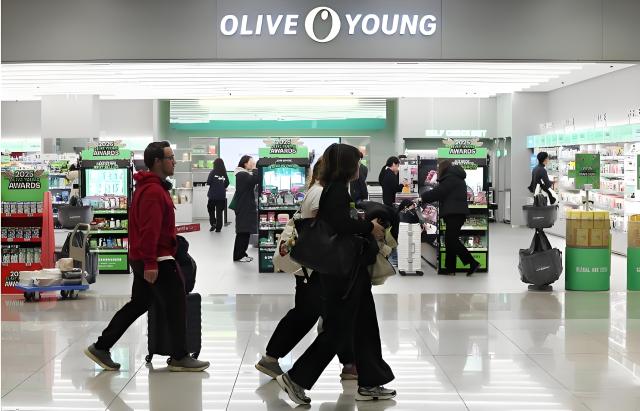
仁川国际机场一家Olive Young门店 【图片来源 韩联社】