
韩国的外食连锁品牌并购(M&A)市场再次升温。随着汉堡、咖啡、炸鸡和甜点等生活密切相关的外食品牌纷纷挂牌出售,私募基金(PEF)和海外资本的关注度也在增加。稳定的收益结构和K-食品的全球扩展潜力,使得外食连锁品牌成为投资者关注的资产。
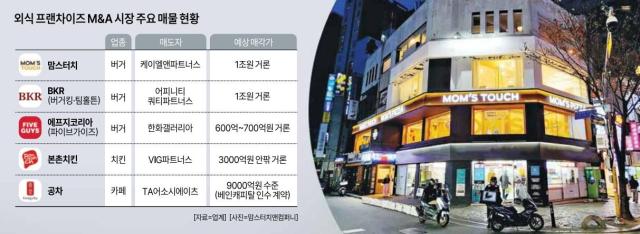
根据投资银行(IB)行业的消息,最近外食连锁品牌M&A市场上,汉堡品牌成为大型挂牌的中心。妈咪炸鸡的最大股东凯尔与伙伴公司已选择花旗全球市场证券作为出售主办方,正在推进100%股权的出售。由于去年的息税折旧摊销前利润(EBITDA)达到1031亿韩元,市场对其企业价值的评估在1万亿韩元左右。
高端及性价比自制汉堡品牌的出售活动也在加速。汉华百货正在与优先谈判对象H&Q韩国进行最后的谈判,以出售五个汉堡在韩国的运营公司FG Korea的股份。最近,经营Frank Burger的Frank F&B也选择三一PwC作为出售主办方,加入了出售行列。Frank Burger在全国运营着600多家门店,去年EBITDA为60亿韩元,市场对其企业价值的评估约为500亿韩元。
咖啡和炸鸡连锁的交易也在加速进行。全球奶茶连锁品牌公茶已决定由全球私募基金贝恩资本收购其最大股东TA Associates在韩国、日本、美国等全球业务的全部股份。交易规模约为6.35亿美元(约9000亿韩元),预计交易将在今年第四季度完成。国内私募基金VIG Partners正在推进本村炸鸡的出售,并与海外战略投资者(SI)进行最后的协商。
投资者关注外食连锁品牌的原因在于其稳定的现金创造能力。随着加盟店的增加,总部可以通过特许权使用费、原材料供应和物流等方式持续获得收益。收购后,通过扩大数字订单、提高物流效率和品牌更新等方式,提升盈利能力的空间也很大。
海外扩展性也是主要的投资因素。随着K-食品的流行,国内验证过的品牌能够在海外市场扎根的期待加大,全球资本的投资也在持续。妈咪炸鸡已在泰国、蒙古和日本等地扩展业务,本村炸鸡在全球10个国家运营着500多家门店。
成功实现体质改善的收购案例,进一步刺激了投资者的信心。Two Some Place在私募基金投资后,强化了高端战略和数字竞争力,去年消费者销售首次突破1万亿韩元。KFC韩国也通过扩大加盟业务和提高运营效率,约以2000亿韩元的价格再次出售,成功实现了三年的投资回收(退出)模式。
然而,随着资本流入的扩大,潜在的副作用和风险也引发了警惕。由于私募基金的结构性特征,存在在一定期限内必须获得高收益并收回投资的压力。为了改善短期财务指标,过度削减成本可能会损害品牌的独特性。如果将原材料供应成本、物流费用和广告费用转嫁给加盟商,可能会导致总部与加盟商之间的严重冲突。直营店大规模缩减和组织精简过程中出现的就业不稳定问题也是主要挑战。
一位连锁品牌行业人士表示:“过去,门店数量决定企业价值,而现在,门店的盈利能力、海外扩展性和数字竞争力更为重要的评估标准。”他还表示:“在可预见的未来,外食连锁品牌M&A将主要集中在竞争力得到验证的品牌上。”
※ 本报道经人工智能(AI)系统翻译与编辑。












