
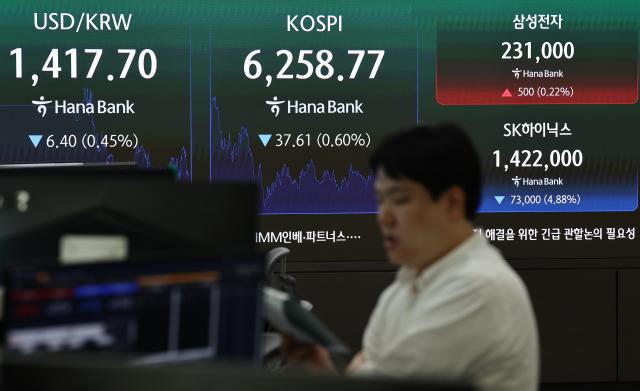
KOSPI本周下跌超过5%,进入调整期。下周国内股市将关注美国的物价指标、外资流动以及半导体投资情绪的恢复。证券界认为,尽管业绩改善的趋势仍在,但短期内因获利了结而出现的抛售可能会导致市场波动性持续。
根据韩国交易所的数据,本周(3日至7日)KOSPI下跌了5.10%。而KOSDAQ在个人资金的流入下上涨了10.98%,表现相对强劲。
本周的股市因半导体业绩预期与获利了结的抛售交织,波动性较大。尤其是在上周全球大型科技公司宣布大规模人工智能(AI)投资后,KOSPI曾急剧反弹,但本周外资的卖出压力再次加大,导致其上涨动力减弱。7日,KOSPI在开盘时一度上涨超过1%,但外资净卖出8625亿韩元,最终收于6258.77。
证券界将美国AI投资周期的持续性视为市场的关键变量。微软、亚马逊、Meta等主要科技公司在最近的业绩发布会上重申了扩大资本支出(CAPEX)的趋势,并表示将继续投资AI基础设施。然而,市场的关注点已从投资规模转向投资回报率和现金流。
然而,外资流动仍然是一个变数。最近外资在现货市场上转为净卖出,期货市场也没有出现积极的买入方向。单一股票杠杆ETF的监管后,国内资金流动的波动性已大幅减弱,但分析认为,外资资金要真正流入,需要股东回报政策的具体化等制度性催化剂。
下周将陆续发布美国7月消费者物价指数(CPI)、生产者物价指数(PPI)和零售销售等主要经济指标。市场认为,如果物价高于预期,可能导致长期利率上升和美元走强,从而对外资流动造成压力。相反,如果物价稳定,AI投资的扩大和半导体业绩的改善预期可能会再次受到关注。
证券界认为,目前的调整更多是由于估值压力和获利了结,而非业绩恶化。由于半导体行业的盈利预估持续上调,因此认为趋势本身并未受到破坏。
NH投资证券的研究员那正焕表示:“杠杆ETF带来的波动性已大幅减弱,但为了进一步吸引外资资金流入,需要股东回报政策的具体化或税制改革等制度性催化剂。”他还提到:“美国内存半导体期权市场上仍然存在的对冲头寸也是短期波动的因素。”
※ 本报道经人工智能(AI)系统翻译与编辑。












