
韩国也不例外。18日,国库债券10年期利率上升至年4.382%,一天内上涨0.069个百分点,30年期利率飙升至年4.751%,创下历史新高。与基准利率相对密切相关的3年期利率为3.847%,相比之下,长期债券的上涨趋势尤为明显。这意味着美国等国的长期利率上升正在迅速传导至韩国债券市场。
问题在于,国债利率的上升并不仅仅影响债券投资者的收益。国债利率是决定公司债和银行债等民间融资利率的基准。实际上,18日AA-级公司债3年期利率也上升至年4.542%。如果高利率持续,企业在发行公司债或向银行借款时将面临更高的成本。投资收益下降将迫使企业推迟设备投资和新业务,尤其是依赖债务生存的边际企业和房地产项目融资的负担将更加沉重。
家庭同样面临压力。银行的融资成本上升将对住房抵押贷款等贷款利率施加上涨压力。在巨额家庭债务的背景下,利息负担增加后,家庭最先削减的就是消费。即便政府为刺激内需而释放资金,如果市场利率抵消了这一效果,经济复苏将受到阻碍。因此,长期利率的上升不能仅视为金融市场的问题。
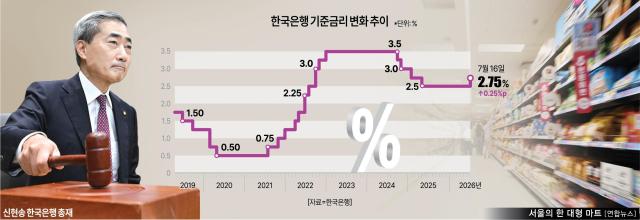
韩国银行的困境也在加深。韩国银行上个月将基准利率从年2.50%上调至2.75%。未来根据经济形势调整基准利率时,如果全球长期利率仍维持在高位,国内市场利率可能不会随之大幅波动。相反,为了稳定市场利率而长期维持紧缩政策,将进一步加重家庭和企业的利息负担。全球长期利率的上升可能会限制货币政策的灵活性。
应对的方向十分明确。政府应在必要的财政支出上有所作为,同时减少不必要的支出,并通过中长期国家债务管理计划维护财政的信任。金融监管机构也应关注市场利率上升是否会导致脆弱借款人、自营业者、边际企业和项目融资的风险,而不是一味施压银行降低贷款利率。
长期利率是经济长期承受的资金成本。当这一成本急剧上升时,家庭消费、企业投资和政府财政能力将同时受到压力。全球利率是我们无法控制的,但抵御这一冲击的经济韧性在我们手中。现在是减少债务、提升财政信任的时候。我们不能轻视债券市场发出的警告。
※ 本报道经人工智能(AI)系统翻译与编辑。












