
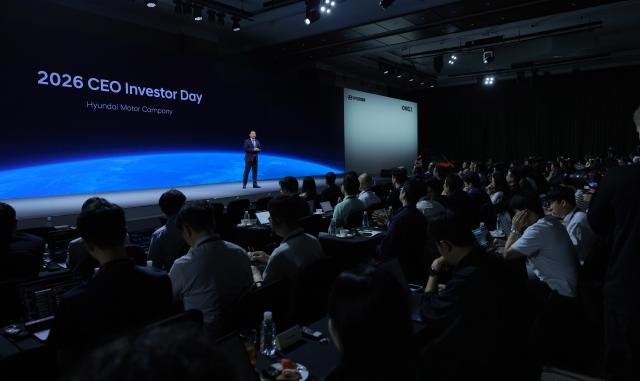
韩国投资证券评估现代汽车正在从汽车制造商转型为物理AI技术企业的增长路径是有效的,并维持“买入”评级和64万韩元的目标股价。
韩国投资证券研究员金昌浩在27日的报告中表示,现代汽车的转型战略得到了积极评价。现代汽车计划在集团层面内化基于数据飞轮的软件技术、生产和销售能力以及计算基础设施。
然而,韩国投资证券认为现代汽车提出的2030年销售目标555万辆过于激进。预计2026年现代汽车的销售量为403万辆,考虑到连续三年可能出现负增长,2030年的现实销售量即使在积极情景下也仅估计为450万辆左右。
因此,韩国投资证券认为2030年的营业利润率将低于现代汽车提出的“9%+α”,合理水平在7%至8%之间。现代汽车计划通过生命周期成本创新和材料成本降低等措施到2030年将销售成本率降低3个百分点,但考虑到车型扩展带来的开发费用和投资规模,这一计划也被认为有些激进。
尽管如此,韩国投资证券认为,机器人量产、SDV发布、驾驶数据积累及AI基础设施扩展所带来的中长期增长路径依然有效。尽管公司上调了指导方针,但没有具体变化来调整业绩预期,因此维持原目标股价64万韩元不变。
※ 本报道经人工智能(AI)系统翻译与编辑。












