
产业研究院在27日发布的《K-电池,危机还是转型?》报告中指出了这一点。
近期,韩国电池产业的低迷趋势愈加明显。今年第一季度,LG能源解决方案、三星SDI和POSCO Future M(电池材料部门)的营业损失分别达到了2078亿韩元、1556亿韩元和11亿韩元。
尽管全球需求在扩大,但韩国电池企业的业绩持续低迷,原因在于支撑其增长的电动车市场和三元锂电池(NCM)中心的增长结构同时受到冲击。尤其是在市场方面,韩国企业在美国电动车电池市场的投资集中度下降,影响了整体表现。
美国电动车销售增长率因电动车购车税抵免取消等因素,在2025年第四季度录得-31%,2026年第一季度为-23%。对于近年来将投资重心大幅转向美国的韩国电池企业而言,美国电动车需求的下降无疑带来了巨大的冲击。
在传统增长动力受到冲击的情况下,ESS作为新兴市场逐渐崭露头角。全球ESS市场预计将从2023年的185GWh以年均19%的速度增长,到2035年将扩大至1449GWh。随着可再生能源比例的提高,ESS在平衡发电量波动方面的必要性也日益增加。同时,AI数据中心的普及也推动了不间断电源(UPS)和大规模电网用ESS的需求。
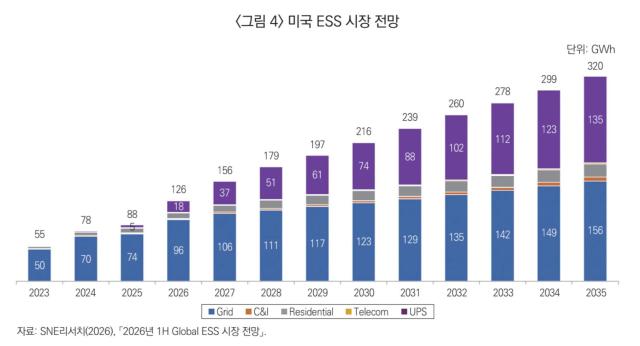
特别是美国ESS市场的增长势头迅猛。预计美国ESS市场将从2023年的55GWh以年均16%的速度增长,到2035年将达到320GWh。AI数据中心用UPS市场预计将以年均47%的速度增长,到2035年将扩大至135GWh,接近同一时期电网用ESS市场的156GWh预测值。
全球ESS市场由在LFP电池原料、材料供应链和制造成本上占据优势的中国企业主导。然而,在美国市场,竞争格局可能会发生变化。美国自2026年起对中国生产的ESS电池征收根据301条款的25%额外关税,加上强制劳动关税等,中国生产的ESS关税率已提高至40.9%,远高于韩国生产的12.5%。
此外,美国还维持了对本土生产电池的先进制造生产税收抵免(AMPC),并引入了限制中国供应链的禁止外国实体(PFE)政策。这些因素可能对在美国本土生产的韩国电池企业产生有利影响。
然而,美国ESS市场并不意味着韩国企业会立即迎来反转机会。中国企业在LFP制造成本上仍然具有显著优势。但如果美国对中国产品征收高额关税、维持AMPC、实施PFE监管等措施同时发挥作用,可能会显著缩小或逆转中国进口产品与韩国企业在美国本土生产产品之间的价格差距。
因此,要将美国ESS市场打造成K-电池的新增长点,不仅需要扩大美国本土生产,还必须加强国内电池材料产业的竞争力。随着PFE监管的加强,是否能够建立包括电池单元在内的本土生产供应链,将直接影响在美国市场的竞争力。
产业研究院战略产业分析室主任黄京仁表示:“要在美国ESS市场抓住机会,提升国内材料产业的竞争力至关重要。”他强调:“为了实现国内电池企业的投资扩大和提升对中国市场的价格竞争力,必须明确细化国内生产税收抵免的直接退款和第三方转让的相关指导方针。”
※ 本报道经人工智能(AI)系统翻译与编辑。












