
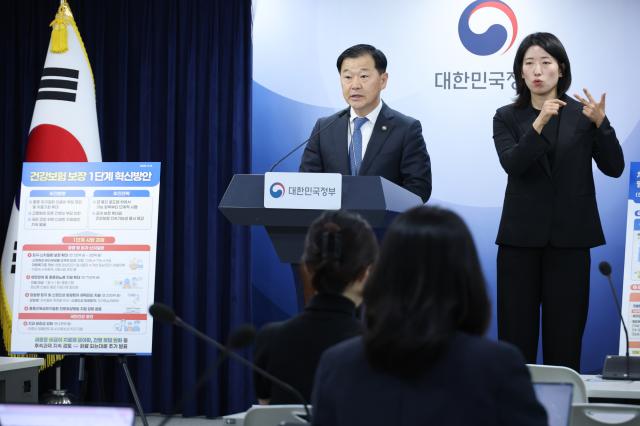
职工参保者的保险费率保持不变,地区参保者的征收点数金额也固定在211.5韩元。政府表示,在不提高保险费率的情况下,将向包括重症和罕见难治疾病患者在内的197万人投入最多8000亿韩元,以扩大保障范围。在高物价和经济放缓的背景下,减轻家庭负担、增强弱势群体的医疗安全网的初衷是值得肯定的。
问题在于政策的表面与实质。保健福利部将半导体行业复苏带来的税收和保险费收入增长预期,以及约30万亿韩元的储备金作为冻结的“挡箭牌”。储备金只是应对当前支出的缓冲装置,无法替代可持续的收入来源。然而,在关闭收入渠道的同时,宣称要扩大数千亿韩元的支出,这种做法无异于“朝三暮四”,且是短视的民粹主义。
由于执政党和李在明总统的支持率下降,政府试图避免因保险费大幅上涨而引发的公众反弹,这种政治上的合谋疑虑也难以回避。这也是社会保险政策本应是百年大计,却沦为迎合舆论的工具的原因。
保险费率在2024年和2025年连续维持在7.09%不变后,今年上涨1.48%调整至7.19%。然而,仅仅一年后又再次冻结。多年的盈余和累积的储备金只是因新冠疫情期间医疗利用减少而造成的暂时错觉,并非健康保险金库充裕。
单纯提高保险费率并非解决之道。在动用国民的口袋之前,必须先阻止财政漏洞和进行支出结构的创新。应对过度自费医疗与商业保险的结合进行整治,并有效重新设计不必要的过度门诊的个人负担差异制度。
应完成以收入为中心的征收体系改革,并将几乎失效的国库支持比例(20%)法律化,以提高财政投入的可预测性。如果沉迷于政治得失而错失结构改革的黄金时机,健康保险财政破产的账单将完全由国民承担。
※ 本报道经人工智能(AI)系统翻译与编辑。












