
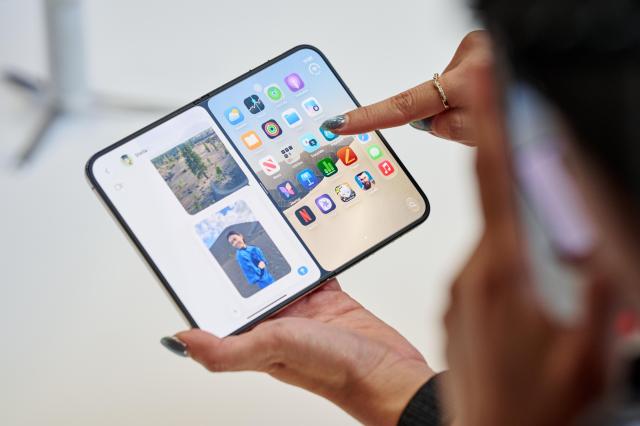
全球折叠有机发光二极管(OLED)市场上,三星显示与LG显示的战略出现分歧。三星显示通过抢占三星电子与苹果的折叠面板需求,进一步巩固了在高附加值智能手机市场的主导地位。而LG显示则选择不急于进入智能手机折叠面板的量产,而是专注于iPad、笔记本等中大尺寸IT设备,计划攻占下一个市场。
根据市场调研机构Counterpoint Research的数据,2026年第二季度,三星显示的折叠智能手机面板出货量同比增长6%。市场份额较去年同期上升了13.5个百分点,达到了66%。上半年整体出货量也增长了10%,市场份额保持在51%,继续位居第一。
折叠OLED的技术难度和成本都高于普通智能手机用OLED,属于高附加值产品。预计三星显示下半年的折叠OLED面板销售额将达到282.5亿美元(约合3.85万亿韩元),是上半年的4.3倍。
因此,三星显示下半年的业绩改善速度预计将加快。证券界预计,三星显示下半年的销售额将在17万亿至18万亿韩元之间,营业利润将在2万亿至3万亿韩元之间,远超上半年的营业利润预估值11,000亿韩元。
LG显示的选择则有所不同。作为苹果现有iPhone OLED的主要供应商,LG显示尚未开始智能手机用折叠面板的量产。与其在已经形成的智能手机折叠市场中后发制人,不如利用公司在中大尺寸OLED技术上的优势,来应对下一代形态需求。
未来,18.8英寸的折叠iPad和大屏折叠笔记本等将被视为新的需求来源。LG显示拥有双层发光层的串联(Tandem)OLED技术,能够提高亮度、寿命和耐用性。
中大尺寸OLED市场的增长势头也十分迅猛。Omdia预计,今年中大尺寸OLED的出货量将同比增长18.8%,达到3,880万台。其中,笔记本用和显示器用OLED分别预计增长66%和34%。
LG显示在2026年第一季度的整体销售中,IT用面板(包括显示器、笔记本、平板)占比达37%。在三星显示抢占三星电子与苹果需求的同时,LG显示预计将在增长迅速的中大尺寸OLED市场中寻找新的机会。
一位业内人士表示:“由于三星显示已经抢占了智能手机折叠市场的主要客户,后发企业在短期内很难建立供应链。对于LG显示而言,基于其在中大尺寸OLED技术上的竞争力,响应笔记本、平板等新的形态需求将是一个现实的选择。”
※ 本报道经人工智能(AI)系统翻译与编辑。












