
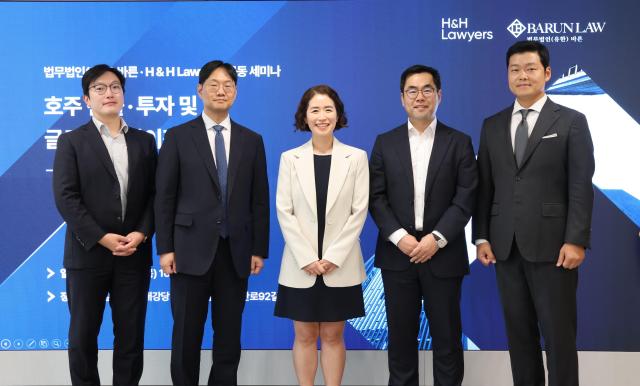
巴润律师事务所(代表律师李东勋、李英姬、金道亨)与韩国H&H律师事务所于17日下午在巴润大厦共同举办了以“澳大利亚市场进入、投资及全球资产转移战略”为主题的研讨会。
随着韩国企业和投资者在澳大利亚市场的扩展,涉及当地法人设立、投资结构、外国投资监管、房地产投资、税务及外汇申报等需要审查的问题日益增多。本次研讨会旨在探讨韩国与澳大利亚法律及税制的差异,并提出从合同前阶段到资产转移及继承的综合战略。
特别是在外国投资审查(FIRB)方面,判断“外国人”与否并非以国籍为标准,而是以持股及控制结构(单独持股20%以上)为依据,韩国母公司控制的澳大利亚当地法人也可能被视为外国人。
关于房地产监管,自2025年4月起至2029年6月,外国人原则上禁止购买现有住宅,购置对象仅限于新住宅、未开工的分销(Off-the-Plan)及空地。同时,洪律师建议要考虑公寓空置税(Vacancy Fee)等外国人附加税,“应以税后实际收益而非表面租金收益来判断。”他指出,中小企业往往在合同签署后再寻求咨询,然而FIRB的批准及附加税在合同后无法撤回,因此在合同前确认监管是必需的,并强调从法人设立、赞助、工作签证到永久居留权的签证及移民设计应从业务初期开始并行进行。
H&H律师事务所的赵玉儿律师在“澳大利亚的税制环境及投资、资产持有结构”中分析了与韩国的税制差异。澳大利亚没有遗产税和赠与税,但在资产转移时会产生印花税和资本利得税(CGT),并且对多套房产的综合房地产税没有加征。他介绍了关于资本利得税的原则:自住住宅无论金额和持有时间均全额免税(主居住地规则),投资性房地产持有超过12个月可享50%减免,若在自住后转为投资性房地产,6年内出售可全额免税(6年规则)。
此外,根据2026年5月的公告,自2027年7月起,负扣税(将租赁损失从工资收入中扣除)将不再适用于现有住宅,仅适用于新住宅。赵律师指出,个人、公司及信托(Trust)三种资产持有结构在税法上的居民身份、投资目的及世代转移结果各有不同,“持有结构和居民身份必须经过专业人士的个别咨询后决定。”
巴润律师事务所的赵雄奎合伙律师以“全球资产管理及资产继承战略”为主题,探讨了因国籍和居住地不同而导致的“跨境继承”问题。他解释,根据国际私法第77条,继承原则上遵循被继承人的本国法律,但不动产适用所在地法律,实际案例表明一个继承可能因财产种类及国籍、居住地的不同而适用多个国家的法律,并比较了通过遗产分配、遗嘱及信托进行资产继承的方案及各自的优缺点。
接下来,研讨会讨论了公民权、永久居留权的获取及海外侨胞的“跨境继承设计(Estate Planning)”。赵律师指出,获取公民权后适用的法律可能会改变,导致继承结果如法定继承份额等发生变化,而仅获得永久居留权并不会自动改变税法身份,强调在更改国籍和居住地之前,必须综合设计资产转移和继承。
最后一节,巴润律师事务所的崔振赫合伙律师介绍了“海外投资及资产转移相关的国内监管”。他解释了外汇交易法和税法中居民与非居民的区分是不同的,指出如果在韩国有家庭和资产并计划回国,即使在海外长期居留,也可能被视为税法上的居民,全球收入将被征税。
关于海外资金转移的方法,他整理了海外直接投资(持股10%以上或新设时需向指定外汇银行申报)、离岸金融公司申报(韩国银行)、海外房地产购置(需事前申报及事后报告)、海外移居费用支付程序。特别指出在海外移居时,持有的国内股票将被视为转让而征税的“转出税(国外转出税)”,并强调自2027年起,超过5亿韩元的海外股票也将适用此税,且如果海外金融账户在一年内任一天超过5亿韩元,将产生申报义务。
所有发言者共同强调:“FIRB的批准和外国人附加税在合同后无法撤回,因此,签证、税制、资产结构及家庭规划必须从进入初期开始进行综合设计。”同时呼吁关注未经验证的信息,并在居民身份判断、持有结构选择、资金转移方法等方面进行专业人士的个别咨询。
※ 本报道经人工智能(AI)系统翻译与编辑。












