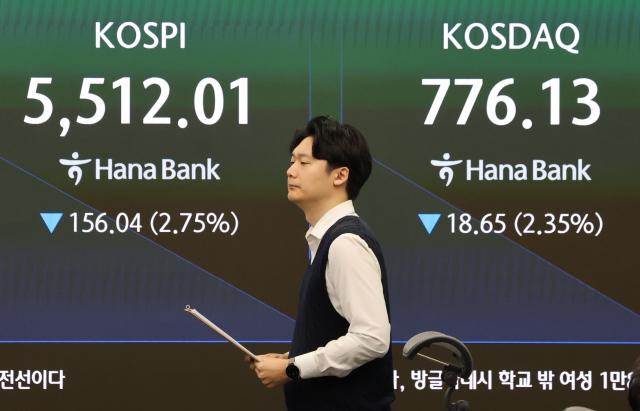
上周,韩国股市遭遇了剧烈震荡。韩国综合股价指数(KOSPI)在16日收盘时较一周前下跌了14.46%,报5668.05点,自本月6日至15日连续7个交易日下跌,累计跌幅达到20.7%。在7个交易日内,只有1997年国际货币基金组织(IMF)金融危机、2008年全球金融危机和新冠疫情期间的跌幅更大。15日,KOSPI单日暴跌7.57%,导致证券市场和科斯达克触发了熔断机制。
造成这一局面的原因是对人工智能(AI)行业盈利能力的质疑。AI云服务公司CoreWeave的公司债务已进入不良领域,领先的前沿AI企业第三季度的收入增长率大幅放缓。美国费城半导体指数连续8个交易日下跌,创下自2008年金融危机以来的最长纪录。
其根本原因在于市场结构。三星电子和SK海力士占据了证券市场市值的一半,加之7月的急剧下跌使得个人和机构无法承接外资的抛售。三星电子的大规模股票回购在7日结束,支撑位也随之消失。今年以来,外资净卖出超过208万亿韩元,国民养老金在第三季度的持股中损失了182万亿韩元。市场的集中度使得整个指数受到外资供需的影响。
反弹的可信度仍然较低。KOSPI在16日结束了8个交易日的下跌,外资也在9个交易日后重新回归净买入。然而,19日开盘时下跌超过3%,随后转为上涨,但外资又再次转为净卖出,市场波动频繁。证券公司分析认为,半导体大型股的股价受业绩、折扣率和卖出压力的影响。
未来的变数依然重重。20日至22日,英伟达GTC和Meta等大型科技公司的业绩将陆续公布,11月还将有AI领先企业的首次公开募股(IPO)计划。韩国银行金融货币委员会也将在22日召开会议。国际油价上涨、美国的物价和利率不确定性,以及中国内存企业的技术追赶担忧等因素也在加剧。
政府和金融监管机构需要重新审视过去一年实施的资本市场活性化措施。尽管他们自信地认为通过公司法修订和严厉打击股价操纵等措施消除了“韩国折扣”的因素,但从当前KOSPI来看,确实可以说是“外强中干”。虽然消除了制度性盲点,但未能进行根本性的体质改善,是否过早地庆祝了胜利。股市持续下跌,而金融监管机构却声称“韩国资本市场的基本面是健康的”,这引发了海外对“韩国金融监管机构到底在哪里”的质疑。
政府现在应当更加注重扩大供需基础,而非进行人为刺激。应当培育缓解半导体集中度的长期投资需求,并关注本月底即将公布的企业股东回报计划是否能够落实。投资者也不应对每日的涨跌过于敏感。现在,AI的乐观论和悲观论都尚未得到验证。在这种情况下,保护市场的不是过度的信心,而是冷静的审视。
※ 本报道经人工智能(AI)系统翻译与编辑。