
主页搜索
搜索
选择时间
搜索范围
全部的
‘借款人’新闻 3个
-
 基准利率进入3%时代,贷款难度加大,利率持续上升
韩国银行的基准利率上调使实际需求者的资金筹措负担加重。在金融监管机构对家庭贷款总量进行管理的背景下,银行的贷款门槛提高,加上基准利率的上升,导致借款者面临贷款难和更高利息的双重困境。根据7月19日的金融数据显示,五大银行(KB国民、信贷、 하나、我们、NH农协银行)截至16日的固定型住房贷款(5年)利率为年4.77%至7.49%,其中最高利率已超过7%。与5月底(年4.26%至7.10%)相比,最低利率上升了0.51个百分点,最高利率上升了0.39个百分点。这是因为市场对基准利率上调的预期已提前反映在金融债券等市场利率中。金融界人士表示,如果韩国银行再加息,住房贷款的最高利率可能会超过8%。相比固定型贷款,浮动型贷款利率的上升趋势也在持续。五大银行的浮动型(6个月)利率为年4.13%至6.58%,较上月底上升了0.06至0.21个百分点。这是因为作为浮动型贷款利率基准的资金成本指数(COFIX)持续上升,上个月新发贷款的COFIX达到了3.05%,超过3%是自一年五个月以来的首次。问题在于,贷款额度迅速减少的同时,利率也在上升。除政策性贷款外,五大银行的家庭贷款余额截至15日为649兆6612亿韩元,比去年年底(644兆9700亿韩元)增加了4兆6912亿韩元,超过了金融监督院提交的年度增长目标4兆3400亿韩元约3500亿韩元。主要商业银行为了管理家庭贷款总量,逐步提高住房贷款的门槛,限制抵押贷款信用保险(MCI)和抵押贷款信用担保(MCG)的加入。随着基准利率上升带来的利息负担加重,借款者的资金状况预计将更加困难。由于韩国银行仍然保持进一步加息的可能性,银行在家庭贷款总量管理方面也难以降低利率。未来如果继续加息,银行的融资成本将增加,贷款利率的上升压力将不可避免。根据韩国银行向国民力量的李钟旭议员提交的资料显示,住房贷款利率每上升0.25个百分点,借款者每年需承担的利息将增加约1.8万亿韩元。每位借款者的利息平均增加29.6万韩元。如果利率上升0.75个百分点,借款者的年平均利息负担预计将增加到88.9万韩元。特别是使用浮动利率贷款的借款者,由于利率上升,其偿还能力可能会更快恶化。浮动型住房贷款的利率会根据COFIX等基准利率的变化定期调整,因此利率上升的冲击会更快传递到家庭。根据韩国银行的数据,截至5月底,新发贷款中浮动利率贷款的比例为58.4%,是自2021年6月以来的最高水平(60.5%)。金融界人士表示:“新借款者必须同时考虑贷款额度和利率负担,利率上升将加大偿还压力,可能导致弱势群体的逾期率上升,从而引发家庭贷款的不良风险,因此需要进行细致的监测。”
2026-07-20 02:04:00 -
 韩国租赁贷款利率突破6%,李在明指责房价上涨原因
在住房抵押贷款利率接近8%的情况下,租赁贷款利率的上限也已超过6%。随着贷款利率的不断上升,弱势借款人的利息负担日益加重。尤其是李在明总统最近将租赁贷款指责为房价上涨的原因,进一步加剧了人们对利率上升的担忧。 根据6月10日的金融数据显示,KB国民、信贷、哈拿、我们、NH农协等五大银行的市场租赁贷款利率(2年期)为4.11%至6.71%。这一数据较上月底的3.77%至6.27%上升了下限0.34个百分点,上限0.44个百分点。随着市场利率的快速上升,本月租赁贷款的下限已超过4%,上限则飙升至6%后半段。浮动型(6、12个月)租赁贷款利率也记录在年3.15%至5.85%之间,逼近6%。 银行贷款利率的上升是由于市场利率的上升。这些贷款利率的计算基准,即金融债券(无担保·AAA)5年期利率,截至前一天为4.394%,较去年年底的3.499%上升了0.895个百分点。反映在浮动型租赁贷款利率中的新发放基准COFIX也在4月达到了2.89%,较上月上升了0.08个百分点。 问题在于租赁贷款利率的上行压力仍在持续。李在明总统在6月8日于青瓦台举行的就职一周年记者会上指出,租赁贷款是房价上涨的主要原因。他认为,银行过度发放租赁贷款导致资金集中流入房地产。根据韩国银行的数据,截至去年年底,存款银行的租赁资金贷款余额为166.6万亿韩元,十年来增长超过六倍。 因此,市场普遍预测,在总统发言后,租赁贷款利率的上升压力将进一步加大。在金融监管机构对家庭贷款的管理压力持续的情况下,银行在扩大贷款方面将难以积极行动。 韩国银行预告货币紧缩政策的转变,也加剧了对贷款利率上升的担忧。基准利率的上升将影响金融债券利率和COFIX,进而导致住房抵押贷款和租赁贷款利率的上升。 金融界人士表示:“中东局势和国内外基准利率上升的可能性正在反映在市场利率中,租赁贷款利率的上升仍在继续。如果基准利率上升与租赁贷款的监管讨论相结合,短期内贷款利率的上升是不可避免的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 01:27:00 -
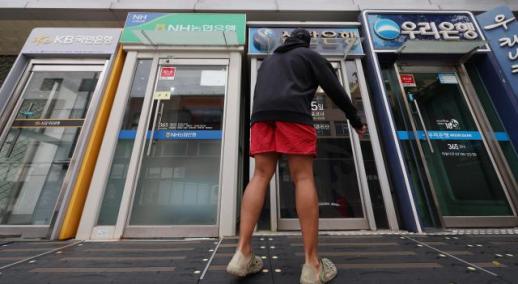 房贷浮动利率比例接近40%,借款人压力增加
上个月,银行房贷中浮动利率的比例接近40%。由于中东局势导致市场利率短期内飙升,固定利率与浮动利率之间的差距显著扩大。在房贷利率快速上升的情况下,浮动利率比例也在上升,引发对借款人和“借贷族”连锁风险的担忧。 根据韩国银行的数据,截至3月底,银行房贷浮动利率比例为39.2%,较上月的28.9%上升了10.3个百分点。今年以来,银行房贷浮动利率比例迅速上升,从去年底的13.4%增至1月底的24.4%,2月达到28.9%,3月继续上升。 浮动利率是指根据市场利率定期调整的贷款。通常在利率上升的情况下,选择固定利率以减少未来的负担,因为可以确定利息成本,有利于稳定的资金计划。 然而,借款人选择浮动利率的原因是利率差异。尽管未来可能面临利率上升的负担,但由于当前利率差接近1%,借款人选择减少利息成本。 实际上,KB国民银行、信韩银行、韩亚银行、友利银行和NH农协银行等五大银行的固定型(5年期)房贷利率为年4.28%至6.88%,而浮动型(6个月)房贷利率为3.65%至6.05%。固定型利率比浮动型高出0.63至0.83个百分点。 这种贷款结构的变化可能会增加借款人的负担。浮动利率会随着市场利率的变化而调整,在利率上升的情况下,借款人的利息负担必然增加。 由于市场利率上升的影响,银行房贷利率正在快速上升。根据韩国银行的数据,3月银行新发放的房贷利率为年4.34%,比2月上升0.02个百分点,自去年10月以来连续6个月上升。 未来前景也不乐观。中东局势仍然不稳定,战争导致的油价飙升可能引发物价和利率的进一步上升。韩国投资证券在28日的报告中预测,韩国银行将在今年下半年于8月和11月两次上调基准利率。 一位金融界人士表示:“如果利率持续上升,浮动利率将加重借款人的利息负担。如果利率上升与经济恶化同时发生,可能导致自营业者或低收入借款人的偿债能力下降,违约率急剧上升。”
2026-04-30 00:18:38
-
基准利率进入3%时代,贷款难度加大,利率持续上升
韩国银行的基准利率上调使实际需求者的资金筹措负担加重。在金融监管机构对家庭贷款总量进行管理的背景下,银行的贷款门槛提高,加上基准利率的上升,导致借款者面临贷款难和更高利息的双重困境。根据7月19日的金融数据显示,五大银行(KB国民、信贷、 하나、我们、NH农协银行)截至16日的固定型住房贷款(5年)利率为年4.77%至7.49%,其中最高利率已超过7%。与5月底(年4.26%至7.10%)相比,最低利率上升了0.51个百分点,最高利率上升了0.39个百分点。这是因为市场对基准利率上调的预期已提前反映在金融债券等市场利率中。金融界人士表示,如果韩国银行再加息,住房贷款的最高利率可能会超过8%。相比固定型贷款,浮动型贷款利率的上升趋势也在持续。五大银行的浮动型(6个月)利率为年4.13%至6.58%,较上月底上升了0.06至0.21个百分点。这是因为作为浮动型贷款利率基准的资金成本指数(COFIX)持续上升,上个月新发贷款的COFIX达到了3.05%,超过3%是自一年五个月以来的首次。问题在于,贷款额度迅速减少的同时,利率也在上升。除政策性贷款外,五大银行的家庭贷款余额截至15日为649兆6612亿韩元,比去年年底(644兆9700亿韩元)增加了4兆6912亿韩元,超过了金融监督院提交的年度增长目标4兆3400亿韩元约3500亿韩元。主要商业银行为了管理家庭贷款总量,逐步提高住房贷款的门槛,限制抵押贷款信用保险(MCI)和抵押贷款信用担保(MCG)的加入。随着基准利率上升带来的利息负担加重,借款者的资金状况预计将更加困难。由于韩国银行仍然保持进一步加息的可能性,银行在家庭贷款总量管理方面也难以降低利率。未来如果继续加息,银行的融资成本将增加,贷款利率的上升压力将不可避免。根据韩国银行向国民力量的李钟旭议员提交的资料显示,住房贷款利率每上升0.25个百分点,借款者每年需承担的利息将增加约1.8万亿韩元。每位借款者的利息平均增加29.6万韩元。如果利率上升0.75个百分点,借款者的年平均利息负担预计将增加到88.9万韩元。特别是使用浮动利率贷款的借款者,由于利率上升,其偿还能力可能会更快恶化。浮动型住房贷款的利率会根据COFIX等基准利率的变化定期调整,因此利率上升的冲击会更快传递到家庭。根据韩国银行的数据,截至5月底,新发贷款中浮动利率贷款的比例为58.4%,是自2021年6月以来的最高水平(60.5%)。金融界人士表示:“新借款者必须同时考虑贷款额度和利率负担,利率上升将加大偿还压力,可能导致弱势群体的逾期率上升,从而引发家庭贷款的不良风险,因此需要进行细致的监测。”
2026-07-20 02:04:00 -
韩国租赁贷款利率突破6%,李在明指责房价上涨原因
在住房抵押贷款利率接近8%的情况下,租赁贷款利率的上限也已超过6%。随着贷款利率的不断上升,弱势借款人的利息负担日益加重。尤其是李在明总统最近将租赁贷款指责为房价上涨的原因,进一步加剧了人们对利率上升的担忧。 根据6月10日的金融数据显示,KB国民、信贷、哈拿、我们、NH农协等五大银行的市场租赁贷款利率(2年期)为4.11%至6.71%。这一数据较上月底的3.77%至6.27%上升了下限0.34个百分点,上限0.44个百分点。随着市场利率的快速上升,本月租赁贷款的下限已超过4%,上限则飙升至6%后半段。浮动型(6、12个月)租赁贷款利率也记录在年3.15%至5.85%之间,逼近6%。 银行贷款利率的上升是由于市场利率的上升。这些贷款利率的计算基准,即金融债券(无担保·AAA)5年期利率,截至前一天为4.394%,较去年年底的3.499%上升了0.895个百分点。反映在浮动型租赁贷款利率中的新发放基准COFIX也在4月达到了2.89%,较上月上升了0.08个百分点。 问题在于租赁贷款利率的上行压力仍在持续。李在明总统在6月8日于青瓦台举行的就职一周年记者会上指出,租赁贷款是房价上涨的主要原因。他认为,银行过度发放租赁贷款导致资金集中流入房地产。根据韩国银行的数据,截至去年年底,存款银行的租赁资金贷款余额为166.6万亿韩元,十年来增长超过六倍。 因此,市场普遍预测,在总统发言后,租赁贷款利率的上升压力将进一步加大。在金融监管机构对家庭贷款的管理压力持续的情况下,银行在扩大贷款方面将难以积极行动。 韩国银行预告货币紧缩政策的转变,也加剧了对贷款利率上升的担忧。基准利率的上升将影响金融债券利率和COFIX,进而导致住房抵押贷款和租赁贷款利率的上升。 金融界人士表示:“中东局势和国内外基准利率上升的可能性正在反映在市场利率中,租赁贷款利率的上升仍在继续。如果基准利率上升与租赁贷款的监管讨论相结合,短期内贷款利率的上升是不可避免的。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-11 01:27:00 -
房贷浮动利率比例接近40%,借款人压力增加
上个月,银行房贷中浮动利率的比例接近40%。由于中东局势导致市场利率短期内飙升,固定利率与浮动利率之间的差距显著扩大。在房贷利率快速上升的情况下,浮动利率比例也在上升,引发对借款人和“借贷族”连锁风险的担忧。 根据韩国银行的数据,截至3月底,银行房贷浮动利率比例为39.2%,较上月的28.9%上升了10.3个百分点。今年以来,银行房贷浮动利率比例迅速上升,从去年底的13.4%增至1月底的24.4%,2月达到28.9%,3月继续上升。 浮动利率是指根据市场利率定期调整的贷款。通常在利率上升的情况下,选择固定利率以减少未来的负担,因为可以确定利息成本,有利于稳定的资金计划。 然而,借款人选择浮动利率的原因是利率差异。尽管未来可能面临利率上升的负担,但由于当前利率差接近1%,借款人选择减少利息成本。 实际上,KB国民银行、信韩银行、韩亚银行、友利银行和NH农协银行等五大银行的固定型(5年期)房贷利率为年4.28%至6.88%,而浮动型(6个月)房贷利率为3.65%至6.05%。固定型利率比浮动型高出0.63至0.83个百分点。 这种贷款结构的变化可能会增加借款人的负担。浮动利率会随着市场利率的变化而调整,在利率上升的情况下,借款人的利息负担必然增加。 由于市场利率上升的影响,银行房贷利率正在快速上升。根据韩国银行的数据,3月银行新发放的房贷利率为年4.34%,比2月上升0.02个百分点,自去年10月以来连续6个月上升。 未来前景也不乐观。中东局势仍然不稳定,战争导致的油价飙升可能引发物价和利率的进一步上升。韩国投资证券在28日的报告中预测,韩国银行将在今年下半年于8月和11月两次上调基准利率。 一位金融界人士表示:“如果利率持续上升,浮动利率将加重借款人的利息负担。如果利率上升与经济恶化同时发生,可能导致自营业者或低收入借款人的偿债能力下降,违约率急剧上升。”
2026-04-30 00:18:38









