
主页搜索
搜索
选择时间
搜索范围
全部的
‘大创’新闻 25个
-
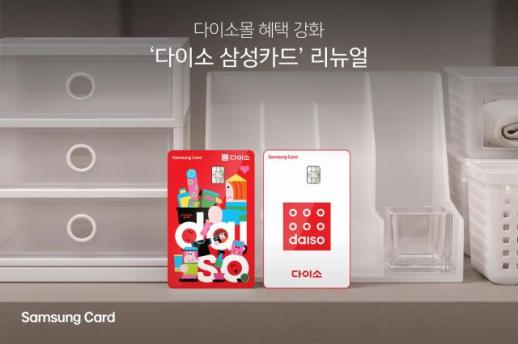 三星卡片推出‘大创三星卡’新版本…每月最高可享4万韩元折扣
三星卡片于16日宣布,推出了‘大创三星卡’的新版本。此次更新的特点是加强了在大创官方在线商城‘大创商城’的折扣优惠。在大创商城,消费满1万韩元可根据上月消费金额享受每次最高4000韩元的折扣,每月最多可享受5次。现有卡片会员无需额外申请即可享受该优惠。在线下大创门店,消费满1万韩元同样可享受每次最高4000韩元的折扣,每月最多5次。线上线下的折扣次数合计,每月最多可享受10次,总折扣金额可达4万韩元。在大创商城,无需消费金额或折扣上限条件,消费金额的1%可额外折扣。在线下门店,消费金额的0.5%将作为大创会员积分进行累积。此外,生活领域的优惠也将提供。咖啡专卖店消费满1万韩元,外卖应用消费满2万韩元,均可享受每次2000韩元的折扣,每月最多5次。在折扣店、在线购物商城、便利店及医疗行业,无论上月消费情况和折扣上限如何,均可享受消费金额的1%折扣。享受折扣的消费金额也将计入上月的消费业绩。年费为国内专用和海外通用(VISA)均为8000韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 18:12:00 -
 外籍游客消费持续增长 韩国零售平台全球影响力提升
随着韩国文化在全球持续走红,其影响力正从文化娱乐领域延伸至零售消费市场。以希杰欧利芙洋(CJ Olive Young)和大创(Daiso)为代表的韩国零售平台,凭借丰富的商品种类、较高的性价比及成熟的运营模式,逐渐成为外籍游客赴韩购物的热门选择。海外消费者对韩国商品及购物渠道的关注度不断提升,韩国零售企业的国际化发展前景也受到业界关注。 据韩国零售业13日消息,外籍游客在韩消费持续增长,主要零售平台的外籍顾客销售额明显增加。截至今年8月,Olive Young外籍顾客累计消费金额突破1万亿韩元(约合人民币50亿元),外籍顾客销售额占其线下总销售额的比重升至33%。大创去年境外银行卡消费金额同比增长超过60%,显示出韩国零售平台对外籍消费者的吸引力持续增强。 外籍游客消费需求不断扩大,韩国零售平台的作用也逐渐从商品销售向品牌推广延伸。越来越多韩国企业选择通过大型零售平台积累销售业绩和消费者口碑,再逐步拓展海外市场。这些零售门店也成为本土品牌接触国际消费者、提升海外知名度的重要渠道。 大创便是这一趋势的代表。近年来,随着平价美妆产品持续热销,越来越多韩国化妆品企业推出大创专属品牌。其中,托尼魅力(TONYMOLY)于2024年推出的品牌Boncept,截至今年1月累计销量突破1000万件,并进入日本连锁药妆店Welcia旗下约1700家门店。另一美妆品牌Twoedit在大创上市约一年两个月后,累计销量突破136万件,并成功进入美国市场。 大创去年实现销售额4.5363万亿韩元,同比增长14.3%,创历史新高;营业利润达4424亿韩元,同比增长19.2%。其中,服装类商品销售额去年同比增长70%,今年第一季度增幅进一步扩大至180%。为提升运营效率,公司计划于明年2月启用总投资5500亿韩元的物流及线上订单处理设施。重点提升韩国国内市场竞争力。 与大创相比,Olive Young正加快海外市场布局,通过设立专门的海外业务部门、拓展国际销售渠道等方式,进一步扩大海外市场影响力,并重点推进美国市场业务。公司相关负责人表示,今年5月至6月在美国开展品牌推广活动时,当地消费者和媒体的关注度均超过预期,反映出韩国美妆产品在海外市场的吸引力。 业内认为,随着韩国文化及消费品在全球市场的影响力不断扩大,韩国零售企业正迎来新的发展机遇。未来,能否将本土市场积累的商品竞争力、品牌培育能力及运营经验转化为海外市场优势,将成为韩国零售平台实现持续增长的重要因素。
2026-10-13 22:03:12 -
 K美妆市场迎来新变化,消费者热衷于性价比高的产品
"价格便宜,但质量评价不错。" 在首尔广津区的大创建大店,顾客在货架上挑选彩妆产品,试用后拿出手机搜索评价。店内顾客年龄层次多样,从十几岁的学生到聚在一起的中年顾客,还有拖着行李箱的外国人。社交网络上因"缺货潮"而闻名的面膜产品被顾客一次性放入购物篮的场景也十分显眼。 查看产品评论的顾客表示:"虽然买了很多,但大约只花了3万韩元,负担不大。"她还说:"这不仅仅是便宜,而是以合理的价格聪明消费的感觉。" 这家约20坪(66平方米)的店铺中,约80%的商品为美妆产品。大创从最初的"1000韩元商店"起步,现已出现了以化妆品为主的店铺。 同日,位于首尔麻浦区的无神社美妆店也成为了新兴的"热门打卡地"。从地下1层到地上3层,约400坪(1262平方米)的店铺内,顾客们纷纷体验产品,穿着粉色制服的员工用韩语和英语为顾客讲解产品。 一位推着婴儿车的顾客表示:"听说无神社美妆店开业,原本只是想随便看看,结果体验了各种产品,时间一下就过去了。"一对来自日本的年轻夫妇也表示:"平时对韩国化妆品很好奇,发现这里有很多特色产品。" 作为生活用品店的大创和以时尚平台起家的无神社都开始涉足美妆领域。大创坚持5000韩元以下的价格,而无神社则以独立品牌和体验为主打。由于高物价,寻找合理价格化妆品的消费者增多,K美妆市场也在不断增长,零售商们也在扩大美妆业务。 ◇5000韩元化妆品也要仔细挑选……大创降低购买门槛 大创的优势在于价格。其所有商品均以5000韩元以下的价格出售,这一定价政策也适用于化妆品。 大创自2023年起开始受到关注,当时一款3000韩元的护肤产品在社交网络上引发热议,导致缺货。此后,分享大创化妆品购买评价的内容不断增加,化妆品公司也纷纷推出符合大创统一价格政策的产品。 销售额也迅速增长。根据Embrain购买深度数据(购买估算基准),截至今年3月,大创美妆产品的购买估算额约为3619亿韩元,同比增长39.6%。在此期间,符合大创价格的"第二品牌"的购买估算额也增长了58.2%,约为853亿韩元。这一趋势被解读为消费者越来越重视自身满意度,理性消费趋势增强,导致了性价比高的替代品(与热门产品相比价格便宜但质量相似的产品)消费的扩散。 业内人士表示:"大创的消费者对价格和购买目的有明确的期待。由于许多消费者希望无负担地体验产品,因此这是一个有效的渠道,可以吸引新客户并引导产品体验。" ◇无神社70%为独立品牌……美妆零售竞争加剧 无神社专注于让顾客能够直接体验和发现各种品牌。在约600个入驻美妆品牌中,70%为独立品牌。 选择弘大的无神社作为首家线下美妆店也受到商圈特性的影响。无神社的数据显示,弘大流动人口中67%为外国人,而国内访客中女性比例超过一半。 一层主要销售彩妆和香水,二层则是护肤、头发、身体、男性和牙齿护理产品。顾客们在手上试用彩妆产品,或测试护肤品。有顾客在洗手台前试用产品后洗脸。地下1层则设有美妆药妆店。 无神社美妆线下团队的金妍珍表示:"我们的目标是让独立品牌与新客户见面,外国顾客了解K美妆品牌,国内顾客发现新趋势。" 从时尚起家的无神社美妆业务已经迅速发展。无神社美妆去年的交易额比前一年增长了50%以上。通过将在线扩展的美妆业务转向线下,旨在捕捉直接体验产品的需求。 ◇生活用品店、时尚、便利店等……美妆销售渠道不断扩大 化妆品销售渠道正在从以Olive Young为代表的H&B(健康与美容)商店向外扩展。生活用品店和时尚平台之后,便利店也开始推出小容量、低价化妆品,扩大美妆商品线。 零售商们对美妆的关注也与化妆品特有的商品性有关。与服装或家电相比,化妆品的购买周期较短,新产品发布频繁,容易吸引顾客再次光临,同时,前来购买化妆品的顾客也可能顺便购买其他商品。 数据趋势平台Pickple分析了化妆品消费者的购物体验,结果显示,64.4%的女性受访者表示每月至少购物一次化妆品。在选择化妆品时,40%的女性和36.9%的男性认为"性能测试"是最重要的考虑因素。由于购买频繁且有较强的直接体验需求,因此对零售商而言,化妆品是一个容易吸引顾客的商品类别。 根据食品药品安全处的数据,今年上半年韩国化妆品出口额达到700亿美元(约9万亿韩元),同比增长27.3%,创下历史上上半年最大值。随着海外对韩国化妆品需求的增加,外国游客涌入的韩国主要商圈也成为K美妆的重要销售渠道。 业内人士表示:"美妆是通过社交网络传播与线下体验自然结合的典型类别。市场进入本身并不困难,但持续获得消费者青睐的竞争力至关重要。"
2026-10-02 03:24:20 -
 韩国美妆市场持续扩容 零售企业加速跨界入局
随着韩国美妆市场持续扩张,美妆零售领域迎来更多跨界参与者。时尚平台、生活用品零售商及电视购物企业纷纷加快布局线下美妆门店,希望依托既有客群和渠道优势抢占市场。 韩国美妆业界日前消息显示,时尚平台MUSINSA本月在首尔弘大开设首家独立美妆门店Musinsa Beauty弘大店,并计划年内在首尔圣水和济州再开两家门店。 弘大店开业仅3天累计销售额便达到2.5亿韩元(约合人民币123万元)。门店面积约400坪,汇集约870个品牌、1.2万余种商品。今年1至8月,在平台首次购买美妆产品的消费者中,约83%此前已是MUSINSA会员,显示不少原本购买服装等时尚商品的用户开始增加美妆消费。 现代Home Shopping也在扩大旗下美妆集合店COASIS的线下布局。由于现有门店销售额较目标水平高出50%以上,公司本月在现代百货木洞店开设迄今规模最大的门店,目前COASIS门店总数已增至5家。 COASIS主要瞄准30至60岁女性,重点布局针对色斑、皱纹、皮肤弹性等需求的功能性护肤产品。公司还计划将与Cosmax等合作企业共同开发的专属商品由目前40种增至年内60种,并考虑继续扩大线下门店。 大创也将美妆业务进一步拓展至专业线下门店。上月,大创在首尔建大入口站附近开设首家美妆专业门店,约20坪的门店中80%空间用于销售美妆商品,主打5000韩元以下的高性价比产品。 近年来,大创美妆业务增长明显。2024年其化妆品销售额同比增长144%,去年增长70%,今年1至8月同比增长30%。截至今年8月,大创销售的美妆品牌约150个、商品超过2200种。 时尚平台ABLY则从自有品牌切入美妆市场。今年4月,公司推出首个美妆自有品牌BYBLY,随后进一步扩展至彩妆领域,并计划年内开设首家线下门店。 随着韩国美妆热度持续升温以及访韩外籍游客增加,韩国线下美妆消费需求进一步扩大。与此同时,各家零售企业正依托原有客群展开差异化布局,分别瞄准年轻时尚消费者、中年女性及高性价比消费群体,美妆线下零售市场竞争进一步升温。
2026-09-23 00:38:07 -
 外国游客增长与即时配送成主要动力 欧利芙洋市场份额创历史新高
凭借持续增长的外国游客和即时配送服务,韩国美妆零售巨头欧利芙洋市场影响力不断扩大,市场份额创下历史新高。 据希杰(CJ)集团20日发布的上半年业务报告,欧利芙洋上半年在韩国美妆零售市场内销售额占比为21.5%。上半年韩国美妆零售市场总规模(含线上和线下)为13.7162万亿韩元(约合人民币660亿元),其中欧利芙洋销售额达2.9433万亿韩元。 欧利芙洋在美妆零售市场中所占份额从2022年的12.2%先后上升至2023年的14.9%和2024年的17%,去年上半年再次进一步上升至18.8%,今年上半年则同比提高2.7个百分点。 线上美妆市场持续扩大主要由于不断增加的外国游客数量。今年第二季度,欧利芙洋线上销售额同比增长25%,“当日达”成为业务增长的重要动力。欧利芙洋于2018年在美妆零售行业率先推出“当日达”服务,消费者下单后最快可在3个小时内收到商品。 欧利芙洋位于全国的1360多家线上门店与26处城市型物流中心(MFC)连接,以缩短商品配送时间。“当日达”配送量近年来持续增长,从2022年的600万件增加至2023年的996万件、2024年的1504万件以及2025年的1935万件。今年上半年配送量已达到1166万件,占欧利芙洋整体配送量的48.7%。 随着欧利芙洋成为外国游客访韩热门目的地之一,外国游客消费成为业绩增长的重要动力。文化体育观光部数据显示,今年上半年韩国累计接待外国游客1071万人次,同比增长21.3%。 不过,销售额持续扩大的同时,欧利芙洋的盈利有所放缓。今年第一季度净利润同比增长2.9%,但第二季度净利润反而同比下降6.1%,显示行业竞争加剧以及经营成本等因素对盈利能力形成压力。 韩国美妆零售市场的竞争格局也正在发生变化。以大创(Daiso)为代表的线下零售商正在凭借低价策略扩大美妆业务。大创重点推出5000韩元以下的平价美妆产品,积极吸引年轻消费者。 大创销售的美妆产品从去年底的120多个品牌、1420余种商品增加至今年8月底的150多个品牌、2200余种商品。 时尚电商平台Musinsa也持续加码线下美妆市场。本月11日,Musinsa在首尔开设首家独立美妆线下门店“Musinsa Beauty弘大”,面积约400坪(约1322平方米)。 面对日益白热化的竞争,欧利芙洋正通过海外市场及健康消费领域寻找新的增长空间。加快拓展美国市场的同时通过健康生活方式平台“Olive Better”进军健康功能食品市场。
2026-09-20 19:23:54 -
 大创成为外国游客必逛的K-美容和小物购物圣地
在首尔明洞、弘大和成寿洞的大创门店前,外国游客们早晨就手提购物袋排起了长队。这家以超高性价比著称的“国民生活用品店”大创,如今已成为来韩外国游客必经的“K-购物圣地”。 根据大创的数据显示,过去三年内,海外卡在大创的支付金额增长率分别为2023年130%、2024年50%和2025年60%,每年都在快速上升。今年上半年(1月至6月)的同比增长率也达到了100%。 目前,大创每月推出超过600种新产品。凭借压倒性的性价比和便捷的社区门店网络,吸引了大量寻找超低价生活美容产品的消费者。随着来韩外国游客的增加,大创正逐渐成为旅游必逛的地方。因此,大创正在将明洞、弘大、成寿等主要旅游商圈的门店进行大型化和专业化。上个月31日,大创在江南站的街道上新开了一家大型门店。 吸引外国游客的主要原因无疑是“超高性价比的K-美容”产品线。以5000韩元以下的惊人价格推出的护肤和基础化妆品系列,已经成为来韩国必买的纪念品。 在今年大创上半年新产品中,销售量最高的“上半年新款最佳”是美容产品“本色视黄醇双V贴面膜”。大创的美容产品以低于市场知名品牌化妆品一半的价格,卓越的产品性能与K-POP、K-电视剧的热潮相结合,成为外国游客来韩时必买的“必需品”。 随着外国游客的特殊需求与国内消费者的精打细算趋势相结合,大创正在创下自成立以来的最高业绩。大创的2025年销售额达到4兆5363亿韩元,同比增长14.3%。营业利润也增长了19.2%,达到了4424亿韩元,首次突破4000亿韩元。与2021年约2兆6000亿韩元的销售额相比,仅四年时间增长了约74%。 大创相关人士表示:“我们成功转型为不仅仅是低价生活用品店,而是涵盖K-美容的韩国代表购物平台。”并表示:“随着外国游客成为必逛之地,低价K-美容产品的需求也在不断增加。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-08 19:04:00 -
 多品牌崛起,单一品牌路店面临挑战
在全国化妆品零售店连续32个月减少的背景下,CJ Olive Young、大创、无信和Cully等品牌的影响力正在上升。随着消费者越来越倾向于比较价格、成分和评价,单一品牌的路店正被多品牌商店和在线平台迅速取代。 根据国税厅的统计数据,截至6月,全国化妆品零售店数量为34,232家,比去年同期减少了2,176家(6.0%)。自2023年10月以来,化妆品零售店数量已连续32个月下降,期间减少了4,926家(12.6%)。路店品牌的店铺减少也十分明显。阿莫瑞太平洋的美容编辑店Aritaum的加盟店从2022年的522家减少到2024年的372家,下降幅度为28.7%。同一时期,Innisfree的加盟店也从324家减少到190家,下降41.4%。 相比之下,在线化妆品市场仍在持续增长。国家数据处发布的《2026年6月在线购物动态》显示,今年第二季度在线化妆品交易额达4.1577万亿韩元,同比增长20.4%。6月的移动交易额为1.0036万亿韩元,占在线化妆品交易总额的79.4%。 在实体店方面,Olive Young和大创正在吸收路店的需求。Olive Young的门店数量从2021年的1,265家增加到去年的1,381家。今年6月底略微减少至1,367家,但仍比2021年增加了8.1%。该品牌通过全国门店与在线商城的联动,提供商品排名、评价、当日配送和门店自取服务,逐渐成为化妆品流通平台的重要角色。 大创则通过140多个品牌和2000多种5000韩元以下的产品,满足低价化妆品的需求。大创的门店数量从2021年的1,390家增加到2022年的1,442家,2023年达到1,519家,2024年预计将增至1,576家,2025年将超过1,600家。大型化妆品公司和独立品牌纷纷推出大创专用的小容量产品,使其成为消费者轻松试购的渠道。 无信和Cully也在扩大美容业务。无信的Mega Store成寿美容店入驻了500多个品牌,入驻品牌的在线日均交易额比之前增长了约35%。Cully的2023年第一季度交易额也比去年同期增长了20.2%。 业内人士表示:“路店的减少不仅仅是线下门店数量的减少,而是化妆品购买方式本身正在发生变化。”他指出,“销售正在向多品牌渠道和在线转移,自有门店则逐渐转变为品牌体验的空间。”
2026-08-05 03:04:10 -
 大型超市挑战大创,推出超低价生活杂货店
一些大型超市曾向大创租赁部分店面并收取租金,如今它们开始直接进入超低价生活杂货市场。由于高物价长期化,大创以“性价比”产品吸引年轻消费者,正在重塑零售格局。大型超市通过推出涵盖生活用品、时尚及美妆商品的自有统一价商店,旨在吸引年轻顾客并延长顾客停留时间。 据零售业界消息,易买得于去年12月开始运营的超低价生活用品商店“WOW商店”,截至本月底已增至13家门店。在116家没有独立店面的易买得门店中,也在普通货架上销售30至40种代表性商品。主要商品包括厨房、收纳、浴室用品,以及时尚、美妆、数码配件等,价格集中在5000韩元以下。 随着高物价时代的到来,WOW商店的人气也促使其扩张。7月7日,易买得永平店的WOW商店将店面从原来的3层迁至6层,面积从62.8平方米(约19坪)扩大至337平方米(约102坪)。销售品类也从1300种增加至1980种。扩张后的一个星期内,平日平均销售额比之前增长了52.1%,周末销售额增长了78.4%。 WOW商店的价格竞争力来自于海外直采。易买得大部分商品直接从海外引进,减少了中间流通环节。商店还引入了在大型超市中未曾销售的商品和在社交媒体上受欢迎的产品。易买得相关人士表示:“未来将根据顾客反应和店铺情况考虑WOW商店的扩展,但目前尚未决定新增门店。” 乐天超市在上月底于京畿道高阳的华亭店开设了约99平方米(约30坪)的“超值统一价商店”。该店销售700多种生活密切相关的商品,如储存容器、洗涤用品、内衣、袜子等,价格从500韩元到9000韩元,均在1万韩元以下。未来还计划根据顾客需求加强商品线。乐天超市相关人士表示:“超值统一价商店目前处于测试阶段,尚无扩展计划。” 超低价生活杂货领域过去主要是通过向大创等专业店出租空间来运营,而非大型超市直接经营。由于商品种类繁多且库存管理负担较大,将非食品类商品交给外部经营者可以获得稳定的租金收益。大创也通过入驻拥有停车场和人流量的大型超市,扩大了顾客接触点。大创在易买得的157家门店中入驻了40家,在乐天超市的112家门店中入驻了90家。 易买得和乐天超市将目光投向超低价生活杂货的扩展,被分析为在高物价时代吸引消费者的策略。通过强化生活杂货、时尚和美妆商品,增加顾客的到访目的并延长停留时间。 业界人士预测:“在可预见的未来,大型超市将继续维持大创的入驻,同时测试自有门店的竞争力,形成共存竞争的局面。”
2026-07-31 02:20:00 -
 大创逐渐成为食品购物新选择
曾被视为购买生活用品的地方的大创,正在逐渐增强其作为食品购买地的存在感。随着零食、巧克力、坚果、调味品、即食食品和配菜等购买品类的扩大,食品类别的销售额也在快速增长。以低廉价格和小包装商品为特色的大创,正逐步成为高物价时代的新食品流通渠道,食品行业也在扩大专用产品的推出和合作。 根据市场调查机构Embrain购买深度数据的数据显示,最近一年(2025年6月~2026年5月)大创食品类别的购买估算额为1823亿8000万元,比去年同期的1599亿2000万元增长了14%。在高物价的背景下,消费者对价格合理的食品需求增加,使得大创逐渐成为性价比高的食品购买地。 按购买额计算,盒装零食(458亿8000万元)、袋装零食(425亿1000万元)和巧克力(196亿1000万元)位居前列。盒装零食和袋装零食合计占整体食品购买额的48.5%。消费者在购买生活用品时,仍然会顺便购买零食的消费模式依然存在。 值得注意的是,消费品类的变化。坚果类的增长率比去年增加了73.1%,是最高的,其次是调味品(68.4%)、鱼干(51.0%)、即食食品(47.7%)、果汁(42.2%)和罐头及配菜(40.7%)。食品区从以零食为主的空间,逐渐扩展为可以进行简单购物的区域。 这种变化与大创的渠道特性密切相关。1000~2000元的价格和小包装的设置降低了消费者的购买负担,使他们更容易体验新产品。从制造商的角度来看,也可以以较低的成本快速确认新产品的反应,越来越多的案例将大创作为测试平台。高物价和单人家庭的增加也被认为是生活型食品消费扩大的因素。 实际上,食品企业的动向也在发生变化。今年初,奥利奥、乐天食品、皇冠制果、海太制果等公司与'趋势韩国2026'合作,在大创举办了专属企划展,推出了恢复代表性长寿品牌初始包装的限量版产品。熟悉的品牌加上新概念的产品吸引了消费者的关注,部分产品甚至提前售罄。 最近,针对健康食品市场也出现了针对大创的产品。三进制药最近通过大创推出的'更好适合高蛋白低糖奶昔',以每包1000元的价格,约为现有产品的三分之一,在线商城的初始库存在销售开始10分钟内全部售罄。大幅降低价格门槛,吸引了新的消费群体。 不仅是人类食品,大创在宠物食品市场的入驻也在扩大。东元F&B的宠物专用品牌'阿尔尔'最近在全国大创门店和大创商城推出了16种狗狗用'饭·酷(饭装饰)零食'。作为饲料配料的零食、冷冻干燥原料零食、酸奶块、米饼等均以1000元的价格推出,开始进军小包装宠物食品市场。宠物用品同样以负担得起的价格和小包装为特色,利用大创作为新的销售渠道。 业内人士认为,消费者在购买生活用品时同时购买食品的现象日益普遍,注重性价比和小包装的消费趋势将继续推动大创的食品影响力进一步扩大。一位食品行业相关人士表示:“像大创这样的生活杂货店渠道在国内市场的增长潜力非常高,是核心的攻克目标。”并指出:“作为新的流通渠道,虽然整体销售比例尚不大,但由于增长速度快,目标是推动供应扩张,实现两位数以上的增长率。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 02:32:00 -
 专业电商崛起,超越综合商城
在韩国电商市场中,专注于特定领域的专业电商的存在感日益增强。随着综合商城用户增长放缓,专注于时尚、美妆和生活用品等特定领域的专业电商迅速崛起。消费者的兴趣日益细分,加上高物价推动性价比消费,垂直电商成为新的增长动力。 根据国家数据处的数据显示,今年在线购物交易增长率在1月为8.6%,2月为5.3%,3月为13.4%,4月为10.0%,5月为10.3%,连续三个月保持两位数增长。5月综合商城的交易额为13.38万亿韩元,仅增长7.8%,而专业电商的交易额为11.63万亿韩元,增长了13.3%。 2023年专业电商的年交易额为100.64万亿韩元,预计2024年将增至114.15万亿韩元,2025年达到124.67万亿韩元。今年截至5月,累计交易额为55.87万亿韩元,同比增长13.7%。 在应用用户数方面也出现了变化。根据Wise App和Retail的数据,4月专业电商应用的月活跃用户数(MAU)最多的是艾布利,达998万人,超过了阿里巴巴(857万人)和特卖(800万人)。橄榄油、大创和无印良品等被称为“老大们”的电商也表现不俗。橄榄油的用户数从去年4月的773万增至今年4月的883万,大创商城从380万增至513万,无印良品也从728万增至740万。 相对而言,综合商城和中国电商应用的增长势头减缓。11号街的MAU从去年4月的893万降至今年的770万。阿里巴巴的用户数从881万降至857万,特卖也从848万降至800万。G市场的用户数虽然去年保持在700万左右,但今年第一季度降至690万。 业内人士表示,消费者开始更倾向于选择提供特定领域商品和推荐功能的专业电商,而非仅仅是商品种类繁多的综合商城。尤其在时尚和美妆等反映个人偏好的类别中,这一趋势尤为明显。此外,因高物价导致的价格敏感性也推动了消费者在特定领域寻找相对便宜商品的需求,从而促进了专业电商的增长。 专业电商的目标策略也取得了成效。MAU排名第一的艾布利基于每年1500亿条数据,实时反映消费者偏好,提供优化的推荐服务。 一位电商行业人士表示:“最近消费者希望在自己感兴趣的领域获得更专业的商品组合和信息,专业电商似乎迅速吸收了这一需求。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-15 01:04:00
-
三星卡片推出‘大创三星卡’新版本…每月最高可享4万韩元折扣
三星卡片于16日宣布,推出了‘大创三星卡’的新版本。此次更新的特点是加强了在大创官方在线商城‘大创商城’的折扣优惠。在大创商城,消费满1万韩元可根据上月消费金额享受每次最高4000韩元的折扣,每月最多可享受5次。现有卡片会员无需额外申请即可享受该优惠。在线下大创门店,消费满1万韩元同样可享受每次最高4000韩元的折扣,每月最多5次。线上线下的折扣次数合计,每月最多可享受10次,总折扣金额可达4万韩元。在大创商城,无需消费金额或折扣上限条件,消费金额的1%可额外折扣。在线下门店,消费金额的0.5%将作为大创会员积分进行累积。此外,生活领域的优惠也将提供。咖啡专卖店消费满1万韩元,外卖应用消费满2万韩元,均可享受每次2000韩元的折扣,每月最多5次。在折扣店、在线购物商城、便利店及医疗行业,无论上月消费情况和折扣上限如何,均可享受消费金额的1%折扣。享受折扣的消费金额也将计入上月的消费业绩。年费为国内专用和海外通用(VISA)均为8000韩元。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-10-16 18:12:00 -
外籍游客消费持续增长 韩国零售平台全球影响力提升
随着韩国文化在全球持续走红,其影响力正从文化娱乐领域延伸至零售消费市场。以希杰欧利芙洋(CJ Olive Young)和大创(Daiso)为代表的韩国零售平台,凭借丰富的商品种类、较高的性价比及成熟的运营模式,逐渐成为外籍游客赴韩购物的热门选择。海外消费者对韩国商品及购物渠道的关注度不断提升,韩国零售企业的国际化发展前景也受到业界关注。 据韩国零售业13日消息,外籍游客在韩消费持续增长,主要零售平台的外籍顾客销售额明显增加。截至今年8月,Olive Young外籍顾客累计消费金额突破1万亿韩元(约合人民币50亿元),外籍顾客销售额占其线下总销售额的比重升至33%。大创去年境外银行卡消费金额同比增长超过60%,显示出韩国零售平台对外籍消费者的吸引力持续增强。 外籍游客消费需求不断扩大,韩国零售平台的作用也逐渐从商品销售向品牌推广延伸。越来越多韩国企业选择通过大型零售平台积累销售业绩和消费者口碑,再逐步拓展海外市场。这些零售门店也成为本土品牌接触国际消费者、提升海外知名度的重要渠道。 大创便是这一趋势的代表。近年来,随着平价美妆产品持续热销,越来越多韩国化妆品企业推出大创专属品牌。其中,托尼魅力(TONYMOLY)于2024年推出的品牌Boncept,截至今年1月累计销量突破1000万件,并进入日本连锁药妆店Welcia旗下约1700家门店。另一美妆品牌Twoedit在大创上市约一年两个月后,累计销量突破136万件,并成功进入美国市场。 大创去年实现销售额4.5363万亿韩元,同比增长14.3%,创历史新高;营业利润达4424亿韩元,同比增长19.2%。其中,服装类商品销售额去年同比增长70%,今年第一季度增幅进一步扩大至180%。为提升运营效率,公司计划于明年2月启用总投资5500亿韩元的物流及线上订单处理设施。重点提升韩国国内市场竞争力。 与大创相比,Olive Young正加快海外市场布局,通过设立专门的海外业务部门、拓展国际销售渠道等方式,进一步扩大海外市场影响力,并重点推进美国市场业务。公司相关负责人表示,今年5月至6月在美国开展品牌推广活动时,当地消费者和媒体的关注度均超过预期,反映出韩国美妆产品在海外市场的吸引力。 业内认为,随着韩国文化及消费品在全球市场的影响力不断扩大,韩国零售企业正迎来新的发展机遇。未来,能否将本土市场积累的商品竞争力、品牌培育能力及运营经验转化为海外市场优势,将成为韩国零售平台实现持续增长的重要因素。
2026-10-13 22:03:12 -
K美妆市场迎来新变化,消费者热衷于性价比高的产品
"价格便宜,但质量评价不错。" 在首尔广津区的大创建大店,顾客在货架上挑选彩妆产品,试用后拿出手机搜索评价。店内顾客年龄层次多样,从十几岁的学生到聚在一起的中年顾客,还有拖着行李箱的外国人。社交网络上因"缺货潮"而闻名的面膜产品被顾客一次性放入购物篮的场景也十分显眼。 查看产品评论的顾客表示:"虽然买了很多,但大约只花了3万韩元,负担不大。"她还说:"这不仅仅是便宜,而是以合理的价格聪明消费的感觉。" 这家约20坪(66平方米)的店铺中,约80%的商品为美妆产品。大创从最初的"1000韩元商店"起步,现已出现了以化妆品为主的店铺。 同日,位于首尔麻浦区的无神社美妆店也成为了新兴的"热门打卡地"。从地下1层到地上3层,约400坪(1262平方米)的店铺内,顾客们纷纷体验产品,穿着粉色制服的员工用韩语和英语为顾客讲解产品。 一位推着婴儿车的顾客表示:"听说无神社美妆店开业,原本只是想随便看看,结果体验了各种产品,时间一下就过去了。"一对来自日本的年轻夫妇也表示:"平时对韩国化妆品很好奇,发现这里有很多特色产品。" 作为生活用品店的大创和以时尚平台起家的无神社都开始涉足美妆领域。大创坚持5000韩元以下的价格,而无神社则以独立品牌和体验为主打。由于高物价,寻找合理价格化妆品的消费者增多,K美妆市场也在不断增长,零售商们也在扩大美妆业务。 ◇5000韩元化妆品也要仔细挑选……大创降低购买门槛 大创的优势在于价格。其所有商品均以5000韩元以下的价格出售,这一定价政策也适用于化妆品。 大创自2023年起开始受到关注,当时一款3000韩元的护肤产品在社交网络上引发热议,导致缺货。此后,分享大创化妆品购买评价的内容不断增加,化妆品公司也纷纷推出符合大创统一价格政策的产品。 销售额也迅速增长。根据Embrain购买深度数据(购买估算基准),截至今年3月,大创美妆产品的购买估算额约为3619亿韩元,同比增长39.6%。在此期间,符合大创价格的"第二品牌"的购买估算额也增长了58.2%,约为853亿韩元。这一趋势被解读为消费者越来越重视自身满意度,理性消费趋势增强,导致了性价比高的替代品(与热门产品相比价格便宜但质量相似的产品)消费的扩散。 业内人士表示:"大创的消费者对价格和购买目的有明确的期待。由于许多消费者希望无负担地体验产品,因此这是一个有效的渠道,可以吸引新客户并引导产品体验。" ◇无神社70%为独立品牌……美妆零售竞争加剧 无神社专注于让顾客能够直接体验和发现各种品牌。在约600个入驻美妆品牌中,70%为独立品牌。 选择弘大的无神社作为首家线下美妆店也受到商圈特性的影响。无神社的数据显示,弘大流动人口中67%为外国人,而国内访客中女性比例超过一半。 一层主要销售彩妆和香水,二层则是护肤、头发、身体、男性和牙齿护理产品。顾客们在手上试用彩妆产品,或测试护肤品。有顾客在洗手台前试用产品后洗脸。地下1层则设有美妆药妆店。 无神社美妆线下团队的金妍珍表示:"我们的目标是让独立品牌与新客户见面,外国顾客了解K美妆品牌,国内顾客发现新趋势。" 从时尚起家的无神社美妆业务已经迅速发展。无神社美妆去年的交易额比前一年增长了50%以上。通过将在线扩展的美妆业务转向线下,旨在捕捉直接体验产品的需求。 ◇生活用品店、时尚、便利店等……美妆销售渠道不断扩大 化妆品销售渠道正在从以Olive Young为代表的H&B(健康与美容)商店向外扩展。生活用品店和时尚平台之后,便利店也开始推出小容量、低价化妆品,扩大美妆商品线。 零售商们对美妆的关注也与化妆品特有的商品性有关。与服装或家电相比,化妆品的购买周期较短,新产品发布频繁,容易吸引顾客再次光临,同时,前来购买化妆品的顾客也可能顺便购买其他商品。 数据趋势平台Pickple分析了化妆品消费者的购物体验,结果显示,64.4%的女性受访者表示每月至少购物一次化妆品。在选择化妆品时,40%的女性和36.9%的男性认为"性能测试"是最重要的考虑因素。由于购买频繁且有较强的直接体验需求,因此对零售商而言,化妆品是一个容易吸引顾客的商品类别。 根据食品药品安全处的数据,今年上半年韩国化妆品出口额达到700亿美元(约9万亿韩元),同比增长27.3%,创下历史上上半年最大值。随着海外对韩国化妆品需求的增加,外国游客涌入的韩国主要商圈也成为K美妆的重要销售渠道。 业内人士表示:"美妆是通过社交网络传播与线下体验自然结合的典型类别。市场进入本身并不困难,但持续获得消费者青睐的竞争力至关重要。"
2026-10-02 03:24:20 -
韩国美妆市场持续扩容 零售企业加速跨界入局
随着韩国美妆市场持续扩张,美妆零售领域迎来更多跨界参与者。时尚平台、生活用品零售商及电视购物企业纷纷加快布局线下美妆门店,希望依托既有客群和渠道优势抢占市场。 韩国美妆业界日前消息显示,时尚平台MUSINSA本月在首尔弘大开设首家独立美妆门店Musinsa Beauty弘大店,并计划年内在首尔圣水和济州再开两家门店。 弘大店开业仅3天累计销售额便达到2.5亿韩元(约合人民币123万元)。门店面积约400坪,汇集约870个品牌、1.2万余种商品。今年1至8月,在平台首次购买美妆产品的消费者中,约83%此前已是MUSINSA会员,显示不少原本购买服装等时尚商品的用户开始增加美妆消费。 现代Home Shopping也在扩大旗下美妆集合店COASIS的线下布局。由于现有门店销售额较目标水平高出50%以上,公司本月在现代百货木洞店开设迄今规模最大的门店,目前COASIS门店总数已增至5家。 COASIS主要瞄准30至60岁女性,重点布局针对色斑、皱纹、皮肤弹性等需求的功能性护肤产品。公司还计划将与Cosmax等合作企业共同开发的专属商品由目前40种增至年内60种,并考虑继续扩大线下门店。 大创也将美妆业务进一步拓展至专业线下门店。上月,大创在首尔建大入口站附近开设首家美妆专业门店,约20坪的门店中80%空间用于销售美妆商品,主打5000韩元以下的高性价比产品。 近年来,大创美妆业务增长明显。2024年其化妆品销售额同比增长144%,去年增长70%,今年1至8月同比增长30%。截至今年8月,大创销售的美妆品牌约150个、商品超过2200种。 时尚平台ABLY则从自有品牌切入美妆市场。今年4月,公司推出首个美妆自有品牌BYBLY,随后进一步扩展至彩妆领域,并计划年内开设首家线下门店。 随着韩国美妆热度持续升温以及访韩外籍游客增加,韩国线下美妆消费需求进一步扩大。与此同时,各家零售企业正依托原有客群展开差异化布局,分别瞄准年轻时尚消费者、中年女性及高性价比消费群体,美妆线下零售市场竞争进一步升温。
2026-09-23 00:38:07 -
外国游客增长与即时配送成主要动力 欧利芙洋市场份额创历史新高
凭借持续增长的外国游客和即时配送服务,韩国美妆零售巨头欧利芙洋市场影响力不断扩大,市场份额创下历史新高。 据希杰(CJ)集团20日发布的上半年业务报告,欧利芙洋上半年在韩国美妆零售市场内销售额占比为21.5%。上半年韩国美妆零售市场总规模(含线上和线下)为13.7162万亿韩元(约合人民币660亿元),其中欧利芙洋销售额达2.9433万亿韩元。 欧利芙洋在美妆零售市场中所占份额从2022年的12.2%先后上升至2023年的14.9%和2024年的17%,去年上半年再次进一步上升至18.8%,今年上半年则同比提高2.7个百分点。 线上美妆市场持续扩大主要由于不断增加的外国游客数量。今年第二季度,欧利芙洋线上销售额同比增长25%,“当日达”成为业务增长的重要动力。欧利芙洋于2018年在美妆零售行业率先推出“当日达”服务,消费者下单后最快可在3个小时内收到商品。 欧利芙洋位于全国的1360多家线上门店与26处城市型物流中心(MFC)连接,以缩短商品配送时间。“当日达”配送量近年来持续增长,从2022年的600万件增加至2023年的996万件、2024年的1504万件以及2025年的1935万件。今年上半年配送量已达到1166万件,占欧利芙洋整体配送量的48.7%。 随着欧利芙洋成为外国游客访韩热门目的地之一,外国游客消费成为业绩增长的重要动力。文化体育观光部数据显示,今年上半年韩国累计接待外国游客1071万人次,同比增长21.3%。 不过,销售额持续扩大的同时,欧利芙洋的盈利有所放缓。今年第一季度净利润同比增长2.9%,但第二季度净利润反而同比下降6.1%,显示行业竞争加剧以及经营成本等因素对盈利能力形成压力。 韩国美妆零售市场的竞争格局也正在发生变化。以大创(Daiso)为代表的线下零售商正在凭借低价策略扩大美妆业务。大创重点推出5000韩元以下的平价美妆产品,积极吸引年轻消费者。 大创销售的美妆产品从去年底的120多个品牌、1420余种商品增加至今年8月底的150多个品牌、2200余种商品。 时尚电商平台Musinsa也持续加码线下美妆市场。本月11日,Musinsa在首尔开设首家独立美妆线下门店“Musinsa Beauty弘大”,面积约400坪(约1322平方米)。 面对日益白热化的竞争,欧利芙洋正通过海外市场及健康消费领域寻找新的增长空间。加快拓展美国市场的同时通过健康生活方式平台“Olive Better”进军健康功能食品市场。
2026-09-20 19:23:54 -
大创成为外国游客必逛的K-美容和小物购物圣地
在首尔明洞、弘大和成寿洞的大创门店前,外国游客们早晨就手提购物袋排起了长队。这家以超高性价比著称的“国民生活用品店”大创,如今已成为来韩外国游客必经的“K-购物圣地”。 根据大创的数据显示,过去三年内,海外卡在大创的支付金额增长率分别为2023年130%、2024年50%和2025年60%,每年都在快速上升。今年上半年(1月至6月)的同比增长率也达到了100%。 目前,大创每月推出超过600种新产品。凭借压倒性的性价比和便捷的社区门店网络,吸引了大量寻找超低价生活美容产品的消费者。随着来韩外国游客的增加,大创正逐渐成为旅游必逛的地方。因此,大创正在将明洞、弘大、成寿等主要旅游商圈的门店进行大型化和专业化。上个月31日,大创在江南站的街道上新开了一家大型门店。 吸引外国游客的主要原因无疑是“超高性价比的K-美容”产品线。以5000韩元以下的惊人价格推出的护肤和基础化妆品系列,已经成为来韩国必买的纪念品。 在今年大创上半年新产品中,销售量最高的“上半年新款最佳”是美容产品“本色视黄醇双V贴面膜”。大创的美容产品以低于市场知名品牌化妆品一半的价格,卓越的产品性能与K-POP、K-电视剧的热潮相结合,成为外国游客来韩时必买的“必需品”。 随着外国游客的特殊需求与国内消费者的精打细算趋势相结合,大创正在创下自成立以来的最高业绩。大创的2025年销售额达到4兆5363亿韩元,同比增长14.3%。营业利润也增长了19.2%,达到了4424亿韩元,首次突破4000亿韩元。与2021年约2兆6000亿韩元的销售额相比,仅四年时间增长了约74%。 大创相关人士表示:“我们成功转型为不仅仅是低价生活用品店,而是涵盖K-美容的韩国代表购物平台。”并表示:“随着外国游客成为必逛之地,低价K-美容产品的需求也在不断增加。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-08 19:04:00 -
多品牌崛起,单一品牌路店面临挑战
在全国化妆品零售店连续32个月减少的背景下,CJ Olive Young、大创、无信和Cully等品牌的影响力正在上升。随着消费者越来越倾向于比较价格、成分和评价,单一品牌的路店正被多品牌商店和在线平台迅速取代。 根据国税厅的统计数据,截至6月,全国化妆品零售店数量为34,232家,比去年同期减少了2,176家(6.0%)。自2023年10月以来,化妆品零售店数量已连续32个月下降,期间减少了4,926家(12.6%)。路店品牌的店铺减少也十分明显。阿莫瑞太平洋的美容编辑店Aritaum的加盟店从2022年的522家减少到2024年的372家,下降幅度为28.7%。同一时期,Innisfree的加盟店也从324家减少到190家,下降41.4%。 相比之下,在线化妆品市场仍在持续增长。国家数据处发布的《2026年6月在线购物动态》显示,今年第二季度在线化妆品交易额达4.1577万亿韩元,同比增长20.4%。6月的移动交易额为1.0036万亿韩元,占在线化妆品交易总额的79.4%。 在实体店方面,Olive Young和大创正在吸收路店的需求。Olive Young的门店数量从2021年的1,265家增加到去年的1,381家。今年6月底略微减少至1,367家,但仍比2021年增加了8.1%。该品牌通过全国门店与在线商城的联动,提供商品排名、评价、当日配送和门店自取服务,逐渐成为化妆品流通平台的重要角色。 大创则通过140多个品牌和2000多种5000韩元以下的产品,满足低价化妆品的需求。大创的门店数量从2021年的1,390家增加到2022年的1,442家,2023年达到1,519家,2024年预计将增至1,576家,2025年将超过1,600家。大型化妆品公司和独立品牌纷纷推出大创专用的小容量产品,使其成为消费者轻松试购的渠道。 无信和Cully也在扩大美容业务。无信的Mega Store成寿美容店入驻了500多个品牌,入驻品牌的在线日均交易额比之前增长了约35%。Cully的2023年第一季度交易额也比去年同期增长了20.2%。 业内人士表示:“路店的减少不仅仅是线下门店数量的减少,而是化妆品购买方式本身正在发生变化。”他指出,“销售正在向多品牌渠道和在线转移,自有门店则逐渐转变为品牌体验的空间。”
2026-08-05 03:04:10 -
大型超市挑战大创,推出超低价生活杂货店
一些大型超市曾向大创租赁部分店面并收取租金,如今它们开始直接进入超低价生活杂货市场。由于高物价长期化,大创以“性价比”产品吸引年轻消费者,正在重塑零售格局。大型超市通过推出涵盖生活用品、时尚及美妆商品的自有统一价商店,旨在吸引年轻顾客并延长顾客停留时间。 据零售业界消息,易买得于去年12月开始运营的超低价生活用品商店“WOW商店”,截至本月底已增至13家门店。在116家没有独立店面的易买得门店中,也在普通货架上销售30至40种代表性商品。主要商品包括厨房、收纳、浴室用品,以及时尚、美妆、数码配件等,价格集中在5000韩元以下。 随着高物价时代的到来,WOW商店的人气也促使其扩张。7月7日,易买得永平店的WOW商店将店面从原来的3层迁至6层,面积从62.8平方米(约19坪)扩大至337平方米(约102坪)。销售品类也从1300种增加至1980种。扩张后的一个星期内,平日平均销售额比之前增长了52.1%,周末销售额增长了78.4%。 WOW商店的价格竞争力来自于海外直采。易买得大部分商品直接从海外引进,减少了中间流通环节。商店还引入了在大型超市中未曾销售的商品和在社交媒体上受欢迎的产品。易买得相关人士表示:“未来将根据顾客反应和店铺情况考虑WOW商店的扩展,但目前尚未决定新增门店。” 乐天超市在上月底于京畿道高阳的华亭店开设了约99平方米(约30坪)的“超值统一价商店”。该店销售700多种生活密切相关的商品,如储存容器、洗涤用品、内衣、袜子等,价格从500韩元到9000韩元,均在1万韩元以下。未来还计划根据顾客需求加强商品线。乐天超市相关人士表示:“超值统一价商店目前处于测试阶段,尚无扩展计划。” 超低价生活杂货领域过去主要是通过向大创等专业店出租空间来运营,而非大型超市直接经营。由于商品种类繁多且库存管理负担较大,将非食品类商品交给外部经营者可以获得稳定的租金收益。大创也通过入驻拥有停车场和人流量的大型超市,扩大了顾客接触点。大创在易买得的157家门店中入驻了40家,在乐天超市的112家门店中入驻了90家。 易买得和乐天超市将目光投向超低价生活杂货的扩展,被分析为在高物价时代吸引消费者的策略。通过强化生活杂货、时尚和美妆商品,增加顾客的到访目的并延长停留时间。 业界人士预测:“在可预见的未来,大型超市将继续维持大创的入驻,同时测试自有门店的竞争力,形成共存竞争的局面。”
2026-07-31 02:20:00 -
大创逐渐成为食品购物新选择
曾被视为购买生活用品的地方的大创,正在逐渐增强其作为食品购买地的存在感。随着零食、巧克力、坚果、调味品、即食食品和配菜等购买品类的扩大,食品类别的销售额也在快速增长。以低廉价格和小包装商品为特色的大创,正逐步成为高物价时代的新食品流通渠道,食品行业也在扩大专用产品的推出和合作。 根据市场调查机构Embrain购买深度数据的数据显示,最近一年(2025年6月~2026年5月)大创食品类别的购买估算额为1823亿8000万元,比去年同期的1599亿2000万元增长了14%。在高物价的背景下,消费者对价格合理的食品需求增加,使得大创逐渐成为性价比高的食品购买地。 按购买额计算,盒装零食(458亿8000万元)、袋装零食(425亿1000万元)和巧克力(196亿1000万元)位居前列。盒装零食和袋装零食合计占整体食品购买额的48.5%。消费者在购买生活用品时,仍然会顺便购买零食的消费模式依然存在。 值得注意的是,消费品类的变化。坚果类的增长率比去年增加了73.1%,是最高的,其次是调味品(68.4%)、鱼干(51.0%)、即食食品(47.7%)、果汁(42.2%)和罐头及配菜(40.7%)。食品区从以零食为主的空间,逐渐扩展为可以进行简单购物的区域。 这种变化与大创的渠道特性密切相关。1000~2000元的价格和小包装的设置降低了消费者的购买负担,使他们更容易体验新产品。从制造商的角度来看,也可以以较低的成本快速确认新产品的反应,越来越多的案例将大创作为测试平台。高物价和单人家庭的增加也被认为是生活型食品消费扩大的因素。 实际上,食品企业的动向也在发生变化。今年初,奥利奥、乐天食品、皇冠制果、海太制果等公司与'趋势韩国2026'合作,在大创举办了专属企划展,推出了恢复代表性长寿品牌初始包装的限量版产品。熟悉的品牌加上新概念的产品吸引了消费者的关注,部分产品甚至提前售罄。 最近,针对健康食品市场也出现了针对大创的产品。三进制药最近通过大创推出的'更好适合高蛋白低糖奶昔',以每包1000元的价格,约为现有产品的三分之一,在线商城的初始库存在销售开始10分钟内全部售罄。大幅降低价格门槛,吸引了新的消费群体。 不仅是人类食品,大创在宠物食品市场的入驻也在扩大。东元F&B的宠物专用品牌'阿尔尔'最近在全国大创门店和大创商城推出了16种狗狗用'饭·酷(饭装饰)零食'。作为饲料配料的零食、冷冻干燥原料零食、酸奶块、米饼等均以1000元的价格推出,开始进军小包装宠物食品市场。宠物用品同样以负担得起的价格和小包装为特色,利用大创作为新的销售渠道。 业内人士认为,消费者在购买生活用品时同时购买食品的现象日益普遍,注重性价比和小包装的消费趋势将继续推动大创的食品影响力进一步扩大。一位食品行业相关人士表示:“像大创这样的生活杂货店渠道在国内市场的增长潜力非常高,是核心的攻克目标。”并指出:“作为新的流通渠道,虽然整体销售比例尚不大,但由于增长速度快,目标是推动供应扩张,实现两位数以上的增长率。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-22 02:32:00 -
专业电商崛起,超越综合商城
在韩国电商市场中,专注于特定领域的专业电商的存在感日益增强。随着综合商城用户增长放缓,专注于时尚、美妆和生活用品等特定领域的专业电商迅速崛起。消费者的兴趣日益细分,加上高物价推动性价比消费,垂直电商成为新的增长动力。 根据国家数据处的数据显示,今年在线购物交易增长率在1月为8.6%,2月为5.3%,3月为13.4%,4月为10.0%,5月为10.3%,连续三个月保持两位数增长。5月综合商城的交易额为13.38万亿韩元,仅增长7.8%,而专业电商的交易额为11.63万亿韩元,增长了13.3%。 2023年专业电商的年交易额为100.64万亿韩元,预计2024年将增至114.15万亿韩元,2025年达到124.67万亿韩元。今年截至5月,累计交易额为55.87万亿韩元,同比增长13.7%。 在应用用户数方面也出现了变化。根据Wise App和Retail的数据,4月专业电商应用的月活跃用户数(MAU)最多的是艾布利,达998万人,超过了阿里巴巴(857万人)和特卖(800万人)。橄榄油、大创和无印良品等被称为“老大们”的电商也表现不俗。橄榄油的用户数从去年4月的773万增至今年4月的883万,大创商城从380万增至513万,无印良品也从728万增至740万。 相对而言,综合商城和中国电商应用的增长势头减缓。11号街的MAU从去年4月的893万降至今年的770万。阿里巴巴的用户数从881万降至857万,特卖也从848万降至800万。G市场的用户数虽然去年保持在700万左右,但今年第一季度降至690万。 业内人士表示,消费者开始更倾向于选择提供特定领域商品和推荐功能的专业电商,而非仅仅是商品种类繁多的综合商城。尤其在时尚和美妆等反映个人偏好的类别中,这一趋势尤为明显。此外,因高物价导致的价格敏感性也推动了消费者在特定领域寻找相对便宜商品的需求,从而促进了专业电商的增长。 专业电商的目标策略也取得了成效。MAU排名第一的艾布利基于每年1500亿条数据,实时反映消费者偏好,提供优化的推荐服务。 一位电商行业人士表示:“最近消费者希望在自己感兴趣的领域获得更专业的商品组合和信息,专业电商似乎迅速吸收了这一需求。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-15 01:04:00









