
主页搜索
搜索
选择时间
搜索范围
全部的
‘货运’新闻 23个
-
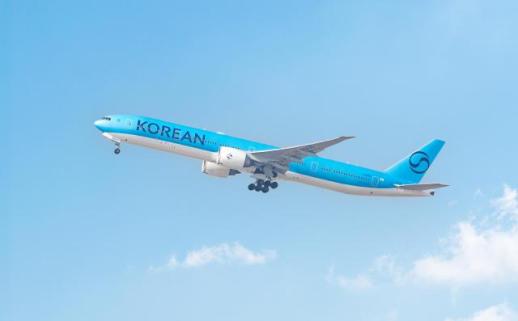 大韩航空第三季度收入达5万亿韩元,创历史新高,营业利润增长12%
大韩航空在高油价的情况下,2026年第三季度创下历史最高季度业绩。 大韩航空于15日公布,2026年第三季度实现营业收入5万448亿韩元,同比增长25.8%。 营业利润为4212亿韩元,比去年同期增长11.9%。营业利润增速低于收入增速,主要是受到高油价导致的燃油成本压力影响。 当期净利润为9297亿韩元,较去年同期的919亿韩元增长了十倍。第三季度末韩元对美元汇率下降的影响也起到了作用。 客运业务收入为2万9174亿韩元,同比增长20.5%。尽管由于燃油附加费和韩元贬值,韩国出发的客运需求有所萎缩,但来自海外的赴韩需求及仁川转机需求推动了客运收入的增长。 货运业务收入为1万4323亿韩元,同比增长34.3%。基于人工智能和半导体相关的高附加值货物的稳定需求,货运业务保持了良好的增长,同时及时应对了各地区市场需求的波动,积极提升了收益。 大韩航空预计,第四季度由于中东战争的长期化,燃料成本压力将持续。客运业务计划以海外赴韩及韩国转机需求为中心,扩大业绩以提高盈利能力。货运业务将继续关注人工智能和半导体等主力产品的需求增长,并在传统航空货运旺季的第四季度,灵活调整供应以最大化收益。 此外,随着12月17日“整合大韩航空”的成立,所有员工将重新审视“绝对安全”体系,并加强服务质量。
2026-10-16 01:48:00 -
 元大证券:韩航在油价波动中仍保持稳健盈利能力,目标价上调至4万韩元
元大证券在30日发布报告,关注韩航与亚细亚航空合并后预计将于12月开始的盈利改善,维持“买入”评级,并将目标股价上调至4万韩元。 元大证券研究员崔志云在报告中指出:“韩航将适用现有亚细亚航线的票价体系,预计将有收益改善的空间,同时通过调整重复航线和时刻表来提高网络效率。” 他补充道:“此外,采购、合同整合及维修效率提升等成本方面的协同效应,将使明年合并法人盈利能力较今年有所改善。” 崔研究员对国际航线客运领域表示:“本季度在中国和日本的短途航线上运输量大幅增加,长途及中转需求强劲,票价和乘客上座率均较去年有所改善。”关于航空货运领域,他预计:“半导体等高附加值货物需求持续强劲,货运盈利能力也将保持在稳健水平。” 他还表示:“尽管油价波动加大,但预计公司的盈利防御能力仍然较高,客运方面长途及高端需求持续强劲,货运方面则基于长期合同扩大,确保了稳定的货运量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 17:36:00 -
 KB证券:对韩航的高票价和亚航盈利改善预期,目标价提升至4万2000韩元
KB证券在23日表示,预计由于客运和货运运费的结构性上涨以及亚航业绩改善,韩航明年的盈利将大幅增加。维持“买入”的投资评级,并将目标股价上调5%至4万2000韩元。 KB证券研究员强成镇表示:“随着外国游客对韩国的旅游偏好增加,客运运费正在结构性上涨。同时,人工智能(AI)相关投资的扩大和飞机制造的延迟也将使货运运费保持在高位。”他还指出:“预计从今年第三季度开始,亚航的营业损益也将有所改善。” KB证券预计,韩航今年的合并营业利润将同比下降5%,达到1兆1000亿韩元。尽管面临高汇率、高油价和高利率等不利的经营环境,但其盈利防御能力得到了验证。 预计明年的业绩改善幅度将更大。KB证券预计,2027年韩航的营业利润将达到2兆7000亿韩元,同比增长158.9%。这一预期超出市场共识21.2%。同时,KB证券下调了韩元对美元的汇率预期,将2027年的营业利润预测上调7.5%。 强研究员指出,韩航盈利能力改善的原因包括:由于外国游客增加和旅行支出上升,海外出票的机票价格上涨;AI投资的扩大带动航空货运需求增加;新飞机制造延迟;亚航合并相关费用的结束及客运市场的改善,货运业务的效率提升等。 他特别强调,目前的业绩预期仍然是基于高汇率、高油价和高利率的假设。KB证券对2027年的假设为:韩元对美元汇率1375韩元,燃油单价为每桶125美元,韩航公司债的流通利率为4.75%。 强研究员表示:“韩航的盈利能力已经显著改善。如果汇率、油价和利率等外部环境回归到平均水平,营业利润的预期可能会进一步上调。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 17:16:20 -
 起步于高端市场的'PV7'亮相…起亚在中国电动厢车攻势中向欧洲发力
起亚将以新款目的基础车辆(PBV)'PV7'为核心,加快在欧洲电动商用车市场的布局。这一举措预计将成为起亚在与中国品牌竞争中扩大欧洲PBV业务的关键。 据行业消息,起亚于近日在德国汉诺威举行的世界最大商用车博览会'IAA运输2026'上首次公开了'更大的起亚PV7'。PV7是继PV5之后,起亚推出的第二款专用PBV。它以更大的载货空间和实用性为卖点,瞄准了比以往更广阔的电动轻型商用车(eLCV)市场。 PV7主要分为△货运紧凑型、长版、高顶型和△乘客紧凑型、长版两种型号,计划于明年下半年在国内和欧洲市场推出'PV7乘客长版'和'PV7货运长版'。随后,起亚将逐步推出23款PV7衍生和改装车型。欧洲被视为起亚PBV业务的最大战场。随着电动化转型的快速推进,今年上半年,欧洲电动厢车的新注册数量同比激增41.6%。起亚设定了到2030年在欧洲每年销售13万3000辆PBV的目标。其中,PV5目标销量为6万3000辆,PV7为5万2000辆,PV9为1万8000辆。PV7一款车型将占据整个欧洲PBV销售目标的约40%。然而,从明年开始,PV7的销售将面临中国企业的强劲攻势。欧洲运输环境组织(T&E)和市场研究机构全球数据(GlobalData)预测,明年在欧洲销售的64款电动厢车中,将有18款来自中国企业。尤其是中国企业通过专用电动车平台提升竞争力。去年,中国企业生产的电动厢车中,采用专用平台的比例为49%,远高于欧洲制造商的18%。这不仅意味着价格低廉,还具备空间利用和行驶效率等优势。起亚也将通过PBV专用电动车平台'E-GMP.S'进行应对。该平台在设计阶段就考虑了多种工作和特种用途。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 02:52:10 -
 多重利好叠加 韩国航空业迎三季度业绩回暖
韩国航空客运和货运市场持续回暖。国际航线客流创下历史新高,半导体需求带动航空货运增长,加之美元兑韩元汇率回落、成本压力减轻,多重利好叠加之下,韩国航空业三季度业绩改善预期升温。 韩国国土交通部和韩国航空协会9日公布的数据显示,今年1月至8月,韩国国内线和国际线航空旅客总量达到8800.38万人次,同比增长7.7%。去年全年韩国航空旅客量达到1.2479亿人次,创历史新高。按照目前趋势,今年全年旅客量有望再次刷新纪录。 国际航线成为客运增长的重要动力。受韩国文化热度持续、中国免签政策以及日元走弱等因素影响,外籍游客赴韩以及韩国游客前往中国、日本等短途目的地的需求均有所增加。 叠加暑期出行旺季,8月韩国国际航线旅客量达到930.96万人次,同比增长9.6%,较此前创下最高纪录的今年1月增长3%,刷新单月历史最高纪录。韩国投资证券研究员崔高云(音)表示,在燃油成本上升、机票价格上涨超过30%的情况下,国际航线客流仍创历史新高,整体表现好于预期。 货运市场同样保持增长。受半导体行业景气度上升带动,相关航空运输需求持续增加。由于半导体产品对温度、湿度以及运输过程中的震动较为敏感,航空运输在相关物流中占据重要地位。数据显示,8月仁川国际机场航空货运量约26万吨,同比增长约9%。 与此同时,汇率回落进一步缓解航空公司的成本压力。航空公司燃油、飞机租赁等费用主要以美元结算,同时持有较多美元计价债务,因此韩元走强有助于降低经营和财务成本。美元兑韩元汇率从7月1日盘中一度达到1559.2韩元,降至8日的1345韩元左右。 随着客运、货运和汇率环境同步改善,韩国航空业有望摆脱二季度高油价、高汇率带来的业绩压力。韩国金融信息机构FnGuide数据显示,市场预计大韩航空三季度合并营业利润将达到3501亿韩元(约合人民币17.5亿元),同比增长122.2%,较二季度2071亿韩元营业亏损实现大幅扭亏。 业内预计,9月客货运需求仍将保持较好势头。中秋假期有望进一步拉动客运需求,同时半导体和人工智能相关高附加值产品运输需求仍将支撑航空货运市场,韩国航空业三季度盈利能力有望进一步恢复。
2026-09-09 20:15:32 -
 现代格洛比斯推动韩国化妆品和音乐产业的航空货运业务
现代格洛比斯的K-文化航空货运业务持续增长。随着全球对韩国化妆品和K-pop音乐的热情高涨,该公司正在扩大运输范围,涵盖高附加值消费品如艺术品,并加快获取非关联客户的步伐。 现代格洛比斯于27日宣布,已与艾比尔和SM娱乐签署化妆品和音乐专辑的航空运输合同,并正在进行相关货物的运输。 艾比尔的化妆品正运往美国洛杉矶、英国伦敦和荷兰阿姆斯特丹等地,而SM娱乐的音乐专辑则运往美国芝加哥等地。仅在上半年,与这两家公司签署的航空运输合同的货物量就达数百吨。 作为货运代理,现代格洛比斯负责从货物包装到通关、装船和到达的整个运输过程。通过与航空公司的谈判,确保航班和运输路线,并根据产品特性管理运输过程。 随着K-美容和K-pop在海外需求的快速增长,相关的航空物流市场也在同步发展。根据海关总署的进出口贸易统计,今年上半年对58个欧洲国家的国内化妆品出口额达2兆3113亿韩元,较两年前几乎翻了一番。 同期,K-pop音乐专辑的出口额同比增长125%,达到3823亿韩元,创下历史新高。出口到美国的音乐专辑金额达1101亿韩元,成为出口国中最多的。 现代格洛比斯正根据全球电子商务市场的扩大,超越一般消费品,向高附加值产品的航空货运领域拓展。上个月,该公司将英国现代艺术家达米恩·赫斯特的艺术品运输至伦敦,正式进入艺术品运输市场。 为了扩大航空物流业务,现代格洛比斯还在持续进行基础设施投资。此前,该公司向2024年收购前亚航货运部门的基金投资了2006亿韩元,以增强航空物流的竞争力。 现代格洛比斯表示:“我们计划以仁川国际机场物流中心为基础,进一步增强相关业务能力。” 与此同时,现代格洛比斯在其主要业务——成品车海运中,非关联货物的比例也在稳步上升。去年,成品车海运(PCTC)部门的非关联收入占比达53%。该公司正在扩大来自欧洲、北美和中国成品车制造商的货物量,以降低对关联货物的依赖。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:00:00 -
 亚细亚航空第二季度营业亏损2951亿韩元,运营成本重创
亚细亚航空因高油价、汇率上升及货运业务出售等因素,在第二季度录得2951亿韩元的营业亏损。尽管客运部门在乘客上座率和盈利能力改善的推动下实现了增长,但运营成本却成为了主要障碍。 亚细亚航空在2026年第二季度的营业收入为1兆5470亿韩元,同比下降7.7%。营业亏损为2951亿韩元,净亏损为3286亿韩元。与去年同期的340亿韩元营业利润相比,出现了亏损转变。 亚细亚航空表示,第二季度受到中东战争导致的油价和汇率急剧上涨、去年8月货运业务出售、与大韩航空的整合准备及客户服务强化费用等多重因素的影响。今年第二季度的韩元对美元汇率为1542韩元,比去年年底上涨107韩元。 客运业务的收入为1兆2809亿韩元,同比增加1633亿韩元(15%)。尽管由于飞机中修计划,供应量减少了2%,但由于海外出发的连接销售扩大,乘客上座率提高了5个百分点。每位乘客的收入也改善了10%。 货运业务的收入为1147亿韩元,同比减少2565亿韩元。这一变化反映了去年8月将业务部门出售给Air Jet的影响。 亚细亚航空预计,从第三季度开始,油价和汇率将进入平稳期,加上夏季旺季的影响,业绩将有所改善。 日本神户航线将于9月开始定期航班,福冈航线将增至每天两班,计划在日本航线上加强盈利能力。在货运领域,预计在第三季度末进入传统的货运旺季,并应对半导体和人工智能(AI)产业等高附加值货物需求的增加。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 02:48:00 -
 新韩证券:大韩航空因货运运费强劲表现良好,目标价上调
新韩投资证券于14日表示,大韩航空的货运运费持续强劲,因此将目标股价从原来的35000韩元上调至38000韩元,同时维持“买入”的投资评级。 新韩投资证券的研究员崔敏基表示:“基于货运业务的特殊性和地理优势,大韩航空在全球航空公司中表现突出,尤其是由于货运运费的强劲增长,稳定地实现了营业利润。” 大韩航空第二季度的单独财报显示,营业收入为5.0199万亿韩元,同比增长25.9%;营业利润为2618亿韩元。崔研究员指出:“尽管燃料成本大幅上升影响了盈利能力,但大韩航空的业绩仍然比市场对中东冲突的担忧要稳定。” 在客运方面,由于燃油附加费的上涨,海外旅行需求有所减缓。然而,由于中东及中国、日本航线外航公司供应减少,转机需求有所增加,加上韩元贬值带来的入境需求增长,支撑了业绩。 客运业务预计将继续恢复。崔研究员表示:“随着燃油附加费负担的减轻,预计在中秋假期前后,海外旅行需求将会恢复。尽管韩元贬值将持续增加成本压力,但入境需求的强劲也将持续。” 货运业务方面,因人工智能(AI)投资的扩大,数据中心相关货物需求上升,推动了运费的上涨,显示出显著的增长。货运收入和运费分别同比增长46.1%和41.8%。 预计下半年货运业务的良好表现将持续。崔研究员表示:“与喷气燃料价格的下降幅度相比,航空货运运费的下降幅度有限,因此有必要上调下半年货运业绩的预期。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-15 17:52:00 -
 SCFI指数突破3300,航运公司第二季度业绩大幅改善
上海集装箱运价指数(SCFI)连续10周上涨,突破3300点。这是自2024年夏季红海危机以来,SCFI首次超过3300点。 由于美国关税豁免即将结束,货运需求与旺季效应叠加,HMM等国内航运公司的第二季度业绩预计将大幅改善。 根据26日上海航运交易所(SSE)的数据,本周SCFI为3326.87,较上周上涨87.23点,涨幅为2.69%。与中东战争爆发前的2月27日(1333.11)相比,涨幅约为2.5倍。 此次运费上涨被解读为在美国关税豁免期结束前,货主提前锁定货量的“前置需求”与北美航线旺季的共同影响。此外,红海局势的持续恶化导致绕航和运力不足,也进一步支撑了运费的上涨。 SCFI的强劲表现使得航运业对下半年业绩改善的期待加大。SCFI是反映全球集装箱航运市场状况的重要指标,综合了从中国上海港出发的集装箱运费,能够较快反映全球贸易流动和航运供需状况。业界通常通过SCFI的走势来判断未来航运公司的业绩方向。 如果SCFI指数在下半年保持稳健走势,分析认为营业利润有望同比增长超过两位数。 根据FnGuide的数据,HMM的业绩共识预计为营业收入3兆442亿韩元,营业利润2990亿韩元,分别同比增长16.1%和28.2%。 这得益于其主力航线美洲和欧洲运费的强劲表现。美洲航线运费为每个40尺集装箱(1FEU)8296美元,较上周上涨912美元。美洲航线运费突破8000美元是自2024年8月以来的首次。欧洲航线运费也上涨至每个20尺集装箱(1TEU)3418美元,较上周上涨76美元。 从事散货船业务的泛洋也因散货市场回暖,预计第二季度业绩良好。影响散货业务收入和营业利润的波罗的海运价指数(BDI)从年初的1882点上涨至6月的3000点附近。 泛洋的第二季度业绩共识预计为营业收入1兆4673亿韩元,营业利润1423亿韩元,分别同比增长13.4%和15.7%。 一位航运业人士表示:“在美国关税豁免结束前,货运需求集中,运费大幅上涨超出预期。短期内航运公司的业绩改善值得期待,但下半年运费的波动性可能会因美国贸易政策和供给增加而加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-04 03:04:00 -
 韩亚证券:因货运强劲与合并协同效应,上调对韩航目标价
韩亚证券于6月23日表示,基于货运运费上涨和合并后的韩亚航空预期效益,上调了对韩亚航空的目标股价,从原来的27000韩元提高至38000韩元,同时维持“买入”评级。 韩亚证券研究员安道贤表示:“尽管由于战争影响,航空燃油价格急剧上涨,但货运运费同比上涨了40%,货运量也增加了3%。”他分析称:“这将抵消客运部门的亏损。” 韩亚证券预计,韩亚航空第二季度国际航线客运收入将同比增长10%,达到25080亿韩元,货运收入则预计同比增长44%,达到15150亿韩元。营业利润预计将减少84%,降至647亿韩元。 安研究员指出:“第二季度的收入主要来自于战争前售出的机票,因此客运部门的亏损是不可避免的。”他补充道:“从第三季度开始,由于美洲和欧洲航线运费上涨,客运部门将会恢复盈利。” 不过,预计第三季度的年减益幅度将受到限制。安研究员表示:“随着和平谈判的进行,航空燃油价格将继续缓慢下滑。”他还提到:“第三季度的收入中,战争后售出的机票将开始显现,从而弥补成本的增加。” 合并带来的效益也被看好。合并后的韩亚航空将于12月17日正式成立。韩亚航空在最近的股东大会上宣布,合并后预计将通过收益增加和成本节约实现每年约3000亿韩元的协同效应。 安研究员指出:“韩亚航空的合并总成本约为1万亿韩元,目前大部分已执行,合并相关的额外成本增加有限。”他预计:“到2027年,合并后的航空公司营业利润将达到22000亿韩元。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 17:16:00
-
大韩航空第三季度收入达5万亿韩元,创历史新高,营业利润增长12%
大韩航空在高油价的情况下,2026年第三季度创下历史最高季度业绩。 大韩航空于15日公布,2026年第三季度实现营业收入5万448亿韩元,同比增长25.8%。 营业利润为4212亿韩元,比去年同期增长11.9%。营业利润增速低于收入增速,主要是受到高油价导致的燃油成本压力影响。 当期净利润为9297亿韩元,较去年同期的919亿韩元增长了十倍。第三季度末韩元对美元汇率下降的影响也起到了作用。 客运业务收入为2万9174亿韩元,同比增长20.5%。尽管由于燃油附加费和韩元贬值,韩国出发的客运需求有所萎缩,但来自海外的赴韩需求及仁川转机需求推动了客运收入的增长。 货运业务收入为1万4323亿韩元,同比增长34.3%。基于人工智能和半导体相关的高附加值货物的稳定需求,货运业务保持了良好的增长,同时及时应对了各地区市场需求的波动,积极提升了收益。 大韩航空预计,第四季度由于中东战争的长期化,燃料成本压力将持续。客运业务计划以海外赴韩及韩国转机需求为中心,扩大业绩以提高盈利能力。货运业务将继续关注人工智能和半导体等主力产品的需求增长,并在传统航空货运旺季的第四季度,灵活调整供应以最大化收益。 此外,随着12月17日“整合大韩航空”的成立,所有员工将重新审视“绝对安全”体系,并加强服务质量。
2026-10-16 01:48:00 -
元大证券:韩航在油价波动中仍保持稳健盈利能力,目标价上调至4万韩元
元大证券在30日发布报告,关注韩航与亚细亚航空合并后预计将于12月开始的盈利改善,维持“买入”评级,并将目标股价上调至4万韩元。 元大证券研究员崔志云在报告中指出:“韩航将适用现有亚细亚航线的票价体系,预计将有收益改善的空间,同时通过调整重复航线和时刻表来提高网络效率。” 他补充道:“此外,采购、合同整合及维修效率提升等成本方面的协同效应,将使明年合并法人盈利能力较今年有所改善。” 崔研究员对国际航线客运领域表示:“本季度在中国和日本的短途航线上运输量大幅增加,长途及中转需求强劲,票价和乘客上座率均较去年有所改善。”关于航空货运领域,他预计:“半导体等高附加值货物需求持续强劲,货运盈利能力也将保持在稳健水平。” 他还表示:“尽管油价波动加大,但预计公司的盈利防御能力仍然较高,客运方面长途及高端需求持续强劲,货运方面则基于长期合同扩大,确保了稳定的货运量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-30 17:36:00 -
KB证券:对韩航的高票价和亚航盈利改善预期,目标价提升至4万2000韩元
KB证券在23日表示,预计由于客运和货运运费的结构性上涨以及亚航业绩改善,韩航明年的盈利将大幅增加。维持“买入”的投资评级,并将目标股价上调5%至4万2000韩元。 KB证券研究员强成镇表示:“随着外国游客对韩国的旅游偏好增加,客运运费正在结构性上涨。同时,人工智能(AI)相关投资的扩大和飞机制造的延迟也将使货运运费保持在高位。”他还指出:“预计从今年第三季度开始,亚航的营业损益也将有所改善。” KB证券预计,韩航今年的合并营业利润将同比下降5%,达到1兆1000亿韩元。尽管面临高汇率、高油价和高利率等不利的经营环境,但其盈利防御能力得到了验证。 预计明年的业绩改善幅度将更大。KB证券预计,2027年韩航的营业利润将达到2兆7000亿韩元,同比增长158.9%。这一预期超出市场共识21.2%。同时,KB证券下调了韩元对美元的汇率预期,将2027年的营业利润预测上调7.5%。 强研究员指出,韩航盈利能力改善的原因包括:由于外国游客增加和旅行支出上升,海外出票的机票价格上涨;AI投资的扩大带动航空货运需求增加;新飞机制造延迟;亚航合并相关费用的结束及客运市场的改善,货运业务的效率提升等。 他特别强调,目前的业绩预期仍然是基于高汇率、高油价和高利率的假设。KB证券对2027年的假设为:韩元对美元汇率1375韩元,燃油单价为每桶125美元,韩航公司债的流通利率为4.75%。 强研究员表示:“韩航的盈利能力已经显著改善。如果汇率、油价和利率等外部环境回归到平均水平,营业利润的预期可能会进一步上调。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-23 17:16:20 -
起步于高端市场的'PV7'亮相…起亚在中国电动厢车攻势中向欧洲发力
起亚将以新款目的基础车辆(PBV)'PV7'为核心,加快在欧洲电动商用车市场的布局。这一举措预计将成为起亚在与中国品牌竞争中扩大欧洲PBV业务的关键。 据行业消息,起亚于近日在德国汉诺威举行的世界最大商用车博览会'IAA运输2026'上首次公开了'更大的起亚PV7'。PV7是继PV5之后,起亚推出的第二款专用PBV。它以更大的载货空间和实用性为卖点,瞄准了比以往更广阔的电动轻型商用车(eLCV)市场。 PV7主要分为△货运紧凑型、长版、高顶型和△乘客紧凑型、长版两种型号,计划于明年下半年在国内和欧洲市场推出'PV7乘客长版'和'PV7货运长版'。随后,起亚将逐步推出23款PV7衍生和改装车型。欧洲被视为起亚PBV业务的最大战场。随着电动化转型的快速推进,今年上半年,欧洲电动厢车的新注册数量同比激增41.6%。起亚设定了到2030年在欧洲每年销售13万3000辆PBV的目标。其中,PV5目标销量为6万3000辆,PV7为5万2000辆,PV9为1万8000辆。PV7一款车型将占据整个欧洲PBV销售目标的约40%。然而,从明年开始,PV7的销售将面临中国企业的强劲攻势。欧洲运输环境组织(T&E)和市场研究机构全球数据(GlobalData)预测,明年在欧洲销售的64款电动厢车中,将有18款来自中国企业。尤其是中国企业通过专用电动车平台提升竞争力。去年,中国企业生产的电动厢车中,采用专用平台的比例为49%,远高于欧洲制造商的18%。这不仅意味着价格低廉,还具备空间利用和行驶效率等优势。起亚也将通过PBV专用电动车平台'E-GMP.S'进行应对。该平台在设计阶段就考虑了多种工作和特种用途。 ※ 本报道经人工智能(AI)系统翻译与编辑。
2026-09-15 02:52:10 -
多重利好叠加 韩国航空业迎三季度业绩回暖
韩国航空客运和货运市场持续回暖。国际航线客流创下历史新高,半导体需求带动航空货运增长,加之美元兑韩元汇率回落、成本压力减轻,多重利好叠加之下,韩国航空业三季度业绩改善预期升温。 韩国国土交通部和韩国航空协会9日公布的数据显示,今年1月至8月,韩国国内线和国际线航空旅客总量达到8800.38万人次,同比增长7.7%。去年全年韩国航空旅客量达到1.2479亿人次,创历史新高。按照目前趋势,今年全年旅客量有望再次刷新纪录。 国际航线成为客运增长的重要动力。受韩国文化热度持续、中国免签政策以及日元走弱等因素影响,外籍游客赴韩以及韩国游客前往中国、日本等短途目的地的需求均有所增加。 叠加暑期出行旺季,8月韩国国际航线旅客量达到930.96万人次,同比增长9.6%,较此前创下最高纪录的今年1月增长3%,刷新单月历史最高纪录。韩国投资证券研究员崔高云(音)表示,在燃油成本上升、机票价格上涨超过30%的情况下,国际航线客流仍创历史新高,整体表现好于预期。 货运市场同样保持增长。受半导体行业景气度上升带动,相关航空运输需求持续增加。由于半导体产品对温度、湿度以及运输过程中的震动较为敏感,航空运输在相关物流中占据重要地位。数据显示,8月仁川国际机场航空货运量约26万吨,同比增长约9%。 与此同时,汇率回落进一步缓解航空公司的成本压力。航空公司燃油、飞机租赁等费用主要以美元结算,同时持有较多美元计价债务,因此韩元走强有助于降低经营和财务成本。美元兑韩元汇率从7月1日盘中一度达到1559.2韩元,降至8日的1345韩元左右。 随着客运、货运和汇率环境同步改善,韩国航空业有望摆脱二季度高油价、高汇率带来的业绩压力。韩国金融信息机构FnGuide数据显示,市场预计大韩航空三季度合并营业利润将达到3501亿韩元(约合人民币17.5亿元),同比增长122.2%,较二季度2071亿韩元营业亏损实现大幅扭亏。 业内预计,9月客货运需求仍将保持较好势头。中秋假期有望进一步拉动客运需求,同时半导体和人工智能相关高附加值产品运输需求仍将支撑航空货运市场,韩国航空业三季度盈利能力有望进一步恢复。
2026-09-09 20:15:32 -
现代格洛比斯推动韩国化妆品和音乐产业的航空货运业务
现代格洛比斯的K-文化航空货运业务持续增长。随着全球对韩国化妆品和K-pop音乐的热情高涨,该公司正在扩大运输范围,涵盖高附加值消费品如艺术品,并加快获取非关联客户的步伐。 现代格洛比斯于27日宣布,已与艾比尔和SM娱乐签署化妆品和音乐专辑的航空运输合同,并正在进行相关货物的运输。 艾比尔的化妆品正运往美国洛杉矶、英国伦敦和荷兰阿姆斯特丹等地,而SM娱乐的音乐专辑则运往美国芝加哥等地。仅在上半年,与这两家公司签署的航空运输合同的货物量就达数百吨。 作为货运代理,现代格洛比斯负责从货物包装到通关、装船和到达的整个运输过程。通过与航空公司的谈判,确保航班和运输路线,并根据产品特性管理运输过程。 随着K-美容和K-pop在海外需求的快速增长,相关的航空物流市场也在同步发展。根据海关总署的进出口贸易统计,今年上半年对58个欧洲国家的国内化妆品出口额达2兆3113亿韩元,较两年前几乎翻了一番。 同期,K-pop音乐专辑的出口额同比增长125%,达到3823亿韩元,创下历史新高。出口到美国的音乐专辑金额达1101亿韩元,成为出口国中最多的。 现代格洛比斯正根据全球电子商务市场的扩大,超越一般消费品,向高附加值产品的航空货运领域拓展。上个月,该公司将英国现代艺术家达米恩·赫斯特的艺术品运输至伦敦,正式进入艺术品运输市场。 为了扩大航空物流业务,现代格洛比斯还在持续进行基础设施投资。此前,该公司向2024年收购前亚航货运部门的基金投资了2006亿韩元,以增强航空物流的竞争力。 现代格洛比斯表示:“我们计划以仁川国际机场物流中心为基础,进一步增强相关业务能力。” 与此同时,现代格洛比斯在其主要业务——成品车海运中,非关联货物的比例也在稳步上升。去年,成品车海运(PCTC)部门的非关联收入占比达53%。该公司正在扩大来自欧洲、北美和中国成品车制造商的货物量,以降低对关联货物的依赖。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-27 18:00:00 -
亚细亚航空第二季度营业亏损2951亿韩元,运营成本重创
亚细亚航空因高油价、汇率上升及货运业务出售等因素,在第二季度录得2951亿韩元的营业亏损。尽管客运部门在乘客上座率和盈利能力改善的推动下实现了增长,但运营成本却成为了主要障碍。 亚细亚航空在2026年第二季度的营业收入为1兆5470亿韩元,同比下降7.7%。营业亏损为2951亿韩元,净亏损为3286亿韩元。与去年同期的340亿韩元营业利润相比,出现了亏损转变。 亚细亚航空表示,第二季度受到中东战争导致的油价和汇率急剧上涨、去年8月货运业务出售、与大韩航空的整合准备及客户服务强化费用等多重因素的影响。今年第二季度的韩元对美元汇率为1542韩元,比去年年底上涨107韩元。 客运业务的收入为1兆2809亿韩元,同比增加1633亿韩元(15%)。尽管由于飞机中修计划,供应量减少了2%,但由于海外出发的连接销售扩大,乘客上座率提高了5个百分点。每位乘客的收入也改善了10%。 货运业务的收入为1147亿韩元,同比减少2565亿韩元。这一变化反映了去年8月将业务部门出售给Air Jet的影响。 亚细亚航空预计,从第三季度开始,油价和汇率将进入平稳期,加上夏季旺季的影响,业绩将有所改善。 日本神户航线将于9月开始定期航班,福冈航线将增至每天两班,计划在日本航线上加强盈利能力。在货运领域,预计在第三季度末进入传统的货运旺季,并应对半导体和人工智能(AI)产业等高附加值货物需求的增加。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-14 02:48:00 -
新韩证券:大韩航空因货运运费强劲表现良好,目标价上调
新韩投资证券于14日表示,大韩航空的货运运费持续强劲,因此将目标股价从原来的35000韩元上调至38000韩元,同时维持“买入”的投资评级。 新韩投资证券的研究员崔敏基表示:“基于货运业务的特殊性和地理优势,大韩航空在全球航空公司中表现突出,尤其是由于货运运费的强劲增长,稳定地实现了营业利润。” 大韩航空第二季度的单独财报显示,营业收入为5.0199万亿韩元,同比增长25.9%;营业利润为2618亿韩元。崔研究员指出:“尽管燃料成本大幅上升影响了盈利能力,但大韩航空的业绩仍然比市场对中东冲突的担忧要稳定。” 在客运方面,由于燃油附加费的上涨,海外旅行需求有所减缓。然而,由于中东及中国、日本航线外航公司供应减少,转机需求有所增加,加上韩元贬值带来的入境需求增长,支撑了业绩。 客运业务预计将继续恢复。崔研究员表示:“随着燃油附加费负担的减轻,预计在中秋假期前后,海外旅行需求将会恢复。尽管韩元贬值将持续增加成本压力,但入境需求的强劲也将持续。” 货运业务方面,因人工智能(AI)投资的扩大,数据中心相关货物需求上升,推动了运费的上涨,显示出显著的增长。货运收入和运费分别同比增长46.1%和41.8%。 预计下半年货运业务的良好表现将持续。崔研究员表示:“与喷气燃料价格的下降幅度相比,航空货运运费的下降幅度有限,因此有必要上调下半年货运业绩的预期。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-15 17:52:00 -
SCFI指数突破3300,航运公司第二季度业绩大幅改善
上海集装箱运价指数(SCFI)连续10周上涨,突破3300点。这是自2024年夏季红海危机以来,SCFI首次超过3300点。 由于美国关税豁免即将结束,货运需求与旺季效应叠加,HMM等国内航运公司的第二季度业绩预计将大幅改善。 根据26日上海航运交易所(SSE)的数据,本周SCFI为3326.87,较上周上涨87.23点,涨幅为2.69%。与中东战争爆发前的2月27日(1333.11)相比,涨幅约为2.5倍。 此次运费上涨被解读为在美国关税豁免期结束前,货主提前锁定货量的“前置需求”与北美航线旺季的共同影响。此外,红海局势的持续恶化导致绕航和运力不足,也进一步支撑了运费的上涨。 SCFI的强劲表现使得航运业对下半年业绩改善的期待加大。SCFI是反映全球集装箱航运市场状况的重要指标,综合了从中国上海港出发的集装箱运费,能够较快反映全球贸易流动和航运供需状况。业界通常通过SCFI的走势来判断未来航运公司的业绩方向。 如果SCFI指数在下半年保持稳健走势,分析认为营业利润有望同比增长超过两位数。 根据FnGuide的数据,HMM的业绩共识预计为营业收入3兆442亿韩元,营业利润2990亿韩元,分别同比增长16.1%和28.2%。 这得益于其主力航线美洲和欧洲运费的强劲表现。美洲航线运费为每个40尺集装箱(1FEU)8296美元,较上周上涨912美元。美洲航线运费突破8000美元是自2024年8月以来的首次。欧洲航线运费也上涨至每个20尺集装箱(1TEU)3418美元,较上周上涨76美元。 从事散货船业务的泛洋也因散货市场回暖,预计第二季度业绩良好。影响散货业务收入和营业利润的波罗的海运价指数(BDI)从年初的1882点上涨至6月的3000点附近。 泛洋的第二季度业绩共识预计为营业收入1兆4673亿韩元,营业利润1423亿韩元,分别同比增长13.4%和15.7%。 一位航运业人士表示:“在美国关税豁免结束前,货运需求集中,运费大幅上涨超出预期。短期内航运公司的业绩改善值得期待,但下半年运费的波动性可能会因美国贸易政策和供给增加而加大。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-04 03:04:00 -
韩亚证券:因货运强劲与合并协同效应,上调对韩航目标价
韩亚证券于6月23日表示,基于货运运费上涨和合并后的韩亚航空预期效益,上调了对韩亚航空的目标股价,从原来的27000韩元提高至38000韩元,同时维持“买入”评级。 韩亚证券研究员安道贤表示:“尽管由于战争影响,航空燃油价格急剧上涨,但货运运费同比上涨了40%,货运量也增加了3%。”他分析称:“这将抵消客运部门的亏损。” 韩亚证券预计,韩亚航空第二季度国际航线客运收入将同比增长10%,达到25080亿韩元,货运收入则预计同比增长44%,达到15150亿韩元。营业利润预计将减少84%,降至647亿韩元。 安研究员指出:“第二季度的收入主要来自于战争前售出的机票,因此客运部门的亏损是不可避免的。”他补充道:“从第三季度开始,由于美洲和欧洲航线运费上涨,客运部门将会恢复盈利。” 不过,预计第三季度的年减益幅度将受到限制。安研究员表示:“随着和平谈判的进行,航空燃油价格将继续缓慢下滑。”他还提到:“第三季度的收入中,战争后售出的机票将开始显现,从而弥补成本的增加。” 合并带来的效益也被看好。合并后的韩亚航空将于12月17日正式成立。韩亚航空在最近的股东大会上宣布,合并后预计将通过收益增加和成本节约实现每年约3000亿韩元的协同效应。 安研究员指出:“韩亚航空的合并总成本约为1万亿韩元,目前大部分已执行,合并相关的额外成本增加有限。”他预计:“到2027年,合并后的航空公司营业利润将达到22000亿韩元。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-06-23 17:16:00









