
主页搜索
搜索
选择时间
搜索范围
全部的
‘财报’新闻 22个
-
 리가켐바이오的'SOT106'获得美国FDA快车道认证,计划年内启动临床试验
韩国的리가켐바이오科学公司开发的抗体-药物结合体(ADC)候选药物'SOT106'获得了美国食品药品监督管理局(FDA)的快车道认证。合作伙伴公司소티오生物科技正在开发该药物,预计将在年内开始首次患者的临床试验。 리가켐바이오于27日宣布,소티오开发的SOT106(LRRC15-ADC)获得了用于软组织肉瘤治疗的FDA快车道认证。SOT106是소티오的LRRC15靶向抗体与리가켐바이오的下一代ADC平台'콘쥬올(ConjuAll)'结合的候选药物。 公司表示:“此次认证表明,SOT106在急需新治疗选择的软组织肉瘤领域,具备满足未满足医疗需求的最佳潜力。” SOT106靶向的LRRC15是经过临床验证的靶点,在多种发生频率较高的肉瘤亚型中广泛表达。因此,预计可以针对治疗选择有限的广泛患者群体进行开发。 소티오的首席医学官Vivi Boura表示:“软组织肉瘤是一个经过数十年治疗开发仍未能显著改善进展性和复发性患者治疗效果的典型未满足医疗需求领域。此次快车道认证是对SOT106独特设计和LRRC15靶向策略能够为多种软组织肉瘤亚型患者提供新治疗选择的可能性的一个重要监管里程碑。” 快车道是针对重大疾病的治疗药物开发和审查的促进机制,旨在解决未满足的医疗需求。该机制提供与FDA更频繁的协商机会,并支持满足条件的快速审查和优先审查路径。 소티오计划在年内启动SOT106的首次患者临床试验。公司将在本月末或9月向监管机构提交临床试验计划(IND)和临床试验申请(CTA),并计划在年内进行首次患者给药。 值得一提的是,리가켐바이오在2021年11月与소티오签署了ADC平台技术转让协议。SOT106是该协议下产生的第一个候选药物,此次监管认证进一步提高了技术的海外商业化潜力。 然而,리가켐바이오在2023年第二季度的单独财报显示,收入为71亿韩元,同比下降78.3%。同期营业亏损为764亿韩元,同比扩大378.21%。 业绩下滑被认为与没有新的ADC技术出口合同有关。此外,随着进入临床阶段的项目增多,投资规模也在扩大。同期研发费用为765亿韩元,同比增加90%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 00:44:10 -
 尼尔斯实验室以物理人工智能无人机进军全球防务市场,计划于24日上市
基于人工智能(AI)的工业无人机解决方案公司尼尔斯实验室,凭借在风力发电领域积累的自主飞行技术,开始进军全球防务市场。公司计划借助科斯达克上市的机会,扩大生产能力和研发投资,加快物理AI无人机业务的扩展。 尼尔斯实验室于6日在首尔汝矣岛63大厦召开了企业公开(IPO)新闻发布会,宣布了这一消息。 尼尔斯实验室成立于2015年,致力于开发能够自主识别和判断周围环境以执行任务的物理AI自主飞行技术。基于核心技术“空中智能(Aerial Intelligence)”,公司为风力发电机检查、工业安全和防务领域提供自主飞行无人机解决方案。 该技术最早应用于风力发电领域。截至目前,尼尔斯实验室已在全球40多个国家检查了超过10万片风力发电机叶片,自主飞行任务的成功率超过99%。基于积累的操作数据和飞行经验,最近公司将业务范围扩展至防务领域。 公司的主要产品包括大无人机防御系统“凯登(KAiDEN)”和群体自爆无人机“赛登(XAiDEN)”。赛登是一个平台,单个操作员可以同时控制最多10架无人机,去年公司获得了约1000万美元的项目,成功签署了进入防务市场后的首个大型合同。凯登也已完成对东南亚地区的出口,并基于新加坡、阿拉伯联合酋长国(UAE)及国内军方的试点项目,正在推进进一步的订单。 防务业务的扩展带来了业绩改善。根据初步财报,尼尔斯实验室在2023年第二季度的营业收入为169亿韩元,营业利润为5亿韩元,实现了公司成立以来首次季度盈利。这是由于去年获得的海外项目收入开始显现效果。尽管公司预计今年和明年将出现年度亏损,但基于防务业务的扩展,目标是在2028年实现盈利。 尼尔斯实验室的代表崔在赫表示:“借助上市的机会,我们将扩大生产基础设施和研发投资,全面推进凯登和赛登的全球供应。”他还表示:“我们将基于物理AI技术,继续引领全球自主飞行无人机市场。” 尼尔斯实验室计划将此次上市所获得的资金用于生产设施建设、研发和全球业务扩展。总共公开发行的股票数量为91万股,发行价格区间为3万至4万1200韩元。普通认购将于12日至13日进行,科斯达克上市预计在24日。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-07 03:08:20 -
 Kakao二季度业绩创历史新高 平台业务全面增长
Kakao 6日发布财报显示,受广告、电商、出行和支付等平台业务增长带动,公司今年第二季度业绩保持强劲增长。公司同时表示,将加快推进智能代理AI(Agentic AI)战略,培育新的增长引擎。 财报显示,Kakao第二季度实现营业收入2.0985万亿韩元(约合人民币99.2亿元),同比增长9.4%;营业利润2770亿韩元,同比增长35.9%,营业收入和营业利润均创历史单季度最高纪录。 从业务板块来看,平台业务实现营业收入1.2303万亿韩元,同比增长17%。其中,Talk Biz业务营业收入6432亿韩元,同比增长12%;广告及订阅业务收入增长14%,受金融行业广告需求持续增长带动,商业消息广告收入同比增长20%,广告收入同比增长28%。 电商业务方面,礼物和Talk Deal等服务交易额达到2.7万亿韩元,同比增长9%;其中,个人消费商品交易额同比增长39%,带动电商业务营业收入同比增长10%。 此外,包括Kakao Mobility和Kakao Pay在内的平台其他业务实现营业收入5870亿韩元,同比增长22%。其中,Kakao Pay受金融、支付及平台服务增长带动,营业收入和营业利润均创历史单季度新高。 内容业务方面,第二季度实现营业收入8682亿韩元,同比增长1%。其中,音乐业务受IP演出扩大带动,同比增长8%;媒体业务增长5%;Story业务实现营业收入2107亿韩元。 Kakao表示,广告、电商、出行和支付等核心业务保持均衡增长,不仅推动公司业绩创下新高,也为持续加大AI领域投入提供了资金支持。未来,公司将逐步在KakaoTalk中推出涵盖下单、预约、支付等日常生活场景的Agentic AI服务,并将其打造为新的增长引擎。公司首席执行官郑信雅(音)表示,将依托KakaoTalk庞大的用户基础和技术生态,加快推动AI智能助手服务普及。
2026-08-07 00:55:29 -
 韩国股市创史上最大单日涨幅 8月行情迎来关键考验
韩国股市7月底经历剧烈震荡,在连续三个交易日大幅下跌后实现历史性反弹。市场普遍认为,美国重要经济数据及人工智能(AI)相关企业财报将成为影响8月市场走势的关键因素。 韩国综合股价指数(KOSPI)7月28日至30日连续三个交易日大幅下跌,盘中一度跌破5600点;创业板指数(KOSDAQ)也连续失守700点关口。期间,两市连续两个交易日触发一级熔断机制,为韩国股市历史上首次连续两天同时启动熔断。 7月31日,韩国股市大幅反弹。KOSPI上涨1001.89点,涨幅17.91%,收于6595.45点,创下韩国股市单日点位涨幅和涨幅纪录;KOSDAQ上涨11.63%,重新站上700点。个股方面,SK海力士和三星电子分别上涨29.95%和26.81%,带动半导体板块全线上扬。 分析认为,美国科技企业超预期业绩是推动市场反弹的主要原因。微软、亚马逊最新财报均好于预期,其中Microsoft 365 Copilot用户持续增长、亚马逊云计算业务保持高速增长,缓解了市场对AI产业盈利能力的担忧。此外,部分高杠杆AI主题基金完成仓位调整,也被市场视为风险集中释放的信号。 资金流向方面,7月27日至31日期间,机构投资者累计净买入5.45万亿韩元(约合人民币255亿元),个人投资者累计净卖出5.39万亿韩元,外国投资者整体净卖出625亿韩元。不过,仅7月31日当天,外资便净买入7.24万亿韩元,成为推动市场反弹的重要力量。 与此同时,韩国金融监管部门自7月31日起上调单一股票杠杆及反向产品保证金门槛,并调整相关保证金计算方式,以抑制市场过度波动。 展望8月,市场将重点关注美国就业、制造业等经济数据,以及AMD、闪迪(SanDisk)、西部数据(Western Digital)、Palantir等AI相关企业财报,以判断韩国股市反弹能否延续。 未来资产证券表示,尽管部分半导体股仍面临调整压力,但DRAM价格上涨趋势未变,行业景气度依然具备支撑。NH投资证券则认为,随着市场对美联储货币政策预期逐步明朗,投资者关注点将转向企业业绩表现及市场波动是否进一步缓和。
2026-08-03 00:24:36 -
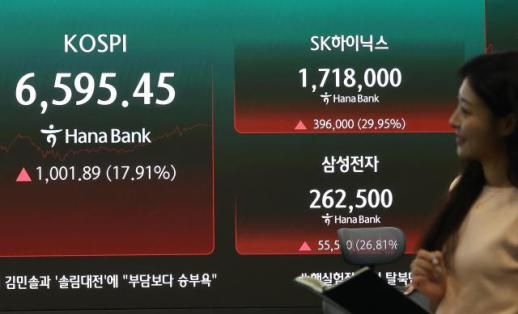 韩国股市坐上"过山车" 单日暴力反弹17%
31日,受美国科技巨头强劲财报提振,韩国综合股价指数(KOSPI)迎来强劲反弹,收盘大涨17.91%,创下历史最大单日涨幅及最大单日点数涨幅纪录。 据韩国交易所数据,当天KOSPI指数较前一交易日上涨1001.89点,收于6595.45点,涨幅达17.91%,双双刷新历史最高单日涨幅和最大单日点数涨幅纪录。此前,KOSPI最大单日涨幅纪录为2008年10月30日创下的11.95%,此次反弹幅度几乎翻倍。 资金流向方面,外资当天净买入7.1821万亿韩元(约合人民币338.4亿元),机构投资者净买入1.1783万亿韩元,而个人投资者则净卖出8.2543万亿韩元。韩国创业板指数(KOSDAQ)同步走强,较前一交易日上涨74.98点,收于719.76点,涨幅11.63%,创历史第二大单日涨幅。 受两市快速拉升影响,KOSPI与KOSDAQ开盘后均触发临时停牌机制,暂停程序化买入交易:KOSPI200股指期货因上涨14.97%启动买盘临时停牌机制;KOSDAQ150股指期货和KOSDAQ150指数则分别因上涨9.33%和7.91%触发买盘临时停牌机制。 半导体板块成为当天上涨的最大推动力。SK海力士股价暴涨29.95%,收于171.8万韩元,触及涨停板。这也是自韩国现行30%涨跌幅限制制度实施以来,SK海力士首次涨停。三星电子上涨26.81%,收于26.25万韩元,创下上市以来最大单日涨幅。SK Square、三星电机分别上涨29.91%和29.92%,双双逼近涨停。此外,现代汽车上涨10.54%,三星生命上涨17.99%,LG新能源上涨2.50%,KB金融上涨0.66%;仅三星生物制剂逆势下跌2.75%。 分析人士认为,此轮反弹主要受隔夜美国科技股与半导体股强劲表现带动。美国6月个人消费支出(PCE)价格指数符合市场预期,微软、亚马逊相继公布云计算业务增长及扩大人工智能(AI)投资的计划,缓解了市场对全球半导体需求放缓的担忧。隔夜美股方面,美光科技上涨18.36%,超威半导体(AMD)上涨13%,费城半导体指数上涨8.19%。市场同时预计,全球杠杆基金对半导体股的被动减仓已接近尾声,进一步推动资金回流半导体板块。 韩国Kiwoom证券研究员韩智永(音)表示,随着全球半导体板块去杠杆进程接近收尾,叠加大型科技企业持续扩大资本支出,以及相关股票经过前期大幅调整后估值吸引力提升,市场正逐步进入利多因素占优的阶段。
2026-08-01 01:53:07 -
 微软与Meta财报对比:AI投资收益分化
微软(MS)与Meta均发布了超出市场预期的财报。然而,微软凭借云计算的增长吸收了大规模人工智能(AI)投资的压力,而Meta则因成本激增导致盈利和自由现金流恶化,市场对AI投资的评价出现分歧。 根据29日(当地时间)路透社等媒体的报道,微软在2026财年第四季度的收入同比增长18%,达到900亿美元(约合129万5100万元人民币),超出伦敦证券交易所集团(LSEG)预期的876亿2000万美元(约合123万1500万元人民币)。 该季度每股收益(EPS)为4.74美元,超过市场预期的4.24美元。不过,EPS中包含了对人工智能公司Anthropic的股权投资带来的32亿美元的评估收益。 云计算业务推动了业绩增长。包括Azure在内的智能云部门收入为393亿1000万美元,同比增长31.6%。Azure的收入增长率从上季度的40%提升至43%,年收入首次突破1000亿美元。办公AI服务“MS 365 Copilot”的付费用户也超过3000万。 由于AI基础设施投资的扩大,季度资本支出同比增长69%,达到410亿美元。自由现金流下降23%,为196亿4000万美元,但Azure的快速增长和大规模盈利流减轻了投资压力的担忧。因此,微软的股价在盘后交易中上涨超过8%。 Meta的收入表现也不错。第二季度收入同比增长28%,达到608亿美元,超出市场预期的601亿7000万美元。然而,由于支出激增超过55%,营业利润下降8%,为187亿8000万美元,净利润下降14%,为158亿5000万美元。每股收益为6.18美元,低于市场预期的7.22美元。 特别是由于AI基础设施投资的扩大,自由现金流从去年同期的85亿5000万美元骤降至7亿8400万美元,降幅高达91%。尽管收入增加,但未能显示出与投资扩张相称的盈利和现金创造能力,这对股价造成了压力。因此,Meta的股价在当天盘后交易中一度下跌约10%。 Forrester首席分析师马克·弗鲁尔斯在接受路透社采访时表示:“Meta的AI投资在盈利能力扩张时容易受到积极评价,但现在成本压力反映在业绩上,使得这种投资的评价变得复杂。” 此次财报发布显示,科技巨头在巨额AI支出中,投资金额本身并不是关键,而是将其转化为收入和盈利的能力才是市场评估的关键。微软在大规模投资的同时,保持了Azure的增长和高自由现金流,证明了AI投资的成效。而Meta尽管收入增加,但成本压力侵蚀了盈利和现金流,增加了投资回收的担忧。 Pave Finance首席投资官斯蒂芬·埃文斯在接受CNBC采访时表示:“一家公司在进行巨额投资的同时,盈利却在增加,而另一家公司则让AI投资成本侵蚀了盈利能力。”他进一步指出:“微软的业绩表明,市场对增长放缓的担忧过于夸大,而Meta的广告业务依然稳健,但要恢复投资者信心,必须控制成本并证明AI投资的更一致的收益。”
2026-07-31 00:24:10 -
 키움证券第二季度营业利润达7889亿,交易额激增带来‘盈利惊喜’
키움证券凭借市场交易额的增加,在2026年第二季度实现了超出市场预期的良好业绩。30日,키움证券公布了2026年第二季度的初步财报,显示其合并营业利润为7889亿韩元,比去年同期增长93.2%。同期收入为16兆732亿韩元,增长256.7%;净利润为6806亿韩元,增长119.4%。业绩的改善主要得益于股票交易额的增加,推动了经纪业务收入的增长。第二季度股票佣金收入为4519亿韩元,比去年同期的1624亿韩元增长178.3%。受市场交易额上升的影响,키움证券的日均交易额达到了36兆3000亿韩元,比去年同期的10兆8000亿韩元增长236.1%。销售与交易(S&T)部门也表现良好。运营损益和股息、分配金为2492亿韩元,同比增长104.9%;客户管理资产(AUM)为26兆1000亿韩元,增长54.4%。随着管理资产的增加和市场的繁荣,管理部门的业绩也显著改善。投资银行(IB)部门保持了相对稳定的增长。第二季度IB佣金收入为833亿韩元,同比增长6.4%。在股票发行市场(ECM)方面,6月成功完成了이노스페이스的增资,而在债券发行市场(DCM)方面,完成了롯데케미칼、HL万都、新世界、韩亚航空、现代百货、CJ新鲜食品等公司的公司债发行。在承销融资方面,主办了설빙的收购融资再融资(UCK伙伴)、비앤비코리아的收购融资再融资(西永E&T)、유로베이크的收购融资(达欧私募股权)。키움证券表示,所有业务部门,包括经纪、资产管理和投资银行,都实现了均衡增长,推动了业绩的提升。此外,按单独标准计算,第二季度营业利润为6910亿韩元,同比增长85.0%;净利润为6783亿韩元,增长101.4%。总资本为6兆8909亿韩元,比去年同期增长26.7%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 18:00:20 -
 ‘黑色星期三’成真…SK海力士创历史新高,半导体股暴跌
◆亚州经济主要新闻 ▷‘黑色星期三’成真……SK海力士创历史新高,半导体股暴跌 - 根据29日韩国交易所的数据,当天KOSPI指数收盘下跌360.42点(5.98%),报5663.24点。KOSDAQ指数虽然开盘时上涨7.86点(1.11%),但随后转为下跌,最终收于662.68点。 - 由于急剧下跌,韩国证券市场触发了今年第九次、历史上第十五次的一级熔断机制。KOSDAQ市场也触发了今年第四次、历史上第十四次的一级熔断机制。这是两个市场连续两天同时触发熔断机制的首次情况。 - 当天上午,SK海力士公布的2026年第二季度合并财报显示,营收为79.3187万亿韩元,营业利润为60.5426万亿韩元,尽管创下历史新高,但仍略低于市场预期,未能恢复投资者信心,SK海力士股价暴跌9.61%。三星电子也下跌5.23%,半导体大型股普遍遭遇抛售。 - 韩志英,Kiwoom证券研究员分析称:“前一天的急剧下跌后,市场反弹的预期被打破,导致投资者恐慌性抛售,造成了此次暴跌。” ◆主要报告 ▷恐惧达到极点,现在该关注什么 - 此次下跌的原因并非是像雷曼危机那样的系统性风险,也不是经济突然崩溃或未知战争的爆发,而是投资者情绪和供需关系主导了市场。 - 中国的深紫外(DUV)光刻设备开发、长鑫存储科技(CXMT)扩产、人工智能投资回收可能性争议等已知的坏消息同时浮出水面,加上SK海力士业绩发布后未公布特别的股东回报政策,进一步压制了投资者情绪。 - 此外,单一股票杠杆ETF和信用交易的叠加,形成了下跌引发进一步下跌的结构。目前KOSPI的12个月前瞻市盈率(PER)约为4.8倍,处于历史罕见的低估水平。 - 8月市场可能会逐渐恢复稳定,随着美国与伊朗的紧张关系缓解,油价迅速稳定,SK海力士率先公布的业绩将帮助确认美国大型科技公司是否仍在扩大人工智能投资。此外,7月底实施的单一股票杠杆ETF监管将减轻频繁交易和大型股集中现象,市场波动性也将逐渐降低。 - 未来的策略是避免因恐惧而抛弃主导股,而是冷静地分批投资于业绩确认的半导体和跌幅过大的成长股。尤其是当单一股票杠杆ETF监管效果开始显现时,集中于三星电子和SK海力士的资金有可能分散到KOSDAQ和政策受益股等其他领域。 ◆29日收盘后主要公告 △LGU+,规模900亿韩元的自购股份……提升股东价值 △主成工程,第二季度营业利润14亿韩元……同比下降78% △克拉夫顿,第二季度营业利润4109亿韩元……增长67% △三星物产,第二季度营业利润1兆317亿韩元……同比增长37.1% △LG电子,完成1000亿韩元自购股份……每股500韩元中期分红 △汉华解决方案,第二季度营业利润3065亿韩元……同比增长200.3% △HD现代重工,第二季度营业利润1兆399亿韩元……同比增长120.6% △SK海力士,第二季度营业利润60兆5426亿韩元……同比增长557.2% ◆基金动态(截至28日,不包括ETF) ▷国内股票型:2兆2642亿韩元 ▷海外股票型:2220亿韩元 ◆今天(30日)主要日程 ▷德国:GDP增长率(第二季度)、消费者物价指数(7月) ▷欧元区:GDP增长率(第二季度)、消费者信心指数(7月) ▷美国:GDP增长率(第二季度)、个人消费支出、家庭收入(6月)、PCE物价指数(6月) ▷韩国业绩:三星电子、三星电机、三星SDI、LG电子、LG能源解决方案、SK创新、POSCO控股、爱茉莉太平洋、JVN、K银行、Kiwoom证券、POSCO未来材料、大韩电线、三星SD服务、乐天精密化学等※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 16:00:00 -
 BTS回归带动业绩创新高 HYBE单季营收首破1万亿韩元
受旗下组合防弹少年团(BTS)回归及全球巡演带动,韩国娱乐巨头HYBE今年第二季度创下历史最佳业绩,营业收入和营业利润双双刷新单季纪录,营收首次突破1万亿韩元(约合人民币46亿元)。 28日,HYBE发布财报显示,按合并财务报表口径计算,公司今年第二季度实现营业利润1709亿韩元,同比增长159.3%,同期实现营业收入1.45万亿韩元,同比增长105.5%,净利润达1098亿韩元,同比大增613%。 这是HYBE自成立以来季度营收首次突破1万亿韩元,营业利润首次突破1000亿韩元,两项指标均创历史新高。受第二季度强劲业绩推动,公司今年上半年累计营收也首次突破2万亿韩元。 从业务结构来看,包括专辑、数字音乐、演唱会在内的直接参与型业务收入达到1.0399万亿韩元,同比增长132.2%。其中,专辑及音源收入为3268亿韩元,同比增长43%,演唱会收入达6477亿韩元,同比激增243.3%,广告及演出收入为654亿韩元,同比增长113.6%。 涵盖官方周边商品、粉丝俱乐部等业务的间接参与型收入同比增长59.1%,达到4101亿韩元。其中,MD及授权业务受全球巡演带动,实现收入3106亿韩元,同比增长103.1%,创历史新高。 HYBE表示,在营收实现翻倍增长的同时,公司营业利润率达到11.8%,体现出盈利能力与经营质量同步提升。 公司指出,第二季度业绩增长的最大动力来自BTS。今年4月,BTS启动K-POP历史上规模最大的世界巡演“阿里郎”。今年3月发行的正规五辑《阿里郎》不仅登顶美国CD和黑胶唱片销量榜,还推动韩国跃居全球第三大音乐出口国,仅次于美国和英国。 HYBE表示,BTS世界巡演在各举办城市带来显著经济效应,再次印证“BTS经济学”。此外,BTS还于本月20日登上世界杯历史上首次举办的决赛中场秀舞台,再次展现了全球影响力。 除BTS外,TXT、ENHYPEN、&TEAM、BOYNEXTDOOR、TWS以及新人组合CORTIS等旗下艺人今年上半年陆续推出新专辑,并全部跻身韩国Circle Chart“百万销量”行列。在今年上半年美国CD销量前十榜单中,HYBE旗下艺人占据五席。 新晋组合CORTIS凭借热门歌曲《REDRED》持续走红,出道以来发行的两张迷你专辑累计销量突破525万张。韩美合作女团KATSEYE则在“2026美国音乐奖”斩获三项大奖,并与LE SSERAFIM、ILLIT合作推出单曲《ICONIC BY MISTAKE》,连续五周跻身美国公告牌“Hot 100”榜单。 HYBE表示,今年上半年旗下共有12组艺人举办了119场演出,而下半年预计演出场次将超过200场,全年巡演规模将明显超过去年10组艺人共举办279场演出的纪录。随着巡演持续增加,周边商品销售及“THE CITY PROJECT”等线下活动也将进一步带动授权及MD业务增长。 旗下艺人活动日益活跃推动HYBE旗下粉丝平台Weverse用户规模持续扩大。第二季度Weverse月活跃用户数达到1443万人,连续两个季度刷新历史纪录,平台总支付金额和付费用户平均消费金额较上一季度分别增长12%和24%。
2026-07-29 01:06:51 -
 SK海力士与美国科技巨头进入‘财报季’…AI盈利能力能否兑现?
随着本周和下周美国科技巨头与SK海力士的第二季度业绩发布,人工智能(AI)和半导体行业的泡沫走向将更加明朗。 根据7月20日金融投资行业的消息,谷歌母公司字母表和特斯拉将在美国当地时间22日发布第二季度业绩,英特尔则定于23日发布,SK海力士将在29日举行第二季度业绩电话会议。全球AI供应链的核心企业将陆续交出成绩单。 上周发布业绩的台积电(TSMC)报告显示,第二季度创下历史最高净利润。公司预计AI芯片的需求将持续强劲。 本周,美国科技巨头的业绩发布接连不断。字母表的关注点在于云计算和设备投资。如果谷歌云的增长持续,且AI服务能够支撑搜索和广告收入,泡沫可能会减弱。反之,如果数据中心投资的压力影响利润率,市场对AI投资的持续性将产生更大疑虑。 特斯拉则面临另一种考验。作为电动车制造商,市场已经将其视为机器人出租车和人形机器人、自主驾驶AI企业。市场对AI业务的投资规模和盈利时点的反应将比车辆销售更为敏感。 对于英特尔而言,AI半导体供应链正逐渐向英伟达(NVIDIA)和台积电(TSMC)集中,英特尔需要在代工和服务器用半导体领域展现出反转的迹象。如果英特尔出现动摇,AI半导体生态系统的两极化担忧可能再次升温。 下周,SK海力士将接过接力棒。SK海力士的业绩将是HBM超级周期持续与否的指标。虽然收入和营业利润重要,但市场更关注HBM订单的持续性、明年的产量谈判以及普通DRAM价格走势。 此次财报季是对AI基础设施投资企业和半导体供应企业的双重检验。如果科技巨头的业绩超出预期,AI投资的负担将减轻。如果SK海力士发布强劲的需求展望,HBM的高峰担忧也可能缓解。 反之,如果科技巨头呼吁投资负担或云计算增长率放缓,AI高点论将更加坚定。如果SK海力士对明年需求发出保守信号,国内半导体股的调整可能会持续更长时间。 KB证券研究总部的金东源表示,在SK海力士第二季度业绩相关报告中指出:“普通客户感受到的明年内存供应短缺将接近于零供应水平,字母表与内存厂商之间的长期供应合同(LTA)将优先占据生产量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 03:08:00
-
리가켐바이오的'SOT106'获得美国FDA快车道认证,计划年内启动临床试验
韩国的리가켐바이오科学公司开发的抗体-药物结合体(ADC)候选药物'SOT106'获得了美国食品药品监督管理局(FDA)的快车道认证。合作伙伴公司소티오生物科技正在开发该药物,预计将在年内开始首次患者的临床试验。 리가켐바이오于27日宣布,소티오开发的SOT106(LRRC15-ADC)获得了用于软组织肉瘤治疗的FDA快车道认证。SOT106是소티오的LRRC15靶向抗体与리가켐바이오的下一代ADC平台'콘쥬올(ConjuAll)'结合的候选药物。 公司表示:“此次认证表明,SOT106在急需新治疗选择的软组织肉瘤领域,具备满足未满足医疗需求的最佳潜力。” SOT106靶向的LRRC15是经过临床验证的靶点,在多种发生频率较高的肉瘤亚型中广泛表达。因此,预计可以针对治疗选择有限的广泛患者群体进行开发。 소티오的首席医学官Vivi Boura表示:“软组织肉瘤是一个经过数十年治疗开发仍未能显著改善进展性和复发性患者治疗效果的典型未满足医疗需求领域。此次快车道认证是对SOT106独特设计和LRRC15靶向策略能够为多种软组织肉瘤亚型患者提供新治疗选择的可能性的一个重要监管里程碑。” 快车道是针对重大疾病的治疗药物开发和审查的促进机制,旨在解决未满足的医疗需求。该机制提供与FDA更频繁的协商机会,并支持满足条件的快速审查和优先审查路径。 소티오计划在年内启动SOT106的首次患者临床试验。公司将在本月末或9月向监管机构提交临床试验计划(IND)和临床试验申请(CTA),并计划在年内进行首次患者给药。 值得一提的是,리가켐바이오在2021年11月与소티오签署了ADC平台技术转让协议。SOT106是该协议下产生的第一个候选药物,此次监管认证进一步提高了技术的海外商业化潜力。 然而,리가켐바이오在2023年第二季度的单独财报显示,收入为71亿韩元,同比下降78.3%。同期营业亏损为764亿韩元,同比扩大378.21%。 业绩下滑被认为与没有新的ADC技术出口合同有关。此外,随着进入临床阶段的项目增多,投资规模也在扩大。同期研发费用为765亿韩元,同比增加90%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-28 00:44:10 -
尼尔斯实验室以物理人工智能无人机进军全球防务市场,计划于24日上市
基于人工智能(AI)的工业无人机解决方案公司尼尔斯实验室,凭借在风力发电领域积累的自主飞行技术,开始进军全球防务市场。公司计划借助科斯达克上市的机会,扩大生产能力和研发投资,加快物理AI无人机业务的扩展。 尼尔斯实验室于6日在首尔汝矣岛63大厦召开了企业公开(IPO)新闻发布会,宣布了这一消息。 尼尔斯实验室成立于2015年,致力于开发能够自主识别和判断周围环境以执行任务的物理AI自主飞行技术。基于核心技术“空中智能(Aerial Intelligence)”,公司为风力发电机检查、工业安全和防务领域提供自主飞行无人机解决方案。 该技术最早应用于风力发电领域。截至目前,尼尔斯实验室已在全球40多个国家检查了超过10万片风力发电机叶片,自主飞行任务的成功率超过99%。基于积累的操作数据和飞行经验,最近公司将业务范围扩展至防务领域。 公司的主要产品包括大无人机防御系统“凯登(KAiDEN)”和群体自爆无人机“赛登(XAiDEN)”。赛登是一个平台,单个操作员可以同时控制最多10架无人机,去年公司获得了约1000万美元的项目,成功签署了进入防务市场后的首个大型合同。凯登也已完成对东南亚地区的出口,并基于新加坡、阿拉伯联合酋长国(UAE)及国内军方的试点项目,正在推进进一步的订单。 防务业务的扩展带来了业绩改善。根据初步财报,尼尔斯实验室在2023年第二季度的营业收入为169亿韩元,营业利润为5亿韩元,实现了公司成立以来首次季度盈利。这是由于去年获得的海外项目收入开始显现效果。尽管公司预计今年和明年将出现年度亏损,但基于防务业务的扩展,目标是在2028年实现盈利。 尼尔斯实验室的代表崔在赫表示:“借助上市的机会,我们将扩大生产基础设施和研发投资,全面推进凯登和赛登的全球供应。”他还表示:“我们将基于物理AI技术,继续引领全球自主飞行无人机市场。” 尼尔斯实验室计划将此次上市所获得的资金用于生产设施建设、研发和全球业务扩展。总共公开发行的股票数量为91万股,发行价格区间为3万至4万1200韩元。普通认购将于12日至13日进行,科斯达克上市预计在24日。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-08-07 03:08:20 -
Kakao二季度业绩创历史新高 平台业务全面增长
Kakao 6日发布财报显示,受广告、电商、出行和支付等平台业务增长带动,公司今年第二季度业绩保持强劲增长。公司同时表示,将加快推进智能代理AI(Agentic AI)战略,培育新的增长引擎。 财报显示,Kakao第二季度实现营业收入2.0985万亿韩元(约合人民币99.2亿元),同比增长9.4%;营业利润2770亿韩元,同比增长35.9%,营业收入和营业利润均创历史单季度最高纪录。 从业务板块来看,平台业务实现营业收入1.2303万亿韩元,同比增长17%。其中,Talk Biz业务营业收入6432亿韩元,同比增长12%;广告及订阅业务收入增长14%,受金融行业广告需求持续增长带动,商业消息广告收入同比增长20%,广告收入同比增长28%。 电商业务方面,礼物和Talk Deal等服务交易额达到2.7万亿韩元,同比增长9%;其中,个人消费商品交易额同比增长39%,带动电商业务营业收入同比增长10%。 此外,包括Kakao Mobility和Kakao Pay在内的平台其他业务实现营业收入5870亿韩元,同比增长22%。其中,Kakao Pay受金融、支付及平台服务增长带动,营业收入和营业利润均创历史单季度新高。 内容业务方面,第二季度实现营业收入8682亿韩元,同比增长1%。其中,音乐业务受IP演出扩大带动,同比增长8%;媒体业务增长5%;Story业务实现营业收入2107亿韩元。 Kakao表示,广告、电商、出行和支付等核心业务保持均衡增长,不仅推动公司业绩创下新高,也为持续加大AI领域投入提供了资金支持。未来,公司将逐步在KakaoTalk中推出涵盖下单、预约、支付等日常生活场景的Agentic AI服务,并将其打造为新的增长引擎。公司首席执行官郑信雅(音)表示,将依托KakaoTalk庞大的用户基础和技术生态,加快推动AI智能助手服务普及。
2026-08-07 00:55:29 -
韩国股市创史上最大单日涨幅 8月行情迎来关键考验
韩国股市7月底经历剧烈震荡,在连续三个交易日大幅下跌后实现历史性反弹。市场普遍认为,美国重要经济数据及人工智能(AI)相关企业财报将成为影响8月市场走势的关键因素。 韩国综合股价指数(KOSPI)7月28日至30日连续三个交易日大幅下跌,盘中一度跌破5600点;创业板指数(KOSDAQ)也连续失守700点关口。期间,两市连续两个交易日触发一级熔断机制,为韩国股市历史上首次连续两天同时启动熔断。 7月31日,韩国股市大幅反弹。KOSPI上涨1001.89点,涨幅17.91%,收于6595.45点,创下韩国股市单日点位涨幅和涨幅纪录;KOSDAQ上涨11.63%,重新站上700点。个股方面,SK海力士和三星电子分别上涨29.95%和26.81%,带动半导体板块全线上扬。 分析认为,美国科技企业超预期业绩是推动市场反弹的主要原因。微软、亚马逊最新财报均好于预期,其中Microsoft 365 Copilot用户持续增长、亚马逊云计算业务保持高速增长,缓解了市场对AI产业盈利能力的担忧。此外,部分高杠杆AI主题基金完成仓位调整,也被市场视为风险集中释放的信号。 资金流向方面,7月27日至31日期间,机构投资者累计净买入5.45万亿韩元(约合人民币255亿元),个人投资者累计净卖出5.39万亿韩元,外国投资者整体净卖出625亿韩元。不过,仅7月31日当天,外资便净买入7.24万亿韩元,成为推动市场反弹的重要力量。 与此同时,韩国金融监管部门自7月31日起上调单一股票杠杆及反向产品保证金门槛,并调整相关保证金计算方式,以抑制市场过度波动。 展望8月,市场将重点关注美国就业、制造业等经济数据,以及AMD、闪迪(SanDisk)、西部数据(Western Digital)、Palantir等AI相关企业财报,以判断韩国股市反弹能否延续。 未来资产证券表示,尽管部分半导体股仍面临调整压力,但DRAM价格上涨趋势未变,行业景气度依然具备支撑。NH投资证券则认为,随着市场对美联储货币政策预期逐步明朗,投资者关注点将转向企业业绩表现及市场波动是否进一步缓和。
2026-08-03 00:24:36 -
韩国股市坐上"过山车" 单日暴力反弹17%
31日,受美国科技巨头强劲财报提振,韩国综合股价指数(KOSPI)迎来强劲反弹,收盘大涨17.91%,创下历史最大单日涨幅及最大单日点数涨幅纪录。 据韩国交易所数据,当天KOSPI指数较前一交易日上涨1001.89点,收于6595.45点,涨幅达17.91%,双双刷新历史最高单日涨幅和最大单日点数涨幅纪录。此前,KOSPI最大单日涨幅纪录为2008年10月30日创下的11.95%,此次反弹幅度几乎翻倍。 资金流向方面,外资当天净买入7.1821万亿韩元(约合人民币338.4亿元),机构投资者净买入1.1783万亿韩元,而个人投资者则净卖出8.2543万亿韩元。韩国创业板指数(KOSDAQ)同步走强,较前一交易日上涨74.98点,收于719.76点,涨幅11.63%,创历史第二大单日涨幅。 受两市快速拉升影响,KOSPI与KOSDAQ开盘后均触发临时停牌机制,暂停程序化买入交易:KOSPI200股指期货因上涨14.97%启动买盘临时停牌机制;KOSDAQ150股指期货和KOSDAQ150指数则分别因上涨9.33%和7.91%触发买盘临时停牌机制。 半导体板块成为当天上涨的最大推动力。SK海力士股价暴涨29.95%,收于171.8万韩元,触及涨停板。这也是自韩国现行30%涨跌幅限制制度实施以来,SK海力士首次涨停。三星电子上涨26.81%,收于26.25万韩元,创下上市以来最大单日涨幅。SK Square、三星电机分别上涨29.91%和29.92%,双双逼近涨停。此外,现代汽车上涨10.54%,三星生命上涨17.99%,LG新能源上涨2.50%,KB金融上涨0.66%;仅三星生物制剂逆势下跌2.75%。 分析人士认为,此轮反弹主要受隔夜美国科技股与半导体股强劲表现带动。美国6月个人消费支出(PCE)价格指数符合市场预期,微软、亚马逊相继公布云计算业务增长及扩大人工智能(AI)投资的计划,缓解了市场对全球半导体需求放缓的担忧。隔夜美股方面,美光科技上涨18.36%,超威半导体(AMD)上涨13%,费城半导体指数上涨8.19%。市场同时预计,全球杠杆基金对半导体股的被动减仓已接近尾声,进一步推动资金回流半导体板块。 韩国Kiwoom证券研究员韩智永(音)表示,随着全球半导体板块去杠杆进程接近收尾,叠加大型科技企业持续扩大资本支出,以及相关股票经过前期大幅调整后估值吸引力提升,市场正逐步进入利多因素占优的阶段。
2026-08-01 01:53:07 -
微软与Meta财报对比:AI投资收益分化
微软(MS)与Meta均发布了超出市场预期的财报。然而,微软凭借云计算的增长吸收了大规模人工智能(AI)投资的压力,而Meta则因成本激增导致盈利和自由现金流恶化,市场对AI投资的评价出现分歧。 根据29日(当地时间)路透社等媒体的报道,微软在2026财年第四季度的收入同比增长18%,达到900亿美元(约合129万5100万元人民币),超出伦敦证券交易所集团(LSEG)预期的876亿2000万美元(约合123万1500万元人民币)。 该季度每股收益(EPS)为4.74美元,超过市场预期的4.24美元。不过,EPS中包含了对人工智能公司Anthropic的股权投资带来的32亿美元的评估收益。 云计算业务推动了业绩增长。包括Azure在内的智能云部门收入为393亿1000万美元,同比增长31.6%。Azure的收入增长率从上季度的40%提升至43%,年收入首次突破1000亿美元。办公AI服务“MS 365 Copilot”的付费用户也超过3000万。 由于AI基础设施投资的扩大,季度资本支出同比增长69%,达到410亿美元。自由现金流下降23%,为196亿4000万美元,但Azure的快速增长和大规模盈利流减轻了投资压力的担忧。因此,微软的股价在盘后交易中上涨超过8%。 Meta的收入表现也不错。第二季度收入同比增长28%,达到608亿美元,超出市场预期的601亿7000万美元。然而,由于支出激增超过55%,营业利润下降8%,为187亿8000万美元,净利润下降14%,为158亿5000万美元。每股收益为6.18美元,低于市场预期的7.22美元。 特别是由于AI基础设施投资的扩大,自由现金流从去年同期的85亿5000万美元骤降至7亿8400万美元,降幅高达91%。尽管收入增加,但未能显示出与投资扩张相称的盈利和现金创造能力,这对股价造成了压力。因此,Meta的股价在当天盘后交易中一度下跌约10%。 Forrester首席分析师马克·弗鲁尔斯在接受路透社采访时表示:“Meta的AI投资在盈利能力扩张时容易受到积极评价,但现在成本压力反映在业绩上,使得这种投资的评价变得复杂。” 此次财报发布显示,科技巨头在巨额AI支出中,投资金额本身并不是关键,而是将其转化为收入和盈利的能力才是市场评估的关键。微软在大规模投资的同时,保持了Azure的增长和高自由现金流,证明了AI投资的成效。而Meta尽管收入增加,但成本压力侵蚀了盈利和现金流,增加了投资回收的担忧。 Pave Finance首席投资官斯蒂芬·埃文斯在接受CNBC采访时表示:“一家公司在进行巨额投资的同时,盈利却在增加,而另一家公司则让AI投资成本侵蚀了盈利能力。”他进一步指出:“微软的业绩表明,市场对增长放缓的担忧过于夸大,而Meta的广告业务依然稳健,但要恢复投资者信心,必须控制成本并证明AI投资的更一致的收益。”
2026-07-31 00:24:10 -
키움证券第二季度营业利润达7889亿,交易额激增带来‘盈利惊喜’
키움证券凭借市场交易额的增加,在2026年第二季度实现了超出市场预期的良好业绩。30日,키움证券公布了2026年第二季度的初步财报,显示其合并营业利润为7889亿韩元,比去年同期增长93.2%。同期收入为16兆732亿韩元,增长256.7%;净利润为6806亿韩元,增长119.4%。业绩的改善主要得益于股票交易额的增加,推动了经纪业务收入的增长。第二季度股票佣金收入为4519亿韩元,比去年同期的1624亿韩元增长178.3%。受市场交易额上升的影响,키움证券的日均交易额达到了36兆3000亿韩元,比去年同期的10兆8000亿韩元增长236.1%。销售与交易(S&T)部门也表现良好。运营损益和股息、分配金为2492亿韩元,同比增长104.9%;客户管理资产(AUM)为26兆1000亿韩元,增长54.4%。随着管理资产的增加和市场的繁荣,管理部门的业绩也显著改善。投资银行(IB)部门保持了相对稳定的增长。第二季度IB佣金收入为833亿韩元,同比增长6.4%。在股票发行市场(ECM)方面,6月成功完成了이노스페이스的增资,而在债券发行市场(DCM)方面,完成了롯데케미칼、HL万都、新世界、韩亚航空、现代百货、CJ新鲜食品等公司的公司债发行。在承销融资方面,主办了설빙的收购融资再融资(UCK伙伴)、비앤비코리아的收购融资再融资(西永E&T)、유로베이크的收购融资(达欧私募股权)。키움证券表示,所有业务部门,包括经纪、资产管理和投资银行,都实现了均衡增长,推动了业绩的提升。此外,按单独标准计算,第二季度营业利润为6910亿韩元,同比增长85.0%;净利润为6783亿韩元,增长101.4%。总资本为6兆8909亿韩元,比去年同期增长26.7%。※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 18:00:20 -
‘黑色星期三’成真…SK海力士创历史新高,半导体股暴跌
◆亚州经济主要新闻 ▷‘黑色星期三’成真……SK海力士创历史新高,半导体股暴跌 - 根据29日韩国交易所的数据,当天KOSPI指数收盘下跌360.42点(5.98%),报5663.24点。KOSDAQ指数虽然开盘时上涨7.86点(1.11%),但随后转为下跌,最终收于662.68点。 - 由于急剧下跌,韩国证券市场触发了今年第九次、历史上第十五次的一级熔断机制。KOSDAQ市场也触发了今年第四次、历史上第十四次的一级熔断机制。这是两个市场连续两天同时触发熔断机制的首次情况。 - 当天上午,SK海力士公布的2026年第二季度合并财报显示,营收为79.3187万亿韩元,营业利润为60.5426万亿韩元,尽管创下历史新高,但仍略低于市场预期,未能恢复投资者信心,SK海力士股价暴跌9.61%。三星电子也下跌5.23%,半导体大型股普遍遭遇抛售。 - 韩志英,Kiwoom证券研究员分析称:“前一天的急剧下跌后,市场反弹的预期被打破,导致投资者恐慌性抛售,造成了此次暴跌。” ◆主要报告 ▷恐惧达到极点,现在该关注什么 - 此次下跌的原因并非是像雷曼危机那样的系统性风险,也不是经济突然崩溃或未知战争的爆发,而是投资者情绪和供需关系主导了市场。 - 中国的深紫外(DUV)光刻设备开发、长鑫存储科技(CXMT)扩产、人工智能投资回收可能性争议等已知的坏消息同时浮出水面,加上SK海力士业绩发布后未公布特别的股东回报政策,进一步压制了投资者情绪。 - 此外,单一股票杠杆ETF和信用交易的叠加,形成了下跌引发进一步下跌的结构。目前KOSPI的12个月前瞻市盈率(PER)约为4.8倍,处于历史罕见的低估水平。 - 8月市场可能会逐渐恢复稳定,随着美国与伊朗的紧张关系缓解,油价迅速稳定,SK海力士率先公布的业绩将帮助确认美国大型科技公司是否仍在扩大人工智能投资。此外,7月底实施的单一股票杠杆ETF监管将减轻频繁交易和大型股集中现象,市场波动性也将逐渐降低。 - 未来的策略是避免因恐惧而抛弃主导股,而是冷静地分批投资于业绩确认的半导体和跌幅过大的成长股。尤其是当单一股票杠杆ETF监管效果开始显现时,集中于三星电子和SK海力士的资金有可能分散到KOSDAQ和政策受益股等其他领域。 ◆29日收盘后主要公告 △LGU+,规模900亿韩元的自购股份……提升股东价值 △主成工程,第二季度营业利润14亿韩元……同比下降78% △克拉夫顿,第二季度营业利润4109亿韩元……增长67% △三星物产,第二季度营业利润1兆317亿韩元……同比增长37.1% △LG电子,完成1000亿韩元自购股份……每股500韩元中期分红 △汉华解决方案,第二季度营业利润3065亿韩元……同比增长200.3% △HD现代重工,第二季度营业利润1兆399亿韩元……同比增长120.6% △SK海力士,第二季度营业利润60兆5426亿韩元……同比增长557.2% ◆基金动态(截至28日,不包括ETF) ▷国内股票型:2兆2642亿韩元 ▷海外股票型:2220亿韩元 ◆今天(30日)主要日程 ▷德国:GDP增长率(第二季度)、消费者物价指数(7月) ▷欧元区:GDP增长率(第二季度)、消费者信心指数(7月) ▷美国:GDP增长率(第二季度)、个人消费支出、家庭收入(6月)、PCE物价指数(6月) ▷韩国业绩:三星电子、三星电机、三星SDI、LG电子、LG能源解决方案、SK创新、POSCO控股、爱茉莉太平洋、JVN、K银行、Kiwoom证券、POSCO未来材料、大韩电线、三星SD服务、乐天精密化学等※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-30 16:00:00 -
BTS回归带动业绩创新高 HYBE单季营收首破1万亿韩元
受旗下组合防弹少年团(BTS)回归及全球巡演带动,韩国娱乐巨头HYBE今年第二季度创下历史最佳业绩,营业收入和营业利润双双刷新单季纪录,营收首次突破1万亿韩元(约合人民币46亿元)。 28日,HYBE发布财报显示,按合并财务报表口径计算,公司今年第二季度实现营业利润1709亿韩元,同比增长159.3%,同期实现营业收入1.45万亿韩元,同比增长105.5%,净利润达1098亿韩元,同比大增613%。 这是HYBE自成立以来季度营收首次突破1万亿韩元,营业利润首次突破1000亿韩元,两项指标均创历史新高。受第二季度强劲业绩推动,公司今年上半年累计营收也首次突破2万亿韩元。 从业务结构来看,包括专辑、数字音乐、演唱会在内的直接参与型业务收入达到1.0399万亿韩元,同比增长132.2%。其中,专辑及音源收入为3268亿韩元,同比增长43%,演唱会收入达6477亿韩元,同比激增243.3%,广告及演出收入为654亿韩元,同比增长113.6%。 涵盖官方周边商品、粉丝俱乐部等业务的间接参与型收入同比增长59.1%,达到4101亿韩元。其中,MD及授权业务受全球巡演带动,实现收入3106亿韩元,同比增长103.1%,创历史新高。 HYBE表示,在营收实现翻倍增长的同时,公司营业利润率达到11.8%,体现出盈利能力与经营质量同步提升。 公司指出,第二季度业绩增长的最大动力来自BTS。今年4月,BTS启动K-POP历史上规模最大的世界巡演“阿里郎”。今年3月发行的正规五辑《阿里郎》不仅登顶美国CD和黑胶唱片销量榜,还推动韩国跃居全球第三大音乐出口国,仅次于美国和英国。 HYBE表示,BTS世界巡演在各举办城市带来显著经济效应,再次印证“BTS经济学”。此外,BTS还于本月20日登上世界杯历史上首次举办的决赛中场秀舞台,再次展现了全球影响力。 除BTS外,TXT、ENHYPEN、&TEAM、BOYNEXTDOOR、TWS以及新人组合CORTIS等旗下艺人今年上半年陆续推出新专辑,并全部跻身韩国Circle Chart“百万销量”行列。在今年上半年美国CD销量前十榜单中,HYBE旗下艺人占据五席。 新晋组合CORTIS凭借热门歌曲《REDRED》持续走红,出道以来发行的两张迷你专辑累计销量突破525万张。韩美合作女团KATSEYE则在“2026美国音乐奖”斩获三项大奖,并与LE SSERAFIM、ILLIT合作推出单曲《ICONIC BY MISTAKE》,连续五周跻身美国公告牌“Hot 100”榜单。 HYBE表示,今年上半年旗下共有12组艺人举办了119场演出,而下半年预计演出场次将超过200场,全年巡演规模将明显超过去年10组艺人共举办279场演出的纪录。随着巡演持续增加,周边商品销售及“THE CITY PROJECT”等线下活动也将进一步带动授权及MD业务增长。 旗下艺人活动日益活跃推动HYBE旗下粉丝平台Weverse用户规模持续扩大。第二季度Weverse月活跃用户数达到1443万人,连续两个季度刷新历史纪录,平台总支付金额和付费用户平均消费金额较上一季度分别增长12%和24%。
2026-07-29 01:06:51 -
SK海力士与美国科技巨头进入‘财报季’…AI盈利能力能否兑现?
随着本周和下周美国科技巨头与SK海力士的第二季度业绩发布,人工智能(AI)和半导体行业的泡沫走向将更加明朗。 根据7月20日金融投资行业的消息,谷歌母公司字母表和特斯拉将在美国当地时间22日发布第二季度业绩,英特尔则定于23日发布,SK海力士将在29日举行第二季度业绩电话会议。全球AI供应链的核心企业将陆续交出成绩单。 上周发布业绩的台积电(TSMC)报告显示,第二季度创下历史最高净利润。公司预计AI芯片的需求将持续强劲。 本周,美国科技巨头的业绩发布接连不断。字母表的关注点在于云计算和设备投资。如果谷歌云的增长持续,且AI服务能够支撑搜索和广告收入,泡沫可能会减弱。反之,如果数据中心投资的压力影响利润率,市场对AI投资的持续性将产生更大疑虑。 特斯拉则面临另一种考验。作为电动车制造商,市场已经将其视为机器人出租车和人形机器人、自主驾驶AI企业。市场对AI业务的投资规模和盈利时点的反应将比车辆销售更为敏感。 对于英特尔而言,AI半导体供应链正逐渐向英伟达(NVIDIA)和台积电(TSMC)集中,英特尔需要在代工和服务器用半导体领域展现出反转的迹象。如果英特尔出现动摇,AI半导体生态系统的两极化担忧可能再次升温。 下周,SK海力士将接过接力棒。SK海力士的业绩将是HBM超级周期持续与否的指标。虽然收入和营业利润重要,但市场更关注HBM订单的持续性、明年的产量谈判以及普通DRAM价格走势。 此次财报季是对AI基础设施投资企业和半导体供应企业的双重检验。如果科技巨头的业绩超出预期,AI投资的负担将减轻。如果SK海力士发布强劲的需求展望,HBM的高峰担忧也可能缓解。 反之,如果科技巨头呼吁投资负担或云计算增长率放缓,AI高点论将更加坚定。如果SK海力士对明年需求发出保守信号,国内半导体股的调整可能会持续更长时间。 KB证券研究总部的金东源表示,在SK海力士第二季度业绩相关报告中指出:“普通客户感受到的明年内存供应短缺将接近于零供应水平,字母表与内存厂商之间的长期供应合同(LTA)将优先占据生产量。”※ 本报道经人工智能(AI)系统翻译与编辑。
2026-07-21 03:08:00









