
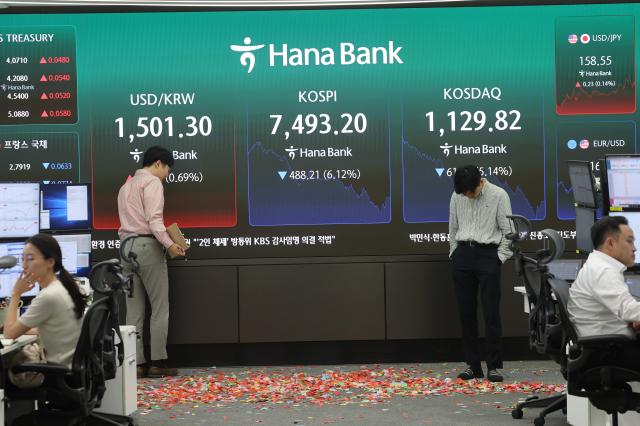
根据韩国交易所的数据,15日KOSPI指数较前一交易日下跌488.23点(6.12%),收于7493.18点。在11日至15日的一周内,KOSPI和KOSDAQ分别下跌0.06%和6.45%。
尽管本周美国与伊朗之间的停战谈判预期以及美中领导人峰会的期待等外部因素影响,半导体和汽车行业仍保持强劲走势。英伟达首席执行官黄仁勋访华的消息以及对中国市场H200销售恢复的期待刺激了半导体投资情绪,同时现代汽车集团的机器人业务预期也推动了汽车行业的强劲表现。因此,汽车、半导体和显示器行业在本周的涨幅中名列前茅,推动了指数的上涨。
尤其是对人工智能投资的扩大预期和全球IT行业盈利预期的上调,被认为是推动韩国股市上涨的动力。以三星电子和SK海力士为中心的半导体大型股表现强劲,外资的获利了结被个人资金吸收,维持了上涨趋势。然而,证券、公用事业和钢铁等部分周期性敏感行业则表现相对疲软。
下周,全球主要事件集中,预计将加大市场波动。18日将发布中国4月份工业生产数据,21日将发布英伟达的业绩,22日将推出国民参与型国民成长基金。市场普遍认为,英伟达的业绩将成为确认人工智能基础设施投资持续性的关键事件。
NH投资证券的研究员罗正焕表示:“英伟达的H200中国销售批准问题被视为积极变量,关键关注点包括中国市场的销售指引反映情况、黑威尔需求的持续性以及供应瓶颈的缓解。”他还指出:“如果因三星电子罢工导致股价波动加大,需考虑将投资组合分散到业绩动能较强的优质股。”
证券界分析认为,短期内KOSPI已进入技术性压力区间。由于资金集中于半导体和人工智能基础设施相关行业,部分股票的估值压力加大。然而,人工智能投资周期和企业业绩改善的趋势仍在继续,因此中长期的上涨趋势可能会保持。
新韩投资证券的研究员劳动吉指出:“KOSPI达到8000点后,技术性压力也随之加大,半导体的业绩预期修正(revision)后,进一步上涨的动力逐渐减弱,涨速可能会放缓。”
专家建议,尽管以半导体为中心的主导股流动仍将保持,但也应关注业绩改善相对滞后的行业,如二次电池、消费品、国防、造船和百货等行业。
※ 本报道经人工智能(AI)系统翻译与编辑。












